つらい9月も残すところあと1週間だね。市場は10月から年末に向けての上昇に期待しているよ!
年末に向けて上げていくよ!
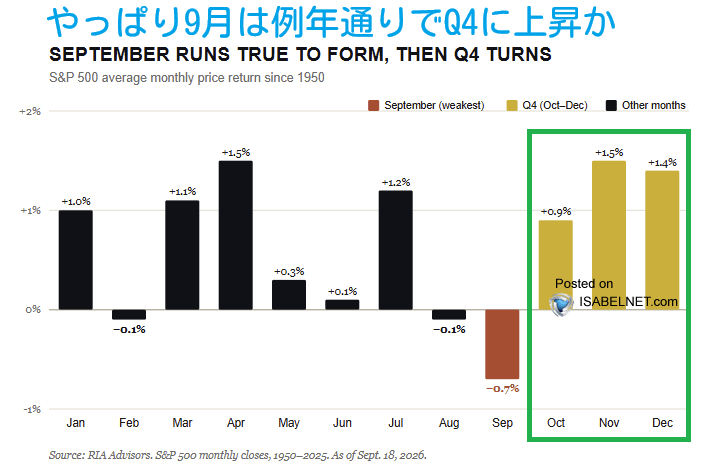
9月って、S&P500にとっては「最悪な月」なんて言われることがあるんだよね。
実際、1950年以降のデータを見ると、9月は月間リターンの平均がマイナスになっている唯一の月なんだって。だから、9月になると「今年も荒れるのかな?」って、ちょっと警戒したくなるのも分かるよね。
でも、面白いのはその先なの。9月が終わると、いよいよ年末に向けた最後の四半期に入るんだけど、10月から12月は、歴史的に見てもS&P500が比較的しっかり上昇しやすい時期なんだよね。
つまり、9月はちょっと我慢の月になりやすい一方で、その後は年末に向けて相場の雰囲気が変わってくることがあるの。
もちろん、季節性だけで株価の動きが決まるわけじゃないんだけど、「9月を抜けたあと、年末に向けて流れが変わるのか?」というところは、今年のS&P500を見るうえでもちょっと注目しておきたいポイントだね。
インフレはピークを越えた!?
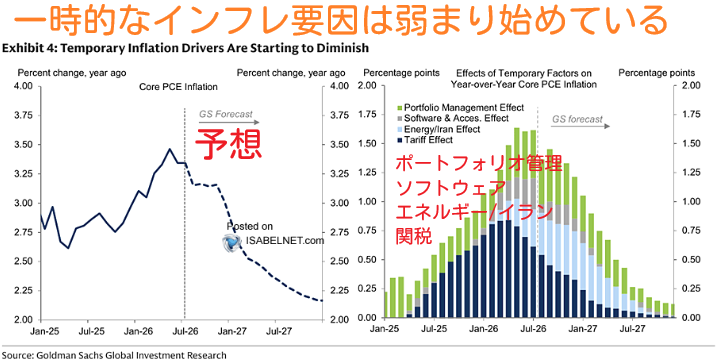
ゴールドマン・サックスは、アメリカのコアPCEインフレ率が2027年第4四半期には前年同期比2.2%まで低下すると見ているんだよね。
コアPCEっていうのは、FRBが金融政策を判断するときに重視しているインフレ指標のひとつ。これが2%台前半まで落ち着いてくるなら、インフレはかなり収まってきたと考えられるよね。
そうなると、今の市場が織り込んでいる以上に、FRBが何度も追加利上げを続ける必要性は、ちょっと説明しにくくなってくるの。
もちろん、原油価格の上昇などでインフレが再び強くなる可能性はあるから、追加利上げが絶対にないという話ではないよ。ただ、ゴールドマン・サックスの予想どおりコアPCEが徐々に低下していけば、金融政策は「利上げを続ける」よりも、どこで利上げを止めるのか、そしてその後いつ政策を緩和できるのか、というところが重要になってきそうなんだよね。
株式市場にとっても、インフレが落ち着いて金利上昇への警戒感が和らぐなら、企業利益や株価には追い風になりやすい。だから、これからはインフレの鈍化が本当に続くのか、かなり注目しておきたいところだね。
市況振り返り
9月24日 木曜日(NY時間)
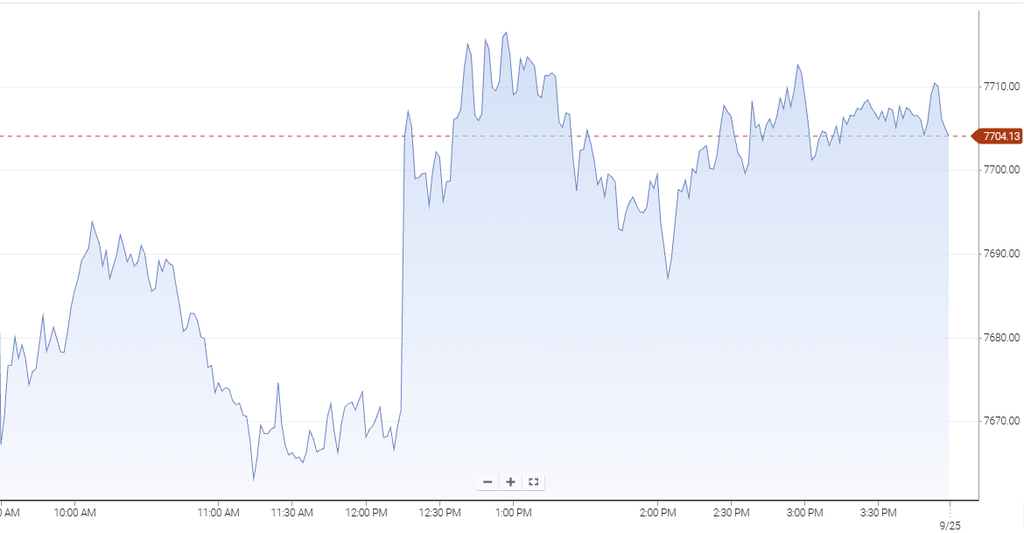
朝8時30分発表の週間新規失業保険申請件数は、19.7万件と市場予想を下回ったよ。雇用市場の底堅さが意識される一方、イラン当局者が米国との対立がさらに拡大し、次の段階ではインド洋などにも及ぶ可能性があると発言したと伝わり、原油価格が上昇。これを嫌気してNY主要指数はそろって下落してスタートしたの。生活必需品や金融、エネルギーが買われる一方、情報技術や資本財は下落して始まったよ。
S&P500は寄り付き後にいったん下げ幅を縮小したものの、午前10時頃から10年債利回りが上昇に転じると、再び売りが強まったの。午前11時過ぎには前日比-0.56%の7,662.57まで下落。ここからは、相場を支える材料がなかなか出てこなくて、重い展開が続いたよ。
ところが正午過ぎ、米国とイランが、イランによるホルムズ海峡の開放と米国による対イラン経済封鎖の解除を組み合わせた、段階的な戦闘終結への道筋を模索していると伝わると、流れが一変。原油価格が反落し、S&P500も前日終値付近まで一気に買い戻されたの。実際、この報道は市場でも大きく意識され、株価と原油がニュースに敏感に反応する展開になったね。
ただ、米中間選挙を前に米・イラン合意が本当に進むのかについては慎重な見方も多く、それ以上に買いが広がる動きは見られなかったよ。その後は前日終値近辺で売り買いが交錯し、午後2時過ぎからはほぼ横ばい。最終的にダウ平均は-0.31%、S&P500は-0.02%、ナスダック総合は+0.01%で終了。中東情勢への警戒と外交進展への期待がぶつかり合い、最後まで方向感の出にくい一日だったね。
今日の金言
ガチホで気絶。
いったんポジションを持ったらガチホールドで放置するのが吉。
動画オリジナルコンテンツもあるよ。見てね💖
コメントを残す