米国の企業活動がかなり強いっていう指標が出たけど、株ってそれだけじゃ上がらないんだよねえ💦
株式のリスクに見合うリターンが縮小
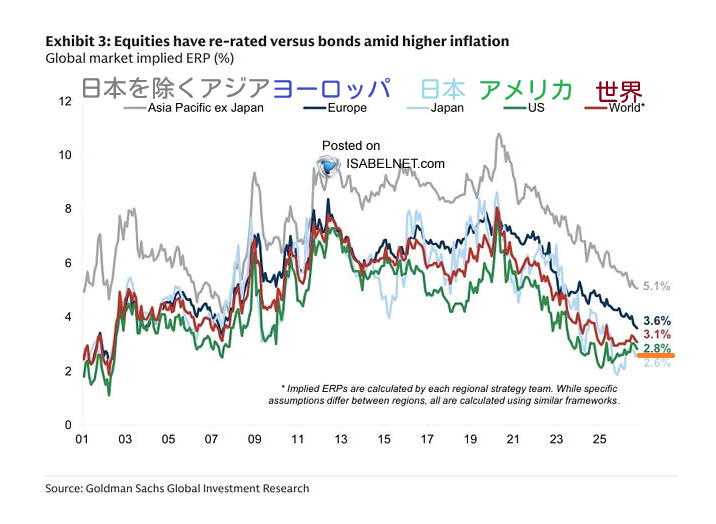
今、アメリカと日本の株式市場では、ちょっと気になることが起きているんだよね。
それが「エクイティ・リスク・プレミアム」がかなり縮小していること。簡単にいうと、株は債券よりも値下がりするリスクが高いわけだけど、そのリスクを取ったことに対してもらえる上乗せリターンが、かなり小さくなっているの。
たとえば、債券でもそれなりの利回りが得られるのに、株を買ってもリスクを取るメリットがあまり大きくない、という状態なんだよね。
そうなると、「わざわざリスクの高い株を買う必要があるの?」って投資家が考えやすくなる。株価が上がっても、期待していたほどリターンが出なければ、投資家の不満もたまりやすくなるんだよね。
つまり今の株式市場は、企業そのものが悪いというより、株価が高い一方で、リスクに見合ったリターンを期待しにくくなっているところが、ちょっと気になるポイントなんだよね。
S&P500の利益成長に見える過熱感
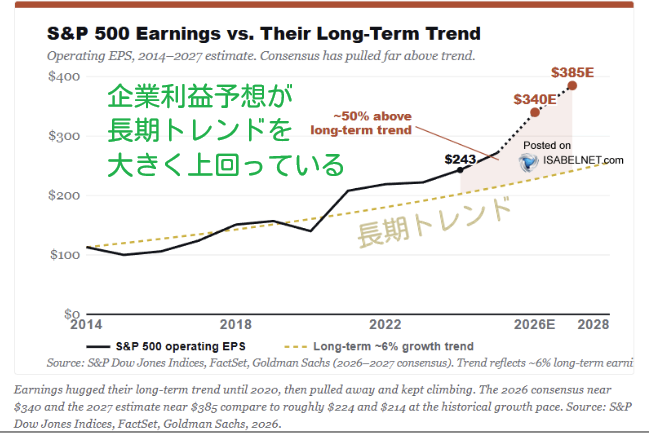
S&P500の今後の企業利益について、市場の予想がかなり強気になっているんだよね。
コンセンサス予想を見ると、S&P500の向こう1年の利益水準は、長期的な利益成長トレンドをなんと約50%も上回っているの。
もちろん、これだけで「もう株価の天井が近い」と決まったわけじゃないよ。企業の利益が予想以上に伸び続ければ、高い利益水準がそのまま正当化されることだってあるからね。
ただ、歴史を振り返ると、こうやって利益予想が長期的なトレンドから大きく上振れしている状態って、景気や相場のサイクルが終盤に近づいたときに見られることが多いんだよね。
だから今は、すぐに株価が下がるというより、「市場がかなり強い利益成長を前提にしている」というところに注意しておきたいところ。もし今後、企業利益の伸びが期待ほど強くなかったら、S&P500の高い株価を支えている前提が一気に揺らぐ可能性もあるんだよね。
市況振り返り
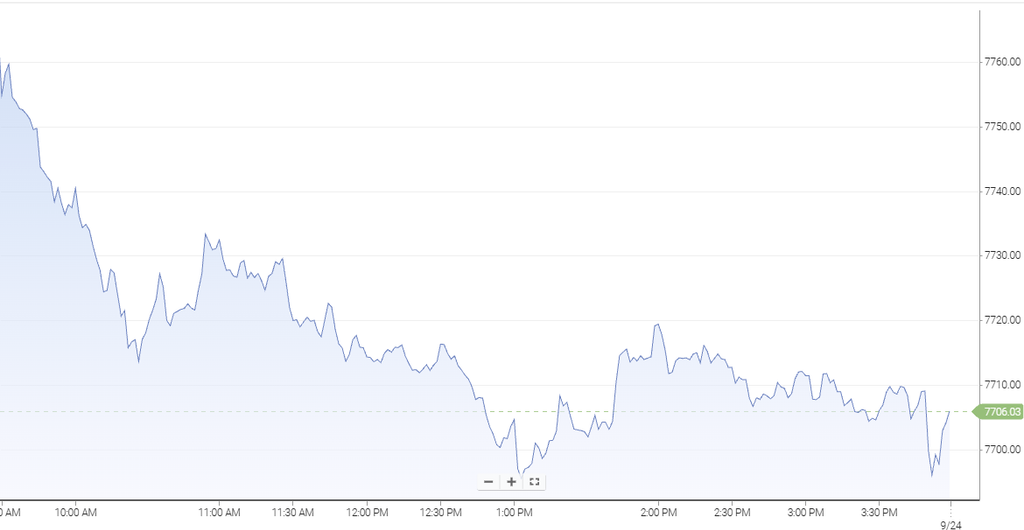
イラン情勢の外交的な解決に向けた今後の展開や、メタ・プラットフォームズの開発者向け会議を控えて、投資家の間では様子見ムードが広がり、NY主要指数はそろって小安くスタートしたよ。エネルギーやヘルスケアが買われる一方、公益、素材、不動産などは下落して始まったの。
午前9時45分に発表された9月のS&Pグローバル製造業PMIは57.0、サービス業PMIは58.7と、どちらも市場予想を上回ったよ。米国の企業活動がかなり強いことを示す一方、仕入れ価格の上昇も意識され、国債利回りが各年限で急上昇。これを嫌気してS&P500は寄り付き後も下げ幅を広げ、午前10時半頃には7,713付近まで下落したの。
この水準ではテック株を中心に押し目買いが入り、いったん下げ止まったものの、相場を大きく押し上げる材料は乏しく、正午過ぎには再び安値を切り下げる展開に。午後1時には5年債入札が軟調な結果となり、10年債利回りがさらに上昇すると、S&P500は前日比-0.90%の7,694.89まで売り込まれたよ。
その後は少し買い戻される場面もあったけど、金利上昇への警戒感が強く、投資家の買い意欲は限定的。引けにかけては7,710付近でもみ合いとなり、最終的にダウ平均は-0.68%、S&P500は-0.75%、ナスダック総合は-1.13%で終了。強いPMIが示した景気の底堅さが、今回は逆にインフレと追加利上げへの警戒につながり、長期金利の上昇が株式市場の重しになった一日だったね。
今日の金言
何年か一度、必ず暴落は訪れる。
これだけは忘れないで頂きたい
桐谷広人(投資家)
動画オリジナルコンテンツもあるよ。見てね💖
コメントを残す