今週から決算が始まるね。特に今後の経済を占う大手銀行の決算だから、要注目!
先週の振り返り3つのポイント
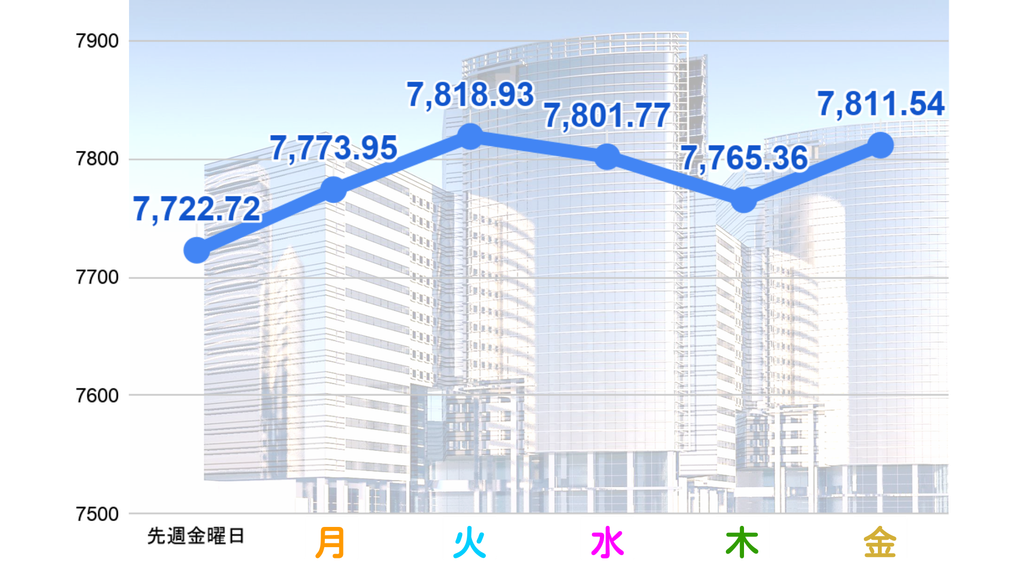
1つ目は、大型ハイテク株が相場を押し上げ、最高値を更新したこと。
週明けはエヌビディアやマイクロソフトなどの大型株が買われ、S&P500は上昇。6日にはS&P500とNASDAQがそろって過去最高値を更新したの。先週発表された雇用統計の弱さから、FRBが10月に追加利上げを行うとの見方が後退したことも、株式市場を支える材料になったよ。
2つ目は、AI関連株への懸念と長期金利の高さが重しになったこと。
週半ばには、OpenAIの売上見通しをめぐる報道からAI需要への警戒感が広がり、関連銘柄に売りが出たの。市場ではAI投資が将来の収益につながるのか、改めて慎重に見極める動きが強まったよ。また、米10年債利回りが5%を超える高水準で推移したことも、株価の上値を抑える要因になったね。
3つ目は、週末に株価が反発し、週間では上昇を確保したこと。
AI関連株が売られたあと、9日には買い戻しが入り、S&P500は0.6%上昇して7,811.54で終了。週間では1.2%高となり、NASDAQも0.6%上昇したよ。一方、小型株中心のラッセル2000は週間で0.9%下落。指数全体は堅調だったものの、銘柄によって値動きに差が出た一週間だったの。
今週の見通し
今週のS&P500は、主要企業の決算発表とCPIを材料に、最高値圏での上昇が続くかどうかを試す一週間になりそうだよ。先週は大型ハイテク株が持ち直し、S&P500は週間で約1.2%上昇。10月6日には終値ベースで過去最高値を更新したの。ただ、米10年債利回りが5.2%台と高い水準にあるため、株価の上昇を素直に喜びにくい状況でもあるんだよね。
まず注目したいのは、10月14日に発表される9月の消費者物価指数、CPIだよ。市場では総合CPIが前年比約3.6%上昇、コアCPIが2.5%上昇すると予想されているの。物価上昇が予想を下回れば、FRBが追加利上げを急ぐ必要はないとの見方が強まり、株式市場には追い風になりそう。一方、インフレが予想以上に強ければ、利上げへの警戒が再燃して株価が押し下げられる可能性もあるよ。
次に、大手銀行を中心とする第3四半期決算にも注目したいところ。13日にはJPモルガン、ゴールドマン・サックス、シティグループ、ウェルズ・ファーゴなどが決算を発表する予定だよ。市場ではS&P500構成企業の第3四半期利益が前年同期比で30%以上増加すると期待されているの。銀行の決算から消費者の支出状況や企業の資金需要が見えてくれば、米国経済の底堅さを判断する手がかりになりそうだね。
一方で、長期金利の上昇には引き続き注意が必要だよ。10年債利回りが高止まりすると、企業の借入コストが増えるだけでなく、債券の魅力が高まって株式から資金が流れる可能性もあるの。特に期待先行で買われてきたハイテク株は、金利上昇に敏感になりやすいんだよね。AI関連企業の成長期待が続いていても、金利がさらに上がれば利益確定売りが広がる場面はありそう。
全体としては、企業業績への期待が相場を支える一方、CPIと長期金利が上値を抑える展開を想定しておきたいな。インフレが落ち着き、銀行決算も堅調なら最高値更新を試す可能性があるけれど、物価の再加速や金利上昇が目立てば調整も起こりやすそう。今週は特に、CPIの数字と大手銀行の決算内容が、S&P500の方向感を左右する大きなポイントになりそうだよ。
今日の金言
失って困る金額で勝負する人は、いずれ判断を誤る
投資は余剰資金で
コメントを残す