カテゴリー: 今週の見通し

  • 今週は決算に期待 インフレと金利が心配 2026.10.19

    先週はがっつり下げたね~💦 今週はどうかな?


    先週の振り返り3つのポイント
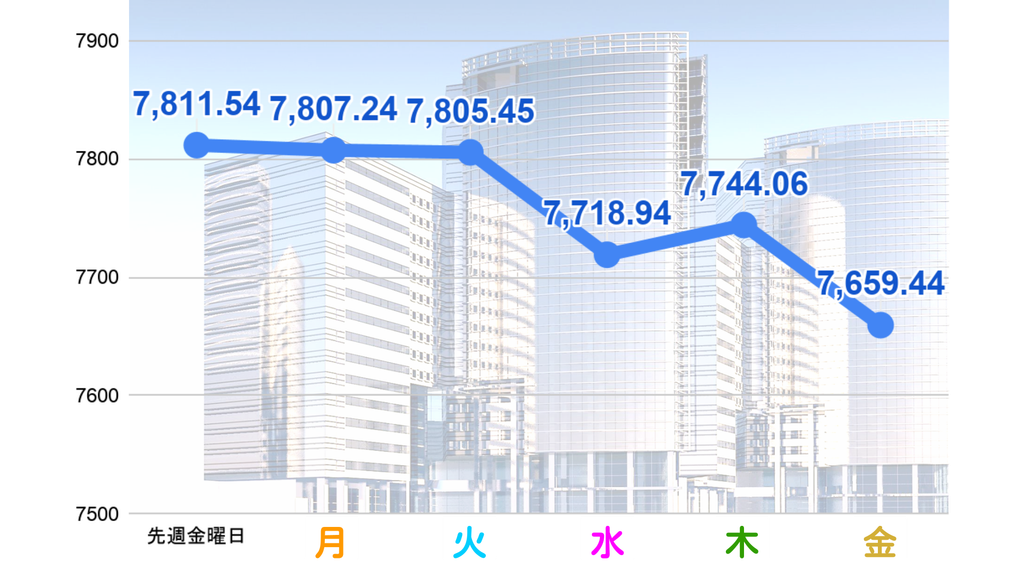
    1つ目は、週前半に銀行決算が始まったものの、株価の勢いが弱まったこと。

    週明けのS&P500は最高値圏で推移したけれど、半導体株への売りが続き、13日も軟調だったの。大手銀行の決算は利益面で市場予想を上回る企業もあった一方、先行きへの慎重な見方もあり、相場全体を押し上げるには力不足だったよ。

    2つ目は、インフレ指標が市場の警戒感を強めたこと。

    14日に発表された9月CPIは前年比3.7%上昇し、前月の3.4%から加速。さらに15日のPPIも前月比1.3%上昇と、予想を上回ったの。物価上昇が続けばFRBが追加利上げに動く可能性も意識され、株式市場には重しになったね。

    3つ目は、AI・半導体株の下落が指数を押し下げたこと。

    AI関連企業への巨額投資に対する採算性への懸念や、半導体分野での競争激化への警戒から、ハイテク株に売りが広がったの。S&P500は16日に1.09%下落して7,659.44で終了し、週間では約1.95%安。NASDAQも週間で約4.5%下落し、特にハイテク株の弱さが目立つ一週間になったよ。


    今週の見通し 注目ポイント

    1つ目は、AI関連企業の決算が最大の注目材料になること。

    21日にはネットフリックス、22日にはメタとテスラなどの決算が注目されるよ。特にメタはAIデータセンターへの巨額投資を続けているから、売上や利益だけでなく、投資に見合う収益を得られるのかが重要になりそう。好決算や強い見通しが出ればハイテク株の買い戻しにつながる一方、期待に届かなければ売りが続く可能性もあるね。

    2つ目は、インフレと長期金利への警戒が続くこと。

    先週発表されたCPIやPPIは物価上昇圧力の根強さを示し、追加利上げへの懸念が再び強まったの。今週は23日の製造業・サービス業PMIや消費者心理指数が注目されるよ。物価上昇と景気の底堅さが同時に確認されれば、金利が高止まりし、株価の重しになりそう。反対に景気の減速が示されても、企業業績への不安が強まる可能性があるんだよね。

    3つ目は、株価の反発力を見極めること。

    先週はS&P500が約2%下落し、NASDAQも約4.5%安と、特にハイテク株の売りが目立ったよ。今週は決算をきっかけに買い戻しが入る可能性がある一方、AI関連株への期待が大きかっただけに、投資家の評価は厳しくなりそう。指数全体の動きだけでなく、上昇する銘柄が広がるかどうかも大切なポイントだね。

    全体としては、企業決算が相場を支えるか、それともインフレと高金利への警戒が勝るかが焦点になりそう。今週はFRB高官の発言が限られる期間でもあるため、メタやテスラの決算、そして経済指標への市場の反応が、S&P500の方向感を左右する一週間になりそうだよ。


    今日の金言

    私の人生を変えられるのは私だけよ。
    誰も私のためにそんなことやってくれないわ。

    キャロル・バーネット(女優)

  • 今週見える!今後の米国株 2026.10.12

    今週から決算が始まるね。特に今後の経済を占う大手銀行の決算だから、要注目!


    先週の振り返り3つのポイント

    1つ目は、大型ハイテク株が相場を押し上げ、最高値を更新したこと。

    週明けはエヌビディアやマイクロソフトなどの大型株が買われ、S&P500は上昇。6日にはS&P500とNASDAQがそろって過去最高値を更新したの。先週発表された雇用統計の弱さから、FRBが10月に追加利上げを行うとの見方が後退したことも、株式市場を支える材料になったよ。

    2つ目は、AI関連株への懸念と長期金利の高さが重しになったこと。

    週半ばには、OpenAIの売上見通しをめぐる報道からAI需要への警戒感が広がり、関連銘柄に売りが出たの。市場ではAI投資が将来の収益につながるのか、改めて慎重に見極める動きが強まったよ。また、米10年債利回りが5%を超える高水準で推移したことも、株価の上値を抑える要因になったね。

    3つ目は、週末に株価が反発し、週間では上昇を確保したこと。

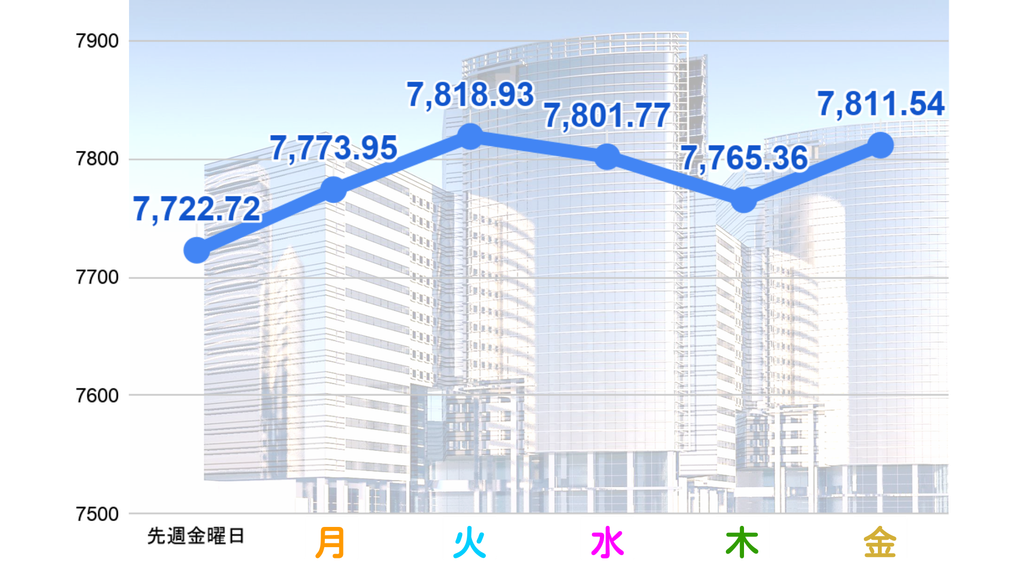
    AI関連株が売られたあと、9日には買い戻しが入り、S&P500は0.6%上昇して7,811.54で終了。週間では1.2%高となり、NASDAQも0.6%上昇したよ。一方、小型株中心のラッセル2000は週間で0.9%下落。指数全体は堅調だったものの、銘柄によって値動きに差が出た一週間だったの。


    今週の見通し

    今週のS&P500は、主要企業の決算発表とCPIを材料に、最高値圏での上昇が続くかどうかを試す一週間になりそうだよ。先週は大型ハイテク株が持ち直し、S&P500は週間で約1.2%上昇。10月6日には終値ベースで過去最高値を更新したの。ただ、米10年債利回りが5.2%台と高い水準にあるため、株価の上昇を素直に喜びにくい状況でもあるんだよね。

    まず注目したいのは、10月14日に発表される9月の消費者物価指数、CPIだよ。市場では総合CPIが前年比約3.6%上昇、コアCPIが2.5%上昇すると予想されているの。物価上昇が予想を下回れば、FRBが追加利上げを急ぐ必要はないとの見方が強まり、株式市場には追い風になりそう。一方、インフレが予想以上に強ければ、利上げへの警戒が再燃して株価が押し下げられる可能性もあるよ。

    次に、大手銀行を中心とする第3四半期決算にも注目したいところ。13日にはJPモルガン、ゴールドマン・サックス、シティグループ、ウェルズ・ファーゴなどが決算を発表する予定だよ。市場ではS&P500構成企業の第3四半期利益が前年同期比で30%以上増加すると期待されているの。銀行の決算から消費者の支出状況や企業の資金需要が見えてくれば、米国経済の底堅さを判断する手がかりになりそうだね。

    一方で、長期金利の上昇には引き続き注意が必要だよ。10年債利回りが高止まりすると、企業の借入コストが増えるだけでなく、債券の魅力が高まって株式から資金が流れる可能性もあるの。特に期待先行で買われてきたハイテク株は、金利上昇に敏感になりやすいんだよね。AI関連企業の成長期待が続いていても、金利がさらに上がれば利益確定売りが広がる場面はありそう。

    全体としては、企業業績への期待が相場を支える一方、CPIと長期金利が上値を抑える展開を想定しておきたいな。インフレが落ち着き、銀行決算も堅調なら最高値更新を試す可能性があるけれど、物価の再加速や金利上昇が目立てば調整も起こりやすそう。今週は特に、CPIの数字と大手銀行の決算内容が、S&P500の方向感を左右する大きなポイントになりそうだよ。


    今日の金言

    失って困る金額で勝負する人は、いずれ判断を誤る

    投資は余剰資金で


  • 高値を維持できるか 頑張れ米国株!🕺 2026.10.5

    今週はいろいろな情報が出てくるけど、市場がどう反応するか、まだよくわからないな~


    先週の振り返り3つのポイント

    1つ目は、週初めから長期金利の上昇が株価の重しになったこと。
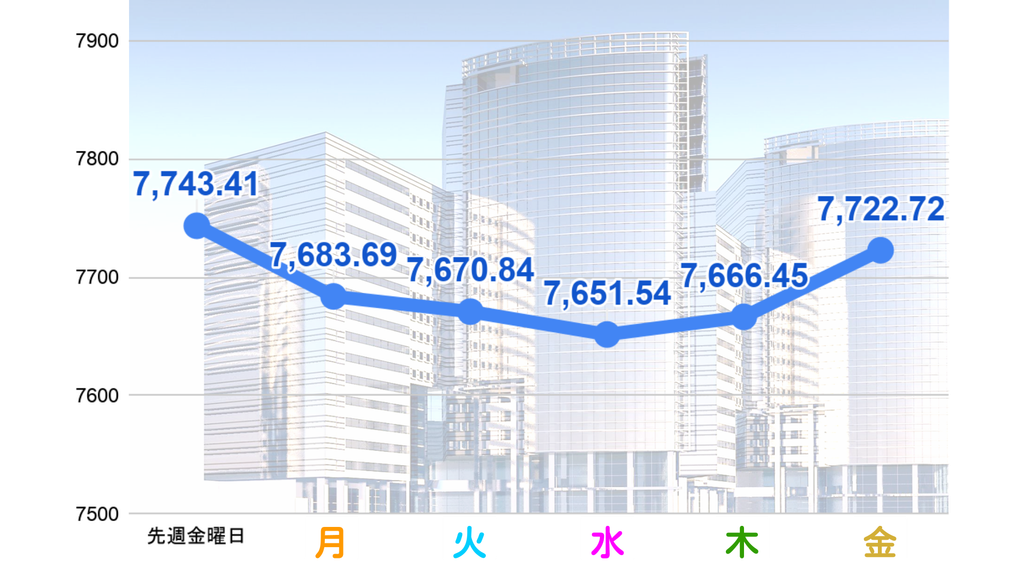
    28日のS&P500は0.8%下落し、7,683.69で終了。米10年債利回りが5.23%まで上昇し、2007年以来の高水準となったことで、株式市場では金利上昇への警戒が強まったの。原油価格や中東情勢への不安も重なって、AI関連株への買いがあっても指数全体を押し上げきれない展開だったよ。

    2つ目は、インフレと景気をめぐる見方が交錯したこと。
    30日に発表された8月PCE物価指数では、総合PCEが前年比3.1%、コアPCEが3.0%上昇し、インフレが依然としてFRBの目標を上回っていることが確認されたの。一方、雇用関連では弱さも見え始め、FRBの追加利上げをめぐる市場の見方は徐々に変化。高いインフレと軟調な雇用という、ちょっと難しい組み合わせになったね。

    3つ目は、週末の雇用統計で株価が大きく反発したこと。
    10月2日に発表された9月非農業部門雇用者数は2.9万人増にとどまり、市場予想の9万人増を大きく下回ったの。これを受けて10月の追加利上げ観測が後退し、S&P500は0.73%上昇して7,722.72で終了したよ。ただし週間では0.27%安となり、NASDAQが0.45%上昇する一方、S&P500は5週のうち4週目の下落となったの。

    振り返ると、今週は「長期金利の急上昇で下落 → インフレへの警戒 → 弱い雇用統計で利上げ観測が後退し反発」という流れだったね。特に週後半は、金利よりも雇用の弱さが株価を動かす材料になった一週間だったよ。


    今週の見通し

    今週は弱い雇用統計を受けて利上げ観測が後退した一方、長期金利の高さが引き続き上値を抑える展開になりそうだよ。

    まず注目したいのは、FRBの金融政策に対する市場の見方だね。9月の非農業部門雇用者数はわずか2.9万人増と市場予想を大きく下回り、失業率も4.2%へ上昇したの。これを受けて10月の追加利上げ観測が後退し、株式市場には安心感が戻ったよ。今週は8日のFOMC議事要旨が発表される予定で、9月の利上げをめぐってFRB内でどんな議論があったのかが注目されそう。

    ただ、金利が完全に安心できる状況ではないんだよね。先週は米10年債利回りが一時5.34%まで上昇し、20年以上ぶりの高水準になったの。原油価格の上昇やインフレへの警戒、さらにAI関連企業による巨額の設備投資が長期金利を押し上げる要因になっているよ。金利が再び上昇すれば、PERの高いハイテク株には利益確定売りが出やすくなりそう。

    一方で、AI・半導体株の強さはS&P500の大きな支えになっているよ。先週はNASDAQが0.5%上昇して過去最高値を更新した一方、S&P500は0.3%下落と、ハイテク株の相対的な強さが目立ったの。AI投資による企業業績への期待も続いていて、株価を支える材料になっているね。今週からはペプシコやデルタ航空などの決算も始まり、徐々に第3四半期決算への関心が高まりそう。

    全体としては、「利上げ観測の後退」と「高い長期金利」の綱引きになりそうだよ。雇用の弱さがFRBの追加利上げを遠ざけるなら株価には追い風だけど、景気減速が意識されすぎると今度は企業業績への不安につながるから、そこはちょっと難しいところ。今週はFOMC議事要旨に加えて、サービス業の景況感や雇用関連指標、そして企業決算を確認しながら、S&P500が高値圏を維持できるかを試す一週間になりそうだね。


    今日の金言

    道を選んだら、決してあきらめない。

    キャサリン・ヘプバーン


  • 今週の相場は金利で揺れる 2026.9.28

    株価が戻って史上最高値に近づいてきたよ!
    ひなはここから株価は上がっていくと思う。


    先週の振り返り3つのポイント

    1つ目は、週初めに株価が大きく反発したこと。
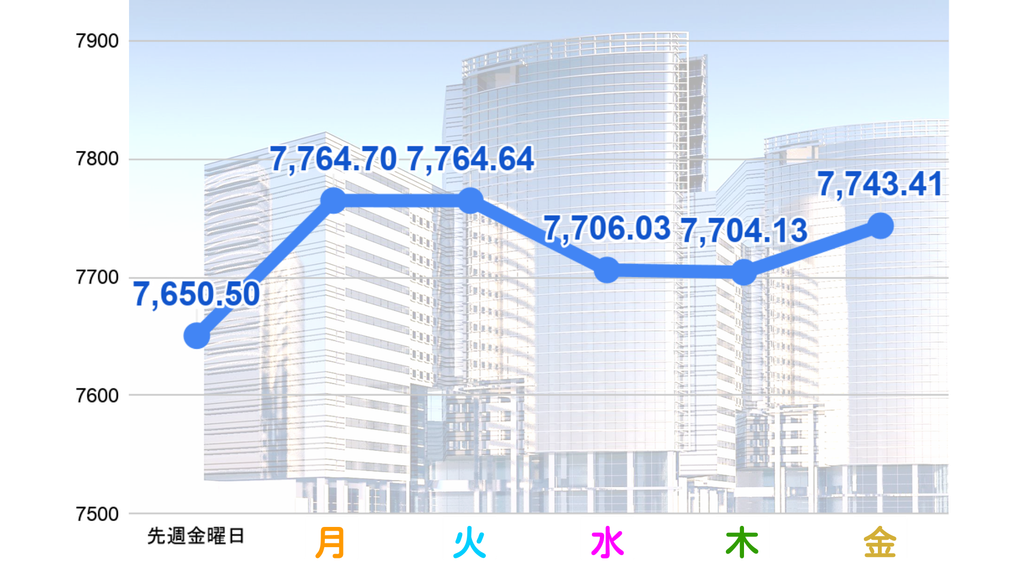
    21日のS&P500は1.5%上昇して7,764.70まで回復したの。原油価格と米10年債利回りが低下したことで、前週まで強まっていたインフレ・金利上昇への警戒がいったん和らいだんだよね。半導体株を中心にハイテク株への買いも強く、S&P500は過去最高値まであと0.4%という水準まで戻したよ。

    2つ目は、週の途中から金利上昇と中東情勢が再び重しになったこと。
    その後は米10年債利回りが上昇し、原油価格も高止まりしたことで、相場は一進一退の展開に。24日のS&P500はほぼ横ばいとなり、米国とイランの交渉をめぐる報道にも反応したの。FRBのジョン・ウィリアムズ総裁が年内の追加利上げが合理的との見方を示したことも、金利への警戒感につながったよ。

    3つ目は、週末にAI関連株が相場を押し上げたこと。
    25日はマイクロソフトなどAI関連株が買われ、S&P500は0.51%上昇。マイクロソフトは新しいAI機能を発表し、AkamaiもAnthropicとの116億ドル規模のクラウド契約を材料に上昇したの。週間ではS&P500が1.21%上昇、NASDAQは2.06%上昇し、AI関連株の強さが目立った一週間になったよ。


    今週の見通し

    雇用統計やインフレ指標をにらみながら、金利とAI株の綱引きが続く一週間になりそうだよ。先週はS&P500が1.21%上昇して7,743.15まで戻し、AI関連株が相場を押し上げた一方、米10年債利回りは5%近辺で推移していて、金利への警戒感はまだ残っているの。

    今週まず注目したいのが、雇用とインフレに関する経済指標だよ。29日には9月の消費者信頼感と8月JOLTS求人件数、30日にはADP雇用統計と8月PCE物価指数が発表される予定なの。さらに10月2日には9月雇用統計が控えていて、これらの数字がFRBの今後の利上げペースを見極める材料になりそう。特にPCEはFRBが重視するインフレ指標だから、物価の上昇が続いているのか、それとも鈍化しているのかが大きなポイントになりそうだね。

    そして、米10年債利回りの動きもかなり重要。現在は5%近辺まで上昇していて、金利上昇が続けば高PERのハイテク株には利益確定売りが出やすくなるの。逆に、経済指標がインフレ鈍化を示して長期金利が低下すれば、株式市場には追い風になりそうだよ。先週は原油価格が下落したことでインフレ懸念がいったん和らぎ、AI株への買いが戻ったことからも、原油・金利・ハイテク株の連動には注目したいところだね。

    一方で、AI関連株の勢いは今週も相場の支えになる可能性があるよ。先週はマイクロソフトなど大型テクノロジー株が買われ、半導体株も強く推移したの。AI投資への期待が続く一方、AI企業の巨額投資に対する採算性への懸念も出ていて、今後は「AIへの期待」だけでなく、実際の業績や収益につながっているかがより意識されそう。

    全体としては、「AI株が相場を押し上げる力」と「金利上昇が株価を抑える力」の綱引きになりそうだね。S&P500は過去最高値に近い水準まで戻っているだけに、経済指標が強すぎても弱すぎても金利や景気への見方が変わりやすく、値動きが大きくなりそう。今週は特に、PCE物価指数と雇用関連指標を通じて、FRBの次の一手を市場がどう織り込むかが大きな焦点になりそうだよ。


    今日の金言

    人生は公平ではない。そのことに慣れよう。

    ビル・ゲイツ(実業家)


  • 今週は株価一段安か それとも…!? 2026.9.21

    今週は金利の動向に注目だね。それにアメリカと中国の首脳会談もあるよ。


    先週の振り返り3つのポイント

    1つ目は、週初めに原油高とAI株安が重なったこと。
    週明けは中東情勢への警戒から原油価格が上昇し、WTIは一時103ドル台、Brentは108ドル台まで上昇。インフレ再加速への懸念から米10年債利回りも5%近辺まで上昇したの。さらにAI関連株にも売りが広がり、S&P500は週前半に大きく下げる場面があったよ。

    2つ目は、FOMCが実際に利上げを実施したこと。
    16日(水)、FRBは政策金利を3.75から0.25ポイント引き上げ4.00%にしたの。これは2023年7月以来、3年以上ぶりの利上げだったんだよね。FRBはインフレが依然として高いとの認識を示し、今後の追加利上げの可能性も示唆したことで、発表直後のS&P500は大きく上下したよ。

    3つ目は、FOMC後に株価が反発したものの、金利上昇が重しになったこと。
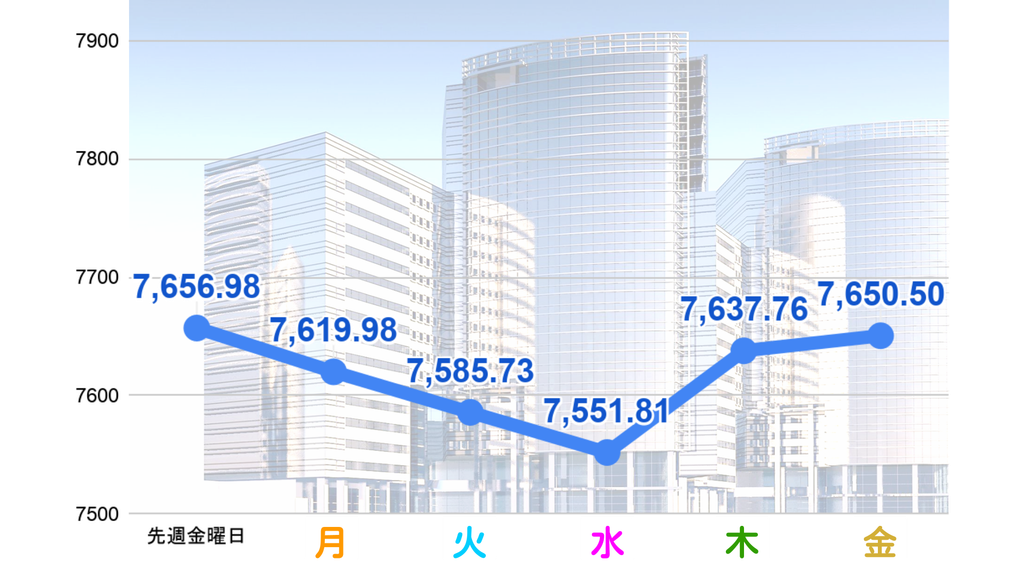
    17日(木)は原油価格と米国債利回りが低下したことで、ハイテク株を中心に買い戻しが入り、S&P500は大きく反発したの。でも18日(金)は10年債利回りが再び5%まで上昇し、上値を抑えられる展開に。最終的にS&P500は7,650.50で終了し、週間では0.08%安となったよ。


    今週の見通し

    FOMCを通過したことで、今度は「追加利上げがどこまで続くのか」を見極める一週間になりそうだよ。先週はFRBが3年以上ぶりとなる利上げを実施した一方、S&P500は週間で小幅な下落にとどまったの。ここからは金利と原油、そしてAI関連株の動きが相場の方向を左右しそうだね。

    まず注目したいのが、FRB関係者の発言だよ。9月FOMCでは政策金利が0.25%引き上げられたうえ、FRBの経済見通しでは2026年のPCEインフレ率が3.7%、コアPCEが3.4%と、インフレがまだ目標を大きく上回るとの見通しが示されたの。今週は複数のFRB高官が発言する予定で、追加利上げに対してどんな姿勢を示すのかが重要になりそう。

    そしてもうひとつが、米10年債利回りと原油価格。先週は10年債利回りが一時5%近くまで上昇し、原油も中東情勢を背景に100ドルを超える水準で推移したの。原油高が続けばインフレへの警戒が強まり、長期金利の上昇にもつながりやすいから、S&P500の上値を抑える材料になりそうだね。反対に原油と長期金利が落ち着けば、株式市場には安心感が戻りやすそう。

    一方で、AI・半導体株には再び買いが集まる可能性もあるよ。先週はS&P500が0.1%下落したのに対して、NASDAQは0.7%上昇、半導体指数も2.8%上昇していて、ハイテク株の底堅さが目立ったの。今週もAI投資への期待が維持されれば、S&P500を支える材料になりそうだね。

    さらに今週は、トランプ大統領と中国の習近平国家主席の会談も注目材料。AIや半導体規制、貿易問題などが話し合われる見通しで、内容次第ではハイテク株や半導体株の値動きに影響する可能性があるよ。経済指標では9月PMI、住宅販売、耐久財受注、ミシガン大学消費者信頼感などが予定されているの。

    全体としては、「利上げ後の金利動向を確認しながら、原油とAI株の綱引きになる一週間」になりそう。S&P500は高値圏に近いだけに、金利が落ち着けば買いが入りやすい一方、10年債利回りが5%を明確に上回るようなら、再び株価への警戒感が強まりそうだね。


    今日の金言

    何をするにも時間は見つからないだろう。
    時間が欲しければ自分で作ることだ。

    チャールズ・バクストン(作家)


  • 進む株安、進む円高買い増しチャンス!? 2026.9.14

    今週はどう考えても下げる予感しかないな~💦
    買い増しのチャンスかもしれないね。


    先週の振り返り3つのポイント

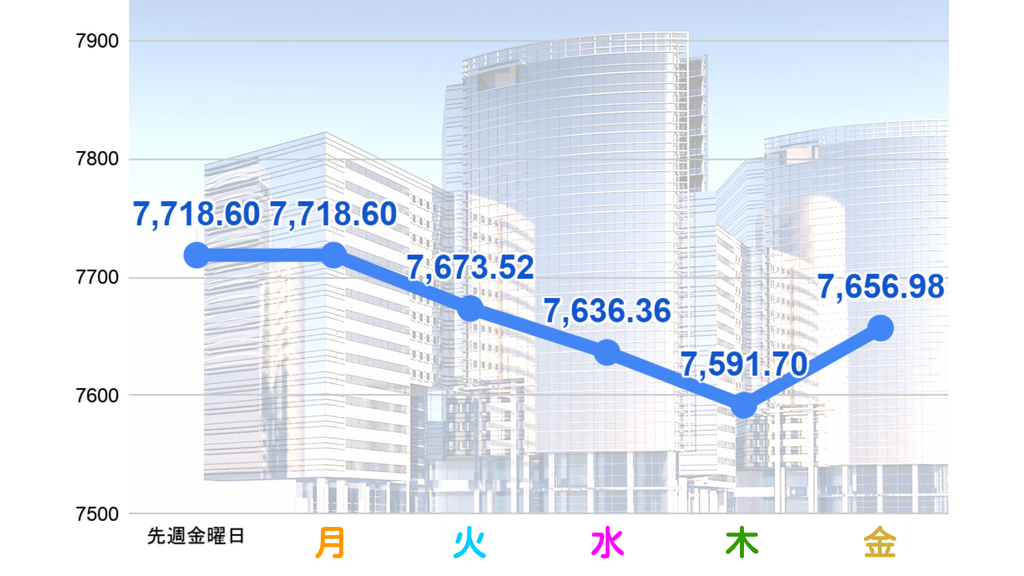
    7718.60 → 7656.98(-61.62 / -0.80%)

    1つ目は、週前半から株価がじわじわ下落したこと。
    Laboar Day明けの8日からS&P500は3日連続で下落。中東情勢の緊迫化で原油価格が上昇し、インフレへの警戒が強まったことで、米10年債利回りも上昇したの。10年債利回りは一時4.9%台まで上昇し、金利上昇への警戒からハイテク株を中心に売りが広がったよ。

    2つ目は、原油高とインフレへの警戒が相場の重しになったこと。
    イランをめぐる中東情勢の悪化で原油価格が一時100ドルを超え、エネルギー価格の上昇がインフレを押し上げるとの懸念が強まったの。これによって、FRBの金融政策をめぐる不透明感も高まり、S&P500は10日までに7,591.70まで下落したよ。

    3つ目は、金曜日にインフレ指標と原油安を材料に反発したこと。
    11日に発表された8月CPIは前月比+0.4%、前年比+3.4%で予想と一致。コアCPIは前月比+0.3%と予想を上回ったものの、原油価格が下落したことで株式市場は買い戻され、S&P500は+0.86%の7,656.98で終了。オラクルの好決算もハイテク株を支えたよ。ただ、週間では0.8%安となり、下落を完全に取り戻すには至らなかったね。


    今週の見通し

    今週は9月FOMCを最大の焦点に、かなり値動きの荒い一週間になりそうだよ。先週は原油価格の上昇とインフレへの警戒から米国債利回りが大きく上昇して、S&P500も週間で約0.8%下落したの。金曜日にはCPIを受けて株価が反発したものの、金利をめぐる不透明感はまだ残っているんだよね。

    今週最大のイベントは、9月15~16日に開催されるFOMC。16日に政策金利が発表される予定で、現在の市場では0.25%の利上げを織り込む動きがかなり強まっているよ。CME FedWatchでは、9月16日の利上げ確率が週末時点で約85~87%まで上昇しているの。

    ただ、今回のFOMCは「利上げするかどうか」だけじゃなく、その後の金利政策をFRBがどう考えているのかがもっと重要になりそう。特に注目したいのが、FOMCと同時に公表される経済見通しや政策金利見通しだね。インフレが高止まりするなかで、FRBが今後も追加利上げを示唆すれば、長期金利の上昇を通じてS&P500、とくに高PERのハイテク株には重しになりそう。一方で、今回の利上げを一度きりと受け止められる内容なら、株価が安心感を取り戻す可能性もあるよ。

    もうひとつ気になるのが、原油価格と米10年債利回り。中東情勢を背景に原油が100ドルを超える場面があり、10年債利回りも5%近辺まで上昇しているの。原油高が長引けばインフレ再加速への警戒が強まり、FRBが金融緩和に動きにくくなるため、株式市場にはかなり厄介な材料だよ。

    一方で、AI関連株や大型ハイテク株には依然として買いが入る余地があるし、先週末はCPIを受けてS&P500が反発しているのもポイント。だから今週は、「利上げそのもの」よりも、FOMC後のFRBのメッセージと金利・原油の動きがS&P500の方向を決める一週間になりそうだね。かなり神経質な相場になりそうだけど、ここを通過したあとの市場の反応には注目したいところだよ。


    今日の金言

    ノーペイン、ノーゲイン

    リスク(痛み)なしにリターンはない


  • 9月の相場は11日に決まる! 2026.9.7

    9月ってあんまり振るわない月で有名だけど、11日のCPIの内容によってはイケるかも!?
    今週の予想動画を作ったよ。
    見てね💖


    先週の振り返り3つのポイント

    1つ目は、週を通じて方向感の乏しい展開になったこと。
    今週のS&P500は大きく上下する場面がありながらも、週間ではほぼ横ばいとなったよ。8月31日は中東情勢への警戒から下落してスタートしたものの、その後はAI・半導体株などへの買い戻しも入り、指数は徐々に持ち直したの。最終的に週間では0.11%上昇となり、わずかながらプラスを確保したね。

    2つ目は、AI・半導体株が相場を下支えしたこと。
    エヌビディアの決算を受けたAI関連株への物色が続き、テクノロジー・セクターは週間で0.86%上昇したの。特に半導体関連では、エヌビディアやAMD、マイクロン、サンディスクなどが買われる場面が目立ったよ。一方で、消費関連株には弱さも見られ、相場全体ではセクター間の選別が進んだ一週間だったね。

    3つ目は、強い雇用統計で金利上昇への警戒が強まったこと。
    週末の9月4日には8月雇用統計が発表され、非農業部門雇用者数は16.2万人増と市場予想の5.6万人増を大きく上回ったの。失業率は4.1%で、労働市場の底堅さが確認されたことでFRBの利上げ観測が強まり、米国債利回りが上昇。S&P500はこの日0.38%下落して7,718.60で引けたよ。

    振り返ると、今週は「AI株の強さが株価を支える一方、強い雇用統計と金利上昇が上値を抑える」という綱引きが続いた一週間だったね。

    S&P500は週間で小幅高にとどまったものの、指数の下ではエネルギーやテクノロジーが買われる一方、消費関連などが売られるなど、かなり銘柄選別の強い相場だったよ。


    今週の見通し

    今週のS&P500は、インフレ指標をにらみながら、やや上値の重い展開になりそうだよ。先週は8月雇用統計が市場予想を大きく上回ったことで、FRBの利上げ観測が強まり、10年債利回りも上昇。S&P500は高値圏を維持しているものの、金利上昇が株価の重しになりやすい状況なんだよね。

    今週は月曜日がLabor Dayで米国市場が休場になるため、実質4営業日の短い週になるよ。そして最大の注目材料が、10日のPPIと11日のCPI。特にCPIは、9月15~16日のFOMCを前にした重要なインフレ指標になるの。市場では8月のコアCPIが前月比0.2%上昇すると予想されていて、ここが予想を下回れば、利上げ観測が後退して株式市場には追い風になりそう。逆にインフレが強ければ、金利上昇を通じてS&P500にはかなりのプレッシャーがかかりそうだね。

    ただ、全部が弱気材料というわけじゃないよ。FRBのウォラー理事は、インフレが落ち着けば9月会合で金利を据え置く方向に傾いていると発言していて、FRB内部でも政策判断にはまだ不確実性があるの。つまり、CPIが落ち着いた内容なら「利上げしなくてもいい」という見方が一気に強まる可能性もあるんだよね。

    それに、今週はオラクルの決算も予定されていて、AIデータセンター関連の設備投資が引き続き強いことを確認できれば、ハイテク株や半導体株が相場を支える展開も期待できそう。S&P500は今年すでに大きく上昇しているだけに、高値警戒感はあるけれど、AI関連の業績期待が崩れていないことは大きな支えだよ。

    全体としては、今週のS&P500は「インフレ次第で上下に振れやすい、方向感の出にくい一週間」になりそう。CPIが市場予想より弱ければ再び最高値更新を試す可能性がある一方、強い数字が出れば金利上昇と利上げ観測から、ハイテク株を中心に調整が入りやすくなりそうだね。今週はまさに、CPIが9月相場の次の方向を決める重要な一週間になりそうだよ。


    今日の金言

    善いことというものは、カタツムリの速度で動く。

    マハトマ・ガンジー(政治指導者)