今週はいろいろな情報が出てくるけど、市場がどう反応するか、まだよくわからないな~
先週の振り返り3つのポイント
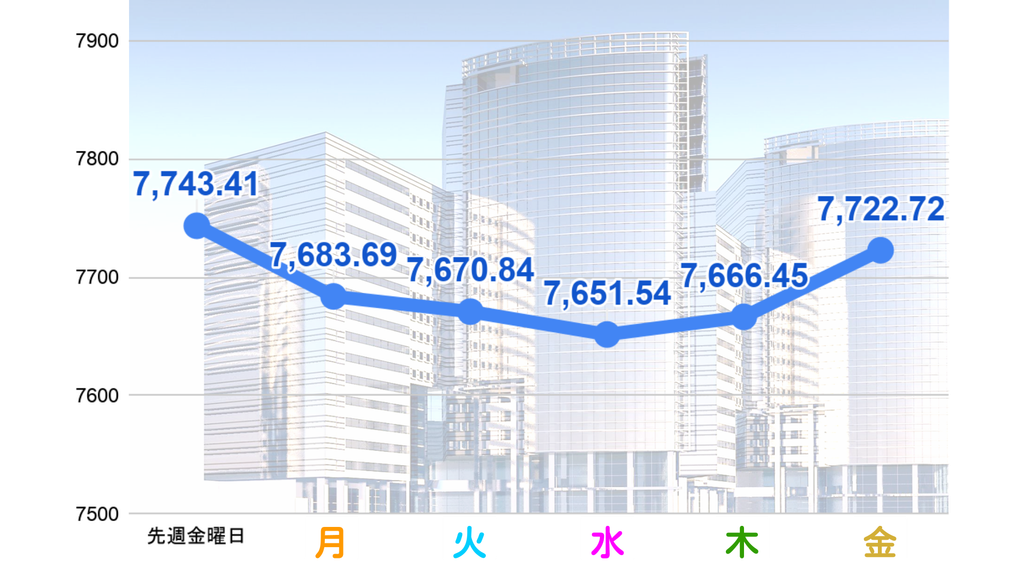
1つ目は、週初めから長期金利の上昇が株価の重しになったこと。
28日のS&P500は0.8%下落し、7,683.69で終了。米10年債利回りが5.23%まで上昇し、2007年以来の高水準となったことで、株式市場では金利上昇への警戒が強まったの。原油価格や中東情勢への不安も重なって、AI関連株への買いがあっても指数全体を押し上げきれない展開だったよ。
2つ目は、インフレと景気をめぐる見方が交錯したこと。
30日に発表された8月PCE物価指数では、総合PCEが前年比3.1%、コアPCEが3.0%上昇し、インフレが依然としてFRBの目標を上回っていることが確認されたの。一方、雇用関連では弱さも見え始め、FRBの追加利上げをめぐる市場の見方は徐々に変化。高いインフレと軟調な雇用という、ちょっと難しい組み合わせになったね。
3つ目は、週末の雇用統計で株価が大きく反発したこと。
10月2日に発表された9月非農業部門雇用者数は2.9万人増にとどまり、市場予想の9万人増を大きく下回ったの。これを受けて10月の追加利上げ観測が後退し、S&P500は0.73%上昇して7,722.72で終了したよ。ただし週間では0.27%安となり、NASDAQが0.45%上昇する一方、S&P500は5週のうち4週目の下落となったの。
振り返ると、今週は「長期金利の急上昇で下落 → インフレへの警戒 → 弱い雇用統計で利上げ観測が後退し反発」という流れだったね。特に週後半は、金利よりも雇用の弱さが株価を動かす材料になった一週間だったよ。
今週の見通し
今週は弱い雇用統計を受けて利上げ観測が後退した一方、長期金利の高さが引き続き上値を抑える展開になりそうだよ。
まず注目したいのは、FRBの金融政策に対する市場の見方だね。9月の非農業部門雇用者数はわずか2.9万人増と市場予想を大きく下回り、失業率も4.2%へ上昇したの。これを受けて10月の追加利上げ観測が後退し、株式市場には安心感が戻ったよ。今週は8日のFOMC議事要旨が発表される予定で、9月の利上げをめぐってFRB内でどんな議論があったのかが注目されそう。
ただ、金利が完全に安心できる状況ではないんだよね。先週は米10年債利回りが一時5.34%まで上昇し、20年以上ぶりの高水準になったの。原油価格の上昇やインフレへの警戒、さらにAI関連企業による巨額の設備投資が長期金利を押し上げる要因になっているよ。金利が再び上昇すれば、PERの高いハイテク株には利益確定売りが出やすくなりそう。
一方で、AI・半導体株の強さはS&P500の大きな支えになっているよ。先週はNASDAQが0.5%上昇して過去最高値を更新した一方、S&P500は0.3%下落と、ハイテク株の相対的な強さが目立ったの。AI投資による企業業績への期待も続いていて、株価を支える材料になっているね。今週からはペプシコやデルタ航空などの決算も始まり、徐々に第3四半期決算への関心が高まりそう。
全体としては、「利上げ観測の後退」と「高い長期金利」の綱引きになりそうだよ。雇用の弱さがFRBの追加利上げを遠ざけるなら株価には追い風だけど、景気減速が意識されすぎると今度は企業業績への不安につながるから、そこはちょっと難しいところ。今週はFOMC議事要旨に加えて、サービス業の景況感や雇用関連指標、そして企業決算を確認しながら、S&P500が高値圏を維持できるかを試す一週間になりそうだね。
今日の金言
道を選んだら、決してあきらめない。
キャサリン・ヘプバーン
コメントを残す