AI関連は相変わらず景気のいい話がバンバン飛び交っているけど、上から中東情勢が押さえつけてる感じだね💦
期待はどこまで?
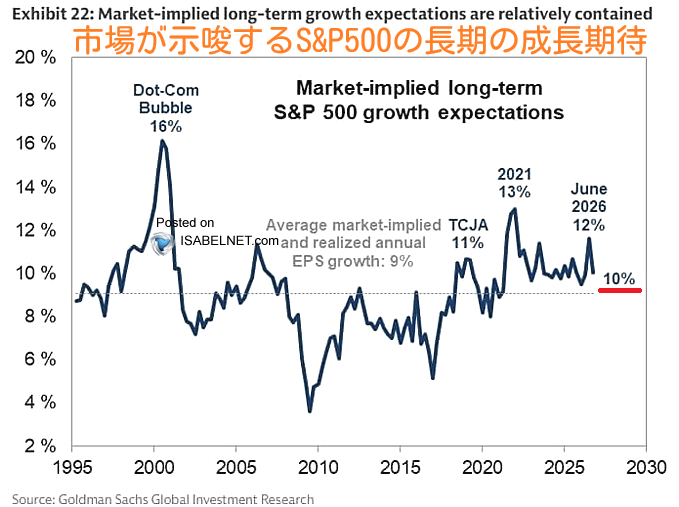
S&P500に対して、市場が織り込んでいる長期的な利益成長率は、現在およそ+10%になっているんだよね。
これは歴史的な平均と比べるとかなり高い水準なんだけど、だからといって「今の市場はドットコム・バブルのような異常な状態」というほどではないの。つまり投資家は、これからもS&P500の企業がかなり力強く成長していくことを期待しているということだね。
ただ、期待が高くなるほど、実際の利益がその期待に届くかどうかが重要になってくるの。もし利益成長が予想を下回れば、株価の割高感が意識される可能性もあるよね。
とはいえ、現在の+10%という成長期待だけで、すぐに過熱相場と判断する必要はなさそう。ドットコム・バブルのような極端な期待とはまだ距離がある、という点は押さえておきたいところだね。
10月に反発?
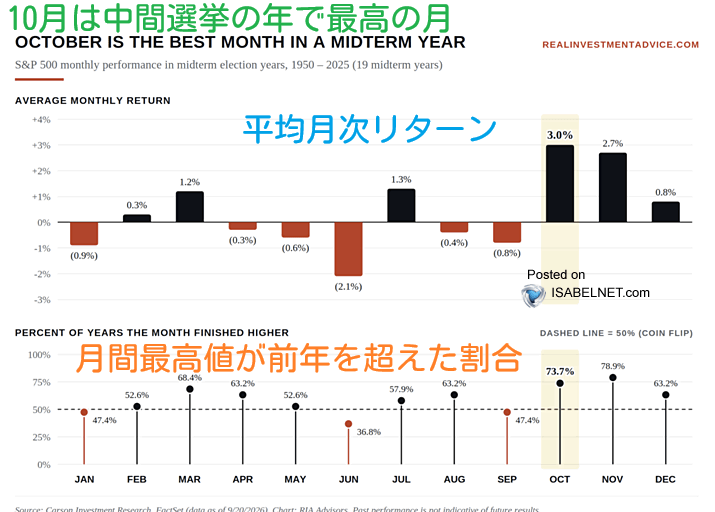
1950年以降のデータを見ると、中間選挙の年は10月が特に強い月になっていて、S&P500は平均で+3%上昇し、74%の年で上昇して終わっているんだよね。
9月に相場が不安定になりやすかっただけに、10月に入って流れが変わるのかは気になるところ。しかも今は、投資家心理がかなり弱気に傾いているの。こうして市場の警戒感が高まっていると、悪材料が一巡したときに買い戻しが入りやすくなることもあるんだよね。
もちろん、過去の季節性だけで今年も上昇すると決まっているわけじゃないよ。ただ、10月の歴史的な強さと、すでに広がっている弱気ムードを考えると、年末に向けて相場の雰囲気が変わってくる可能性があるのか、ちょっと注目しておきたいところだね。
市況振り返り
10月1日 木曜日(NY時間)
朝5時半発表の9月のチャレンジャー人員削減数が43,281人と前月から減少。その後8時30分には週間新規失業保険申請件数が19.7万件と予想を下回り、雇用市場の底堅さが意識されたよ。さらに、前日引け後に発表されたマイクロン・テクノロジーのQ4決算でAIデータセンター向けの旺盛な需要が確認されたほか、テンセント・ホールディングスがオラクルと約70億ドルの5年間のデータセンター利用契約を結んだと伝わるなど、AI関連の好材料が相次いだの。これを受けてNY主要指数はそろって小幅高でスタートしたよ。
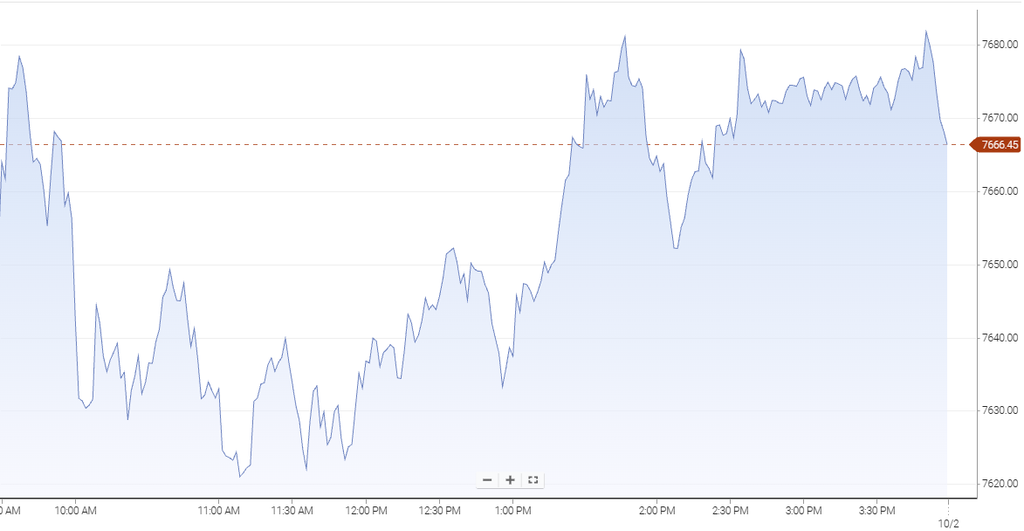
ところが午前9時45分、9月のS&Pグローバル製造業PMI確報値が55.9、その後10時に発表されたISM製造業景況指数も54.5と、どちらも市場予想を下回ったの。さらに投入価格指数が77.9と予想以上に上昇し、景気の底堅さとインフレ圧力の両方が意識される中で10年債利回りが上昇。S&P500はマイナス圏に沈み、午前11時過ぎには前日比-0.45%の7,616.78まで下落したよ。
ただ、10年債利回りの上昇が一服すると、株価も少しずつ持ち直し、午後12時半頃には前日終値付近まで回復。AIデータセンター関連株が買われたほか、Q4実績が予想を上回ったアクセンチュアを中心にソフトウェア株も堅調で、S&P500は午後1時半頃に7,681付近まで上伸したの。実際、マイクロンの好決算やAI関連需要への期待は、この日のテック株を支える材料になっていたね。
ところが午後2時前、トランプ大統領が11月末までにイランへの爆撃を再開する考えを側近に語ったとの報道や、米国防総省が中東に3隻目の空母と最大1万人を追加配備するとの報道が伝わると、S&P500は再び前日終値付近まで失速。それでも原油高を受けたエネルギー株が下支えとなり、まもなく7,670〜7,680付近まで戻したよ。
その後は大きく方向を変えることなく、最終的にダウ平均は+0.04%、S&P500は+0.19%、ナスダック総合は+0.04%で終了。
AI関連株への期待が相場を支える一方、強い雇用指標やインフレ圧力を背景とした長期金利の上昇、さらにイラン情勢への警戒感が重しとなって、最後は小幅高に落ち着く一日だったね。
今日の金言
私たちはいつも、
今後2年で起こる変化を過大評価し、
今後10年で起こる変化を過小評価してしまう。
無為に過ごしてはいけないんだ。
ビル・ゲイツ(実業家)
動画オリジナルコンテンツもあるよ。見てね💖
コメントを残す