• もうずっと話題は中東・インフレ・AI 2026.9.26

    今週はちゃんと上げてくれてほっとしたよ~💦
    これから年末に向けてきっと上がっていくよ。楽しみ💕


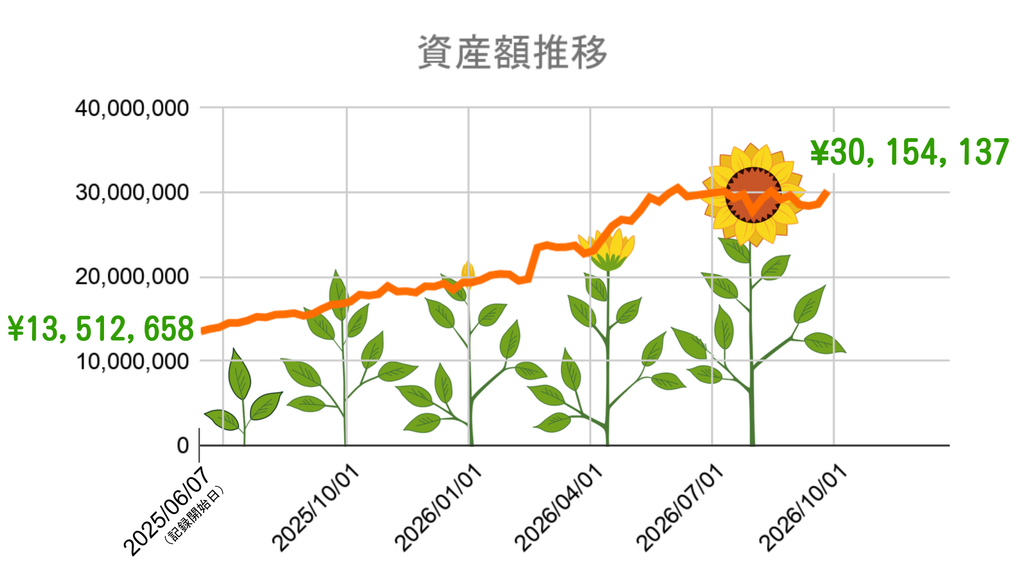
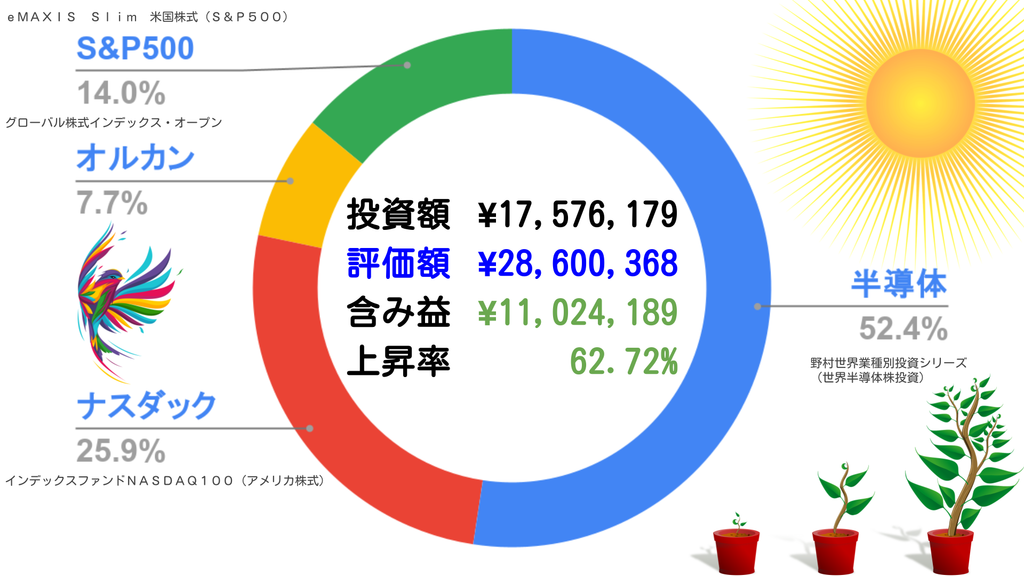
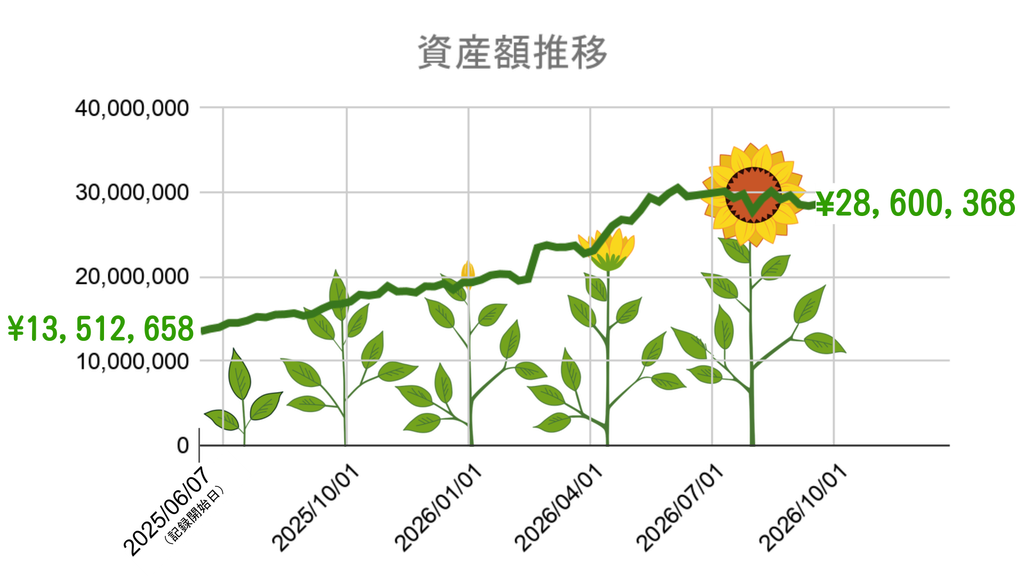
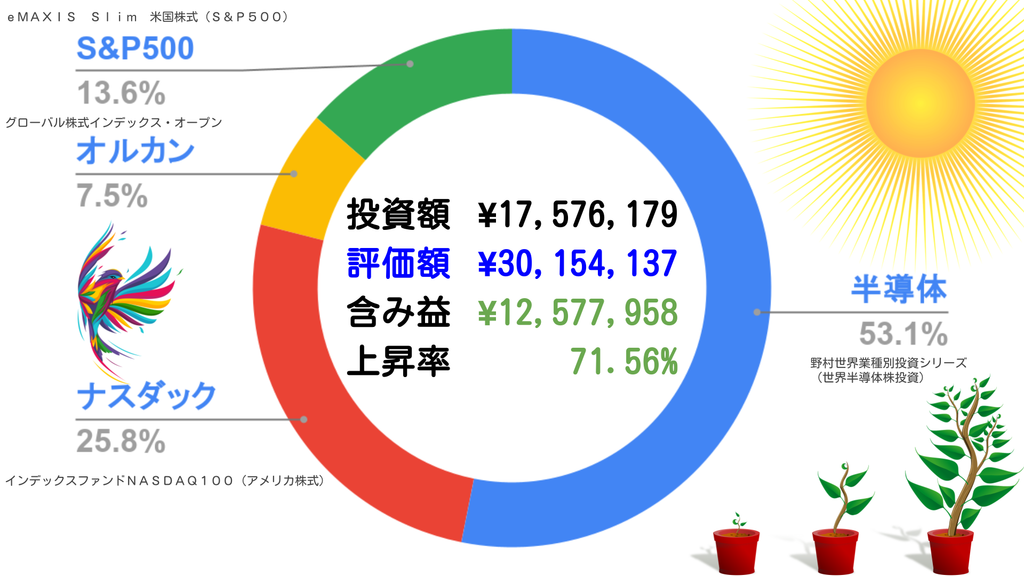
    ひなの資産進捗~!😆

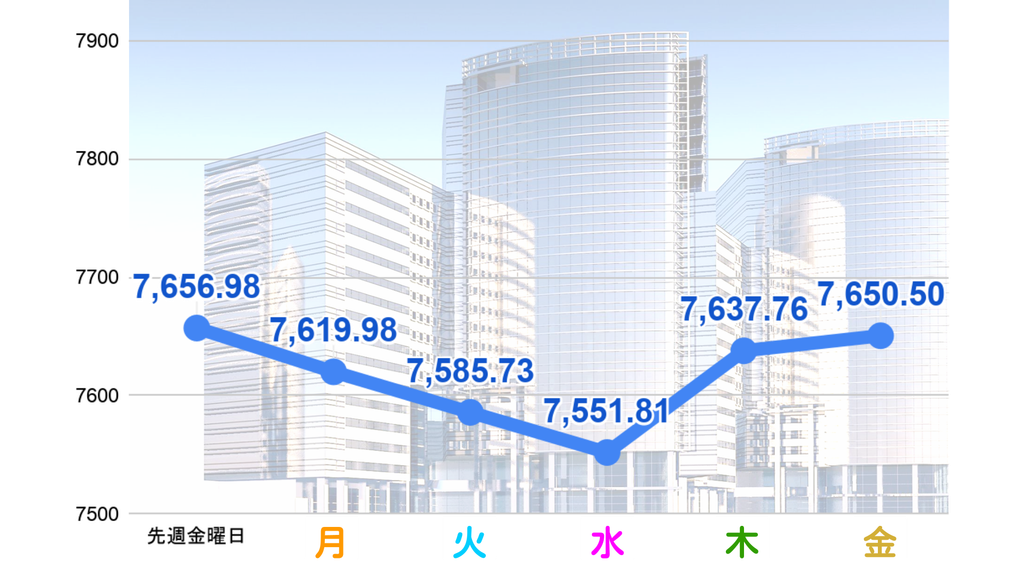
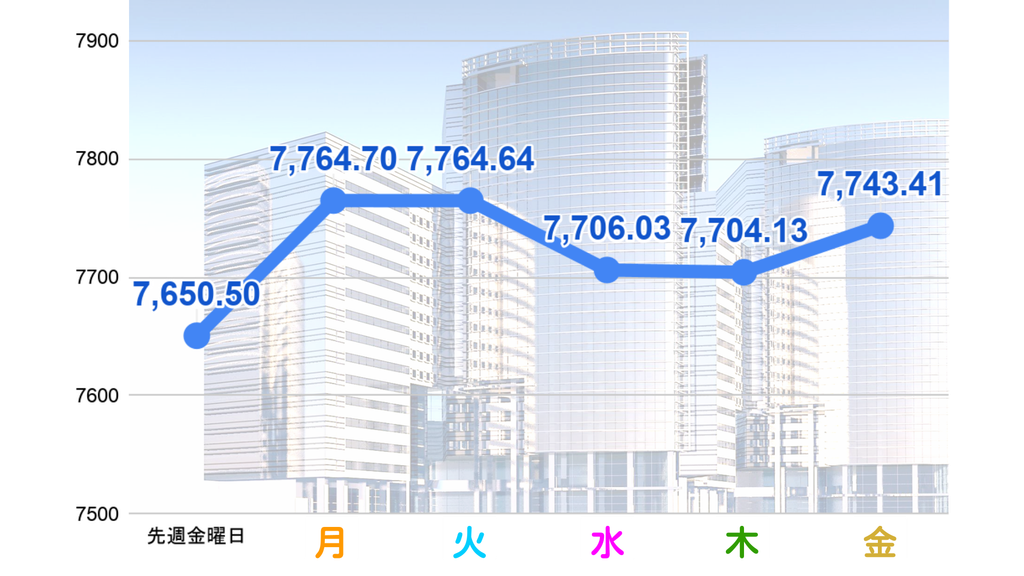
    今週のS&P500

    +1.21%

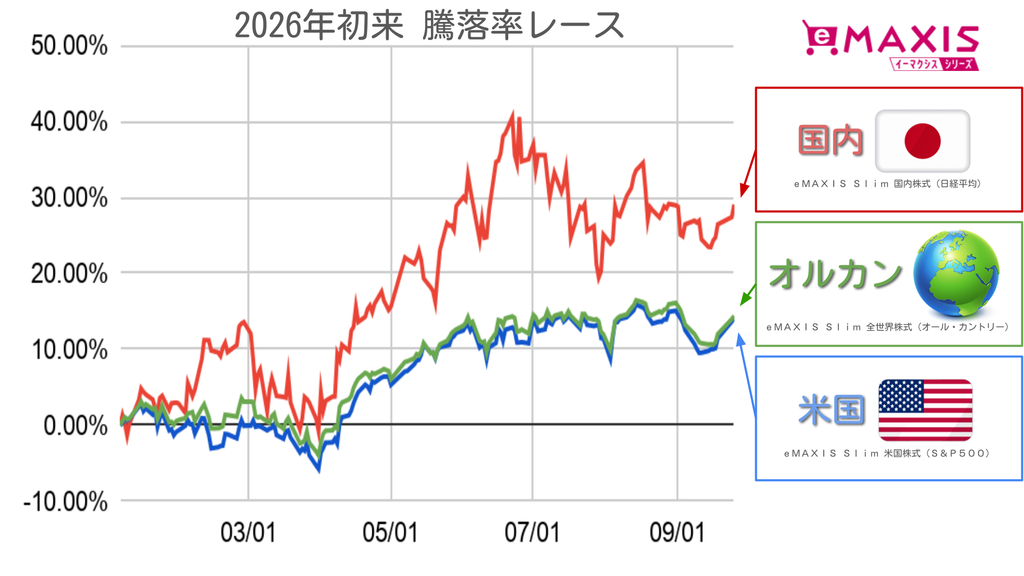
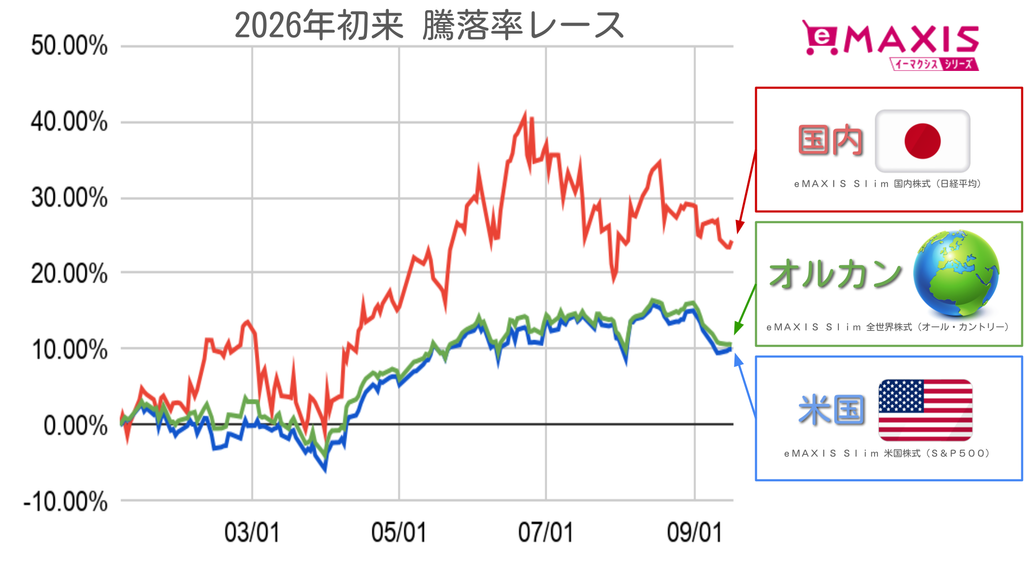
    EMAXISファンド比較

    10月以降、株価はこうなる?
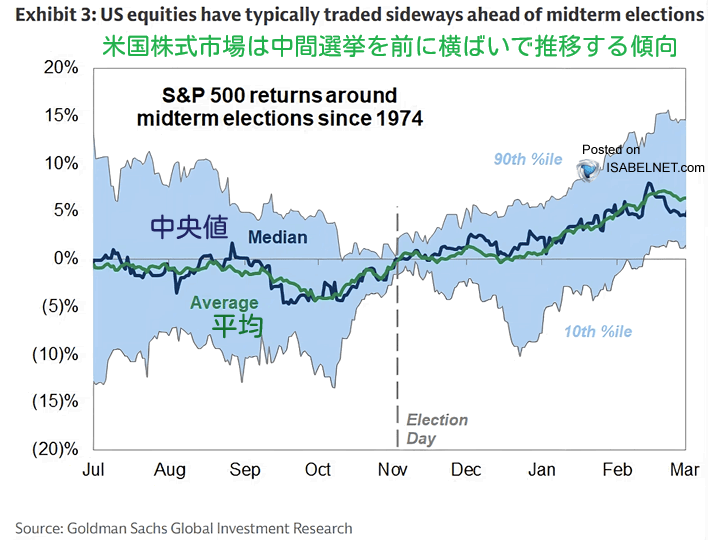
    アメリカ株って、中間選挙が近づいてくると、ちょっと動きが鈍くなりやすいんだよね。

    過去の中間選挙年を見ても、選挙前は政策の先行きが読みにくくなることで投資家が慎重になって、S&P500の値動きが荒くなる傾向があるの。実際、1930年以降の24回の中間選挙を調べると、9月から選挙日までの間にS&P500は平均で2.1%程度の最大下落を経験しているんだって。

    ところが、選挙が終わって結果が見えてくると、今度は相場が落ち着きを取り戻すケースが多いの。選挙後は政策の方向性が少しずつ見えやすくなることで、不透明感が和らぎ、S&P500が回復するパターンが確認されているんだよね。

    だから中間選挙の年は、「選挙前はちょっと荒れやすいけど、その後は流れが変わりやすい」という季節性がひとつのポイントになりそう。もちろん、毎回同じ動きになるわけじゃないから、今年もこの歴史的なパターンがそのまま当てはまるのか、そこは冷静に見ておきたいところだね。


    投資家「今は株を持っていてもいい」
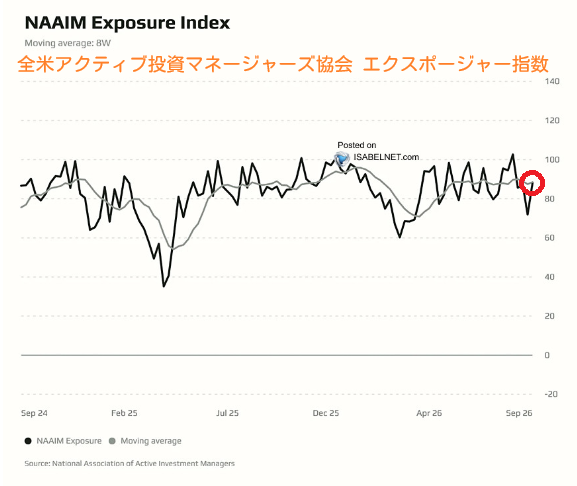
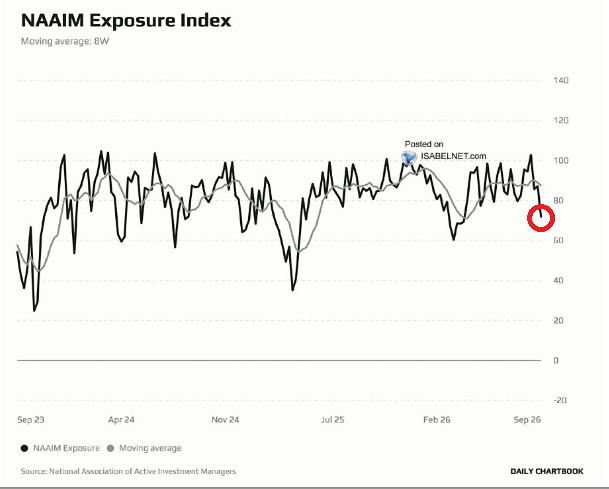
    NAAIMエクスポージャー指数が88.12まで上がっていて、アクティブ運用の投資家は、かなり強気なポジションを維持しているみたいなんだよね。

    この指数は、アクティブ運用をしているファンドマネージャーが、どれくらい米国株に資金を振り向けているのかを見る指標なの。数字が高いほど株式への投資比率が高く、逆に低くなると、現金などに資金を移して慎重になっていることを示しているんだよね。

    今回の88.12という水準を見ると、アクティブマネージャーはまだ米国株へのエクスポージャーをかなり高く保っていて、「今は株を持っていてもいい」という姿勢を崩していない感じ。

    つまり、投資家心理はまだかなり前向き。ここから株価が上昇していけば、さらに強気な投資家が増える可能性もある一方で、逆に相場が崩れたときには、こうした高い株式ポジションが売りにつながる可能性もあるんだよね。

    だから今は、NAAIMの88.12という数字そのものだけじゃなく、ここからさらに上がるのか、それとも低下してくるのか。投資家のポジションがどう変化するのかにも注目しておきたいところだね。


    市況振り返り

    9月25日 金曜日(NY時間)
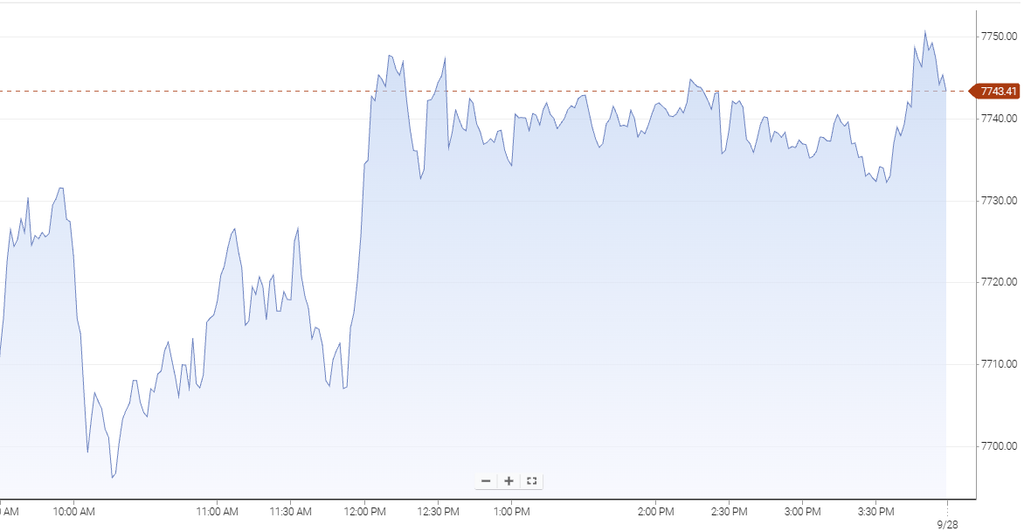
    朝8時30分、8月の耐久財受注が前月比横ばいとなり、市場予想を上回ったよ。さらに、イランのアラグチ外相が、一定の条件を満たせば7日以内にホルムズ海峡を開放し、最終合意に向けた交渉を再開するとの提案を米国に示したと伝わり、米・イラン情勢への警戒感が後退。これを好感してNY主要指数はそろって小幅高でスタートしたの。情報技術や資本財が買われる一方、エネルギーやコミュニケーション・サービスは下落して始まったよ。

    個別では、前日引け後にアンソロピックと総額116億ドルのクラウドサービス契約を結んだと発表したアカマイ・テクノロジーズに加え、寄り付き前にAIアシスタント「コパイロット」の刷新を発表したマイクロソフトも大幅高となり、S&P500は寄り付き後に7,733付近まで上伸したの。

    午前10時には9月のミシガン大学消費者マインド指数が48.1と市場予想を上回ったよ。1年先のインフレ期待は4.6%と予想を下回り、5〜10年先は3.4%と予想通り。インフレ期待は想定内だったものの、堅調な景況感を受けて10年債利回りが上昇すると、S&P500はいったん売られて小幅安圏まで後退したの。でも、景気の底堅さが好感されたほか、情報技術への押し目買いも入り、すぐにプラス圏へ戻ったよ。

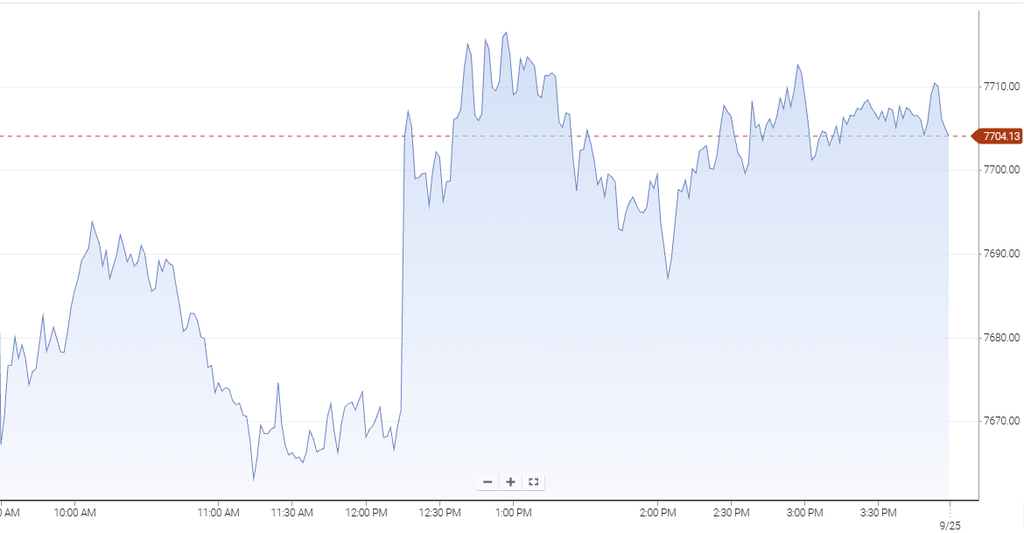
    そして正午頃、米・イラン協議が技術的な段階に入ったと伝わると、原油価格が下落に転じて株式市場には追い風。S&P500は前日比+0.59%の7,749.30まで上昇したの。さらに、FRBが大手銀行への厳格な監督を適用する資産規模の基準を引き上げる計画との報道から金融株も買われ、その後は7,740付近で落ち着いた動きに。引けにかけても大きな値動きはなく、ダウ平均は+0.93%、S&P500は+0.51%、ナスダック総合は+0.48%で終了。米・イラン情勢の緊張緩和とAI関連株への買いが相場を支えた一日だったね。


    今日の金言

    時勢に応じて自分を変革しろ。

    坂本龍馬(江戸時代末期の志士)


    動画オリジナルコンテンツもあるよ。見てね💖
  • インフレがすごいアメリカ でもピークは過ぎた!? 2026.9.25

    つらい9月も残すところあと1週間だね。市場は10月から年末に向けての上昇に期待しているよ!


    年末に向けて上げていくよ!

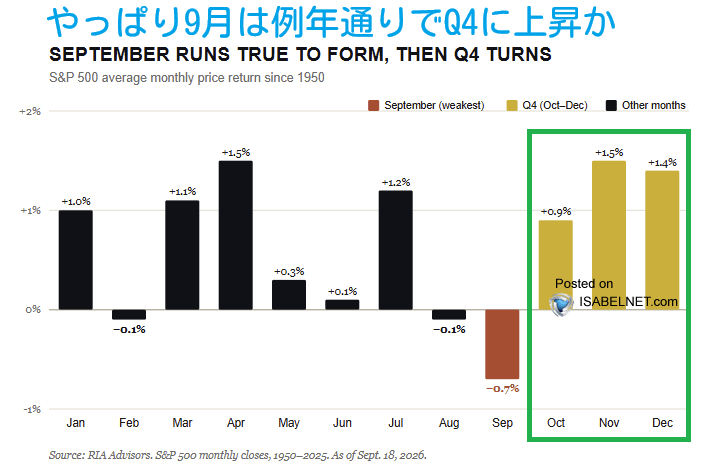
    9月って、S&P500にとっては「最悪な月」なんて言われることがあるんだよね。

    実際、1950年以降のデータを見ると、9月は月間リターンの平均がマイナスになっている唯一の月なんだって。だから、9月になると「今年も荒れるのかな?」って、ちょっと警戒したくなるのも分かるよね。

    でも、面白いのはその先なの。9月が終わると、いよいよ年末に向けた最後の四半期に入るんだけど、10月から12月は、歴史的に見てもS&P500が比較的しっかり上昇しやすい時期なんだよね。

    つまり、9月はちょっと我慢の月になりやすい一方で、その後は年末に向けて相場の雰囲気が変わってくることがあるの。

    もちろん、季節性だけで株価の動きが決まるわけじゃないんだけど、「9月を抜けたあと、年末に向けて流れが変わるのか?」というところは、今年のS&P500を見るうえでもちょっと注目しておきたいポイントだね。


    インフレはピークを越えた!?

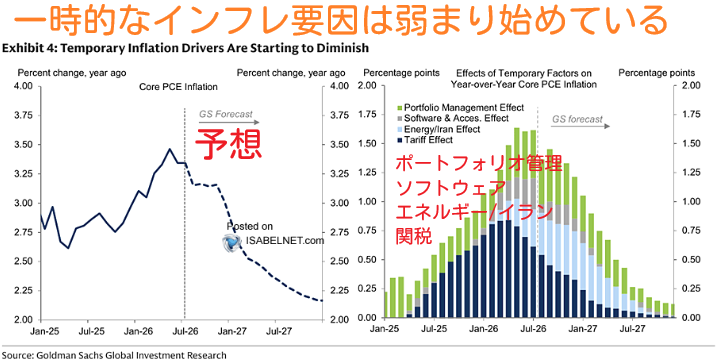
    ゴールドマン・サックスは、アメリカのコアPCEインフレ率が2027年第4四半期には前年同期比2.2%まで低下すると見ているんだよね。

    コアPCEっていうのは、FRBが金融政策を判断するときに重視しているインフレ指標のひとつ。これが2%台前半まで落ち着いてくるなら、インフレはかなり収まってきたと考えられるよね。

    そうなると、今の市場が織り込んでいる以上に、FRBが何度も追加利上げを続ける必要性は、ちょっと説明しにくくなってくるの。

    もちろん、原油価格の上昇などでインフレが再び強くなる可能性はあるから、追加利上げが絶対にないという話ではないよ。ただ、ゴールドマン・サックスの予想どおりコアPCEが徐々に低下していけば、金融政策は「利上げを続ける」よりも、どこで利上げを止めるのか、そしてその後いつ政策を緩和できるのか、というところが重要になってきそうなんだよね。

    株式市場にとっても、インフレが落ち着いて金利上昇への警戒感が和らぐなら、企業利益や株価には追い風になりやすい。だから、これからはインフレの鈍化が本当に続くのか、かなり注目しておきたいところだね。


    市況振り返り

    9月24日 木曜日(NY時間)

    朝8時30分発表の週間新規失業保険申請件数は、19.7万件と市場予想を下回ったよ。雇用市場の底堅さが意識される一方、イラン当局者が米国との対立がさらに拡大し、次の段階ではインド洋などにも及ぶ可能性があると発言したと伝わり、原油価格が上昇。これを嫌気してNY主要指数はそろって下落してスタートしたの。生活必需品や金融、エネルギーが買われる一方、情報技術や資本財は下落して始まったよ。

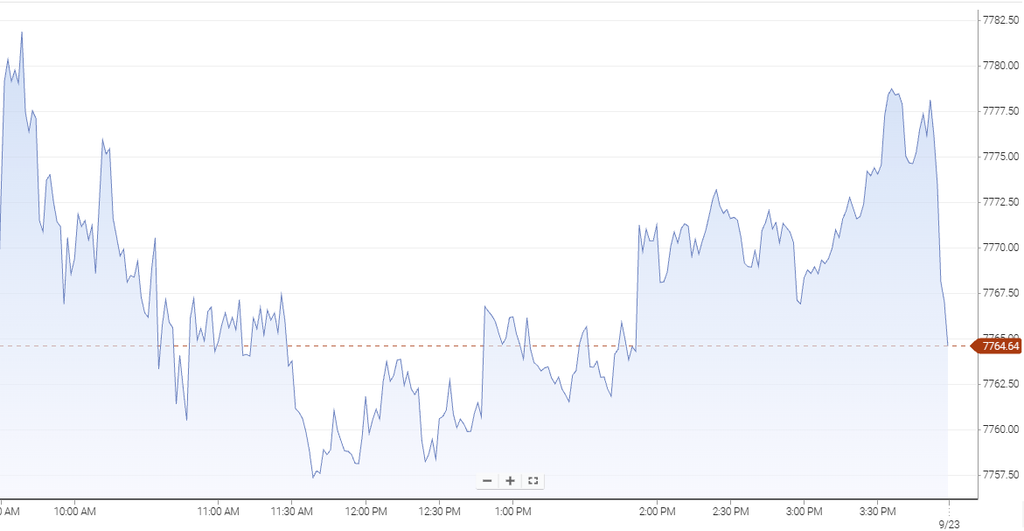
    S&P500は寄り付き後にいったん下げ幅を縮小したものの、午前10時頃から10年債利回りが上昇に転じると、再び売りが強まったの。午前11時過ぎには前日比-0.56%の7,662.57まで下落。ここからは、相場を支える材料がなかなか出てこなくて、重い展開が続いたよ。

    ところが正午過ぎ、米国とイランが、イランによるホルムズ海峡の開放と米国による対イラン経済封鎖の解除を組み合わせた、段階的な戦闘終結への道筋を模索していると伝わると、流れが一変。原油価格が反落し、S&P500も前日終値付近まで一気に買い戻されたの。実際、この報道は市場でも大きく意識され、株価と原油がニュースに敏感に反応する展開になったね。

    ただ、米中間選挙を前に米・イラン合意が本当に進むのかについては慎重な見方も多く、それ以上に買いが広がる動きは見られなかったよ。その後は前日終値近辺で売り買いが交錯し、午後2時過ぎからはほぼ横ばい。最終的にダウ平均は-0.31%、S&P500は-0.02%、ナスダック総合は+0.01%で終了。中東情勢への警戒と外交進展への期待がぶつかり合い、最後まで方向感の出にくい一日だったね。


    今日の金言

    ガチホで気絶。

    いったんポジションを持ったらガチホールドで放置するのが吉。


    動画オリジナルコンテンツもあるよ。見てね💖

  • 米国企業強い!結果、株価への影響は… 2026.9.24

    米国の企業活動がかなり強いっていう指標が出たけど、株ってそれだけじゃ上がらないんだよねえ💦


    株式のリスクに見合うリターンが縮小

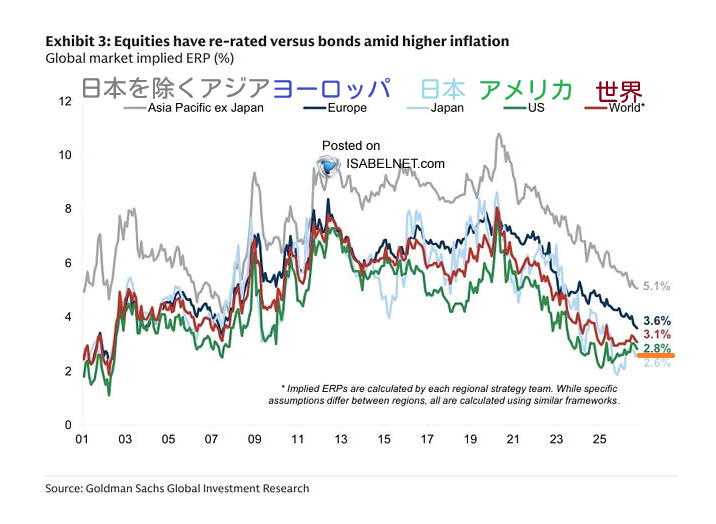
    今、アメリカと日本の株式市場では、ちょっと気になることが起きているんだよね。

    それが「エクイティ・リスク・プレミアム」がかなり縮小していること。簡単にいうと、株は債券よりも値下がりするリスクが高いわけだけど、そのリスクを取ったことに対してもらえる上乗せリターンが、かなり小さくなっているの。

    たとえば、債券でもそれなりの利回りが得られるのに、株を買ってもリスクを取るメリットがあまり大きくない、という状態なんだよね。

    そうなると、「わざわざリスクの高い株を買う必要があるの?」って投資家が考えやすくなる。株価が上がっても、期待していたほどリターンが出なければ、投資家の不満もたまりやすくなるんだよね。

    つまり今の株式市場は、企業そのものが悪いというより、株価が高い一方で、リスクに見合ったリターンを期待しにくくなっているところが、ちょっと気になるポイントなんだよね。


    S&P500の利益成長に見える過熱感

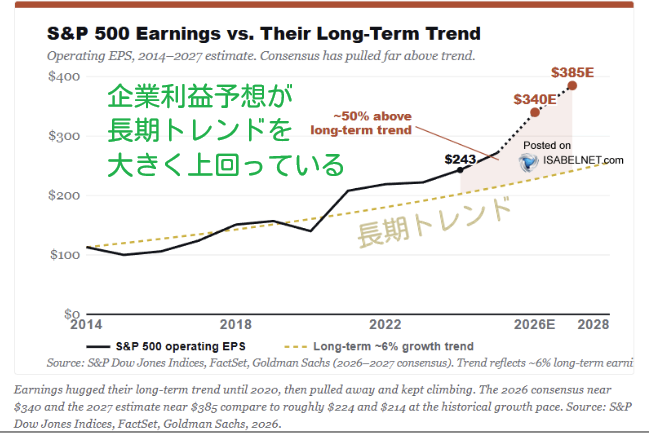
    S&P500の今後の企業利益について、市場の予想がかなり強気になっているんだよね。

    コンセンサス予想を見ると、S&P500の向こう1年の利益水準は、長期的な利益成長トレンドをなんと約50%も上回っているの。

    もちろん、これだけで「もう株価の天井が近い」と決まったわけじゃないよ。企業の利益が予想以上に伸び続ければ、高い利益水準がそのまま正当化されることだってあるからね。

    ただ、歴史を振り返ると、こうやって利益予想が長期的なトレンドから大きく上振れしている状態って、景気や相場のサイクルが終盤に近づいたときに見られることが多いんだよね。

    だから今は、すぐに株価が下がるというより、「市場がかなり強い利益成長を前提にしている」というところに注意しておきたいところ。もし今後、企業利益の伸びが期待ほど強くなかったら、S&P500の高い株価を支えている前提が一気に揺らぐ可能性もあるんだよね。


    市況振り返り

    イラン情勢の外交的な解決に向けた今後の展開や、メタ・プラットフォームズの開発者向け会議を控えて、投資家の間では様子見ムードが広がり、NY主要指数はそろって小安くスタートしたよ。エネルギーやヘルスケアが買われる一方、公益、素材、不動産などは下落して始まったの。

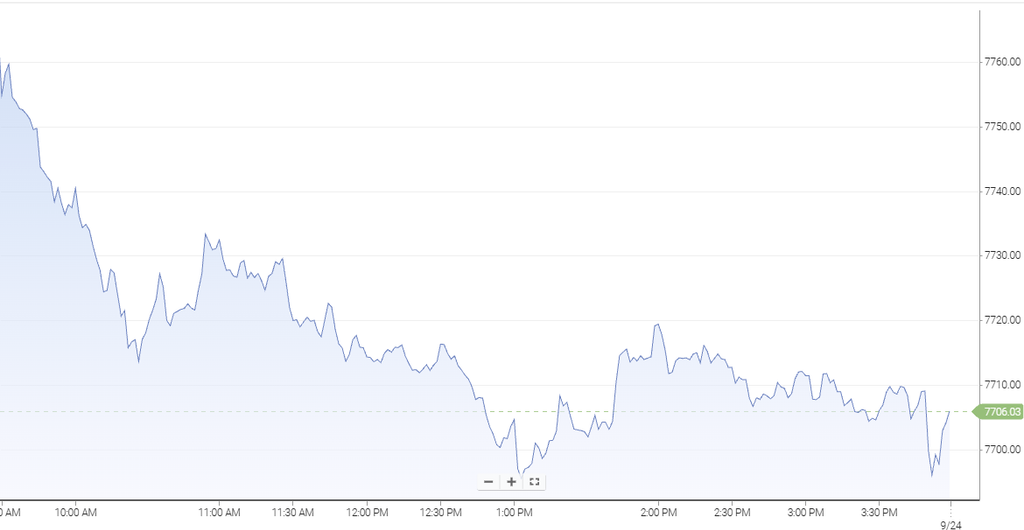
    午前9時45分に発表された9月のS&Pグローバル製造業PMIは57.0、サービス業PMIは58.7と、どちらも市場予想を上回ったよ。米国の企業活動がかなり強いことを示す一方、仕入れ価格の上昇も意識され、国債利回りが各年限で急上昇。これを嫌気してS&P500は寄り付き後も下げ幅を広げ、午前10時半頃には7,713付近まで下落したの。

    この水準ではテック株を中心に押し目買いが入り、いったん下げ止まったものの、相場を大きく押し上げる材料は乏しく、正午過ぎには再び安値を切り下げる展開に。午後1時には5年債入札が軟調な結果となり、10年債利回りがさらに上昇すると、S&P500は前日比-0.90%の7,694.89まで売り込まれたよ。

    その後は少し買い戻される場面もあったけど、金利上昇への警戒感が強く、投資家の買い意欲は限定的。引けにかけては7,710付近でもみ合いとなり、最終的にダウ平均は-0.68%、S&P500は-0.75%、ナスダック総合は-1.13%で終了。強いPMIが示した景気の底堅さが、今回は逆にインフレと追加利上げへの警戒につながり、長期金利の上昇が株式市場の重しになった一日だったね。


    今日の金言

    何年か一度、必ず暴落は訪れる。
    これだけは忘れないで頂きたい

    桐谷広人(投資家)


    動画オリジナルコンテンツもあるよ。見てね💖
  • イラン戦争、今年は終わらないってよ 2026.9.23

    昨日すごく上げたから今日は下げちゃうかな、と思ったけど、何とか持ちこたえたね💦


    最近のFOMC後の株価パターン

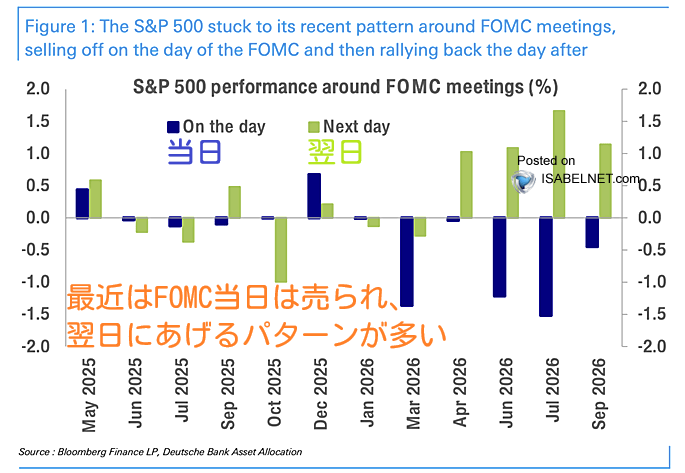
    先週のFOMCのあと、S&P500はいったんまた売られたんだけど、面白いことに翌日にはすぐ反発したんだよね。

    FOMCでは金利の動きに対する警戒感が強まって、一度は「やっぱり株は厳しいかも」っていう雰囲気になったんだけど、投資家の目線がすぐに別のところへ戻ってきたの。

    それが何かというと、やっぱり企業の利益なんだよね。

    金利とかFRBの政策ももちろん大事なんだけど、最終的に株価を支えてくれるのは、企業がこれからどれだけ利益を増やせるかっていうところ。

    今回の動きを見ても、金融政策への不安だけで売りが続くというより、「企業業績がしっかりしているなら、まだ株を買ってもいいんじゃない?」という見方が戻ってきた感じなんだよね。

    だからここからは、FOMCだけじゃなくて、次の決算シーズンで企業がどんな数字を出してくるのか。ここがS&P500の次の動きを見るうえで、かなり重要になってきそうだね。


    最近の決算発表後の株価パターン

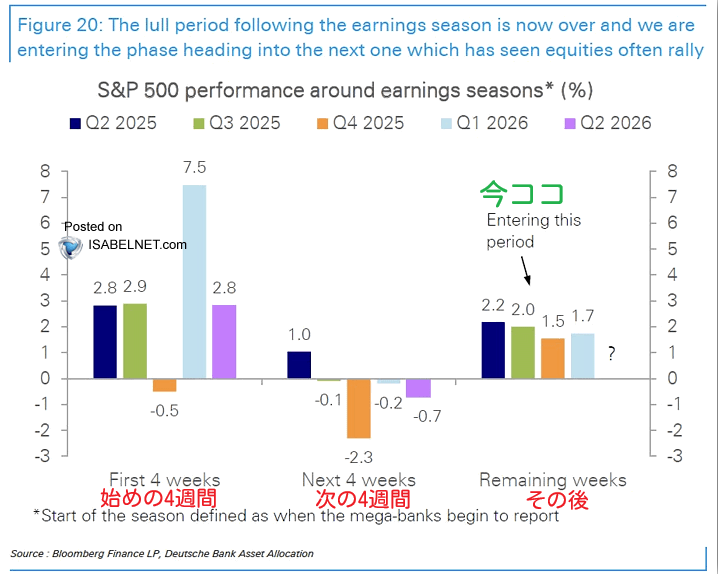
    決算発表がひと通り終わって、ちょっと静かになっていた相場なんだけど、ここからはもう次の決算シーズンに目が向き始めているんだよね。

    ウォール街でも、「次は企業の業績がどうなってるの?」っていうところに、少しずつ注目が集まってきているの。

    実はこの次の決算シーズンって、過去の傾向を見ると、米国株にとって比較的いい展開になりやすい時期なんだよね。

    今はFOMCとか金利の動きにどうしても目が行きやすいんだけど、結局のところ、株価を長く支えてくれるのは企業の利益。

    これから発表される決算で、企業がしっかり利益を伸ばせているのか、そして今後の業績見通しがどうなっているのか。

    ここがS&P500の次の動きを見るうえで、かなり大事になってきそうだね。


    市況振り返り

    2026年9月22日 火曜日

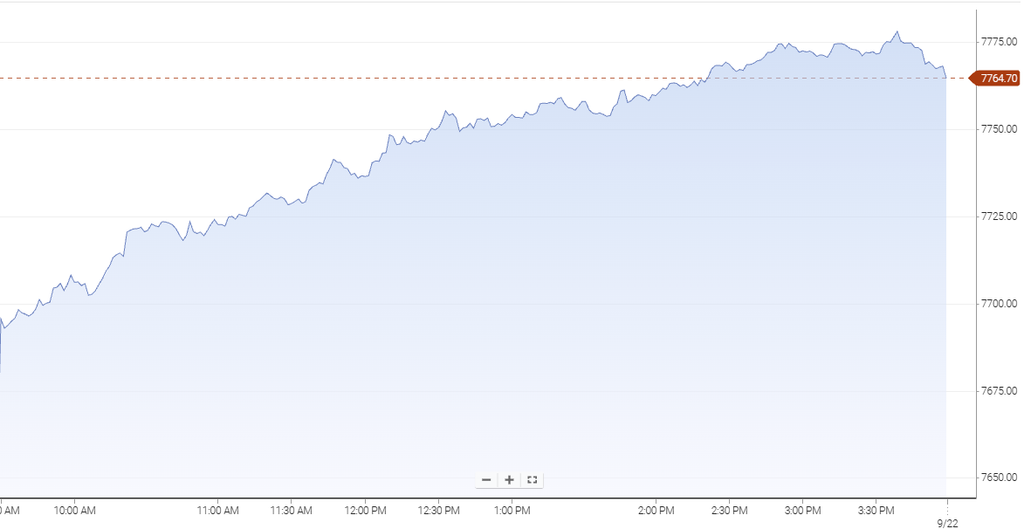
    イランが米国が軍事的な圧力を緩めて港湾封鎖を解除すれば、7日以内にホルムズ海峡を開放できると伝わったよ。これを受けて原油価格が下落し、インフレや中東情勢への警戒感が和らいだことで、NY主要指数はそろって上昇してスタートしたの。コミュニケーション・サービスや生活必需品、素材などが買われる一方、エネルギー株は下落して始まったよ。

    S&P500は小高く寄り付き、前日比+0.23%の7,782.19まで上昇。ただ、午前10時半を過ぎると流れが変わったの。トランプ大統領が「イランとの合意は中間選挙後になる」と発言したことで、湾岸諸国との会合で外交的な進展が得られるとの期待が後退。さらに、UBSのCEOが第3四半期のウェルス・マネジメントなどの手数料収入について慎重な見方を示したことから金融株も売られ、S&P500はじわじわ下落していったよ。

    午前11時半頃にはマイナス圏に沈み、正午前には前日比-0.11%の7,756.26まで下落。でも、生活必需品やヘルスケアが底堅く推移したことで、正午過ぎには前日終値付近まで持ち直したの。さらに午後2時前、トランプ大統領が米政府当局者とイラン代表団が協議を行ったとコメントすると、外交進展への期待から買いが入り、S&P500は再びプラス圏へ浮上したよ。

    その後も一定の利益確定売りをこなしながら7,780付近まで上値を伸ばしたものの、引け直前にはやや売り戻される展開に。最終的にはダウ平均が-0.36%、S&P500は前日比変わらず、ナスダック総合は+0.45%で終了。イラン情勢を巡るニュースに相場が振り回されながらも、最後はハイテク株が支えて、S&P500はほぼ横ばいで一日を終えたね。


    今日の金言

    どうして君は他人の報告を信じるばかりで、
    自分の眼で観察したり見たりしなかったのか。

    ガリレオ・ガリレイ(天文学者)


    動画オリジナルコンテンツもあるよ。見てね💖
  • 中東👍AI👍→株価↗️↗️ 2026.9.22

    中東情勢と株価って完全に連動してるね。


    ゴールドマン・サックスのS&P500見通し

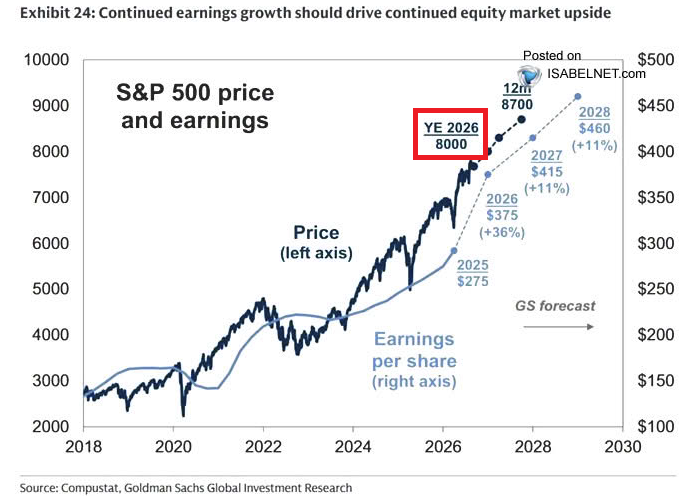
    ゴールドマン・サックスは、今後3カ月でS&P500が8,000、6カ月で8,300、12カ月で8,700という水準を目指すシナリオを示しているんだよね。

    ここで重要なのは、株価をさらに割高にすることで上昇を狙っているわけではなく、企業利益の成長を上昇の原動力としているところなの。

    ゴールドマン・サックスは2026年のS&P500のEPSを$340と予想していて、前年比+24%というかなり強い利益成長を見込んでいるの。

    特にAIインフラへの投資が、半導体やテクノロジー、関連する産業や公益企業などの利益を押し上げ、S&P500全体の利益成長に大きく貢献すると見ているんだよね。

    つまり、「PERがさらに上がるから株価も上がる」というより、「企業がしっかり利益を増やせば、今の株価水準を維持しながらさらに上を目指せる」という考え方なの。

    ただし、現在は金利上昇や中東情勢、AI投資の持続性などリスクもあるから、実際に8,000、8,300、8,700という水準に到達するには、利益成長が市場の期待を裏切らないことが重要になりそうだね。


    来月から上昇基調!?

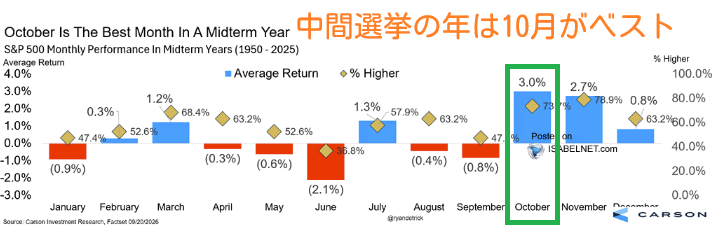
    中間選挙の年は、9月がS&P500にとって特に難しい月になりやすいんだよね。歴史的にも9月は年間で最も弱い月とされていて、中間選挙の年にはその傾向がさらに強まることがあるの。

    実際、9月後半は年間でも特に値動きが弱くなりやすい時期として知られているんだよね。

    でも、面白いのはその後なの。過去の中間選挙年を見ると、10月や11月に入ると相場が持ち直す傾向があって、10月から年末にかけて上昇基調が強まるケースが多いの。

    RBC GAMの分析でも、選挙前に一度調整したあと、選挙結果が見えてくるにつれて年末に向けてS&P500が回復するパターンが確認されているよ。

    これは、選挙そのものが株価を押し上げるというより、選挙が近づいて結果や政策の方向性が見えやすくなることで、不透明感が少しずつ和らぐことが背景のひとつと考えられているの。

    だから2026年も、9月の荒い相場を乗り越えたあと、10月・11月に投資家のリスク許容度が戻ってくるのか、そして年末に向けて相場の雰囲気が変わるのかが注目ポイントになりそうだね。


    市況振り返り

    9月21日 月曜日(NY時間)

    週末の中東情勢を受けて、原油価格が続落したことがまず大きな追い風になったよ。トランプ大統領がイランのペゼシュキアン大統領との会談に前向きな姿勢を示し、さらにフーシ派への攻撃を見送ったとの報道から、外交的な解決への期待が広がったの。実際、この日は原油価格が大きく下落し、株式市場ではインフレや金利への警戒感が和らいだよ。

    NY主要指数はそろって上昇してスタート。コミュニケーション・サービスが買われる一方、エネルギー株は下落して始まったの。なかでもメタ・プラットフォームズは、「Muse」アプリの好調が伝わって大幅高で寄り付き。さらに午前中には、オープンAIが「Muse」への対抗策として新製品の導入を計画しているとの報道もあり、エージェント型AIの普及によってCPUや半導体需要がさらに拡大するとの期待が強まったよ。AMDやインテルなど半導体株にも買いが広がり、情報技術セクターが相場を押し上げたの。

    午後に入っても勢いは衰えず、国連総会を舞台に米・イラン首脳会談が実現する可能性や外交的な進展への期待を背景に、S&P500はじわじわ上値を切り上げていったよ。一時は前日比+1.68%の7,779.22まで上昇。引け直前には少し売り戻されたものの、最終的にはダウ平均が+0.71%、S&P500が+1.49%、ナスダック総合が+2.26%で終了したの。原油安によるインフレ懸念の後退と、AI・半導体株への強い買いが重なって、週明けからかなり力強い上昇になったね。


    今日の金言

    自分のたいしたこともない考えに
    終止符を打ったところで、
    誰も困りはしない。

    ヴァージニア・ウルフ(小説家)


    動画オリジナルコンテンツもあるよ。見てね💖
  • 今週は株価一段安か それとも…!? 2026.9.21

    今週は金利の動向に注目だね。それにアメリカと中国の首脳会談もあるよ。


    先週の振り返り3つのポイント

    1つ目は、週初めに原油高とAI株安が重なったこと。
    週明けは中東情勢への警戒から原油価格が上昇し、WTIは一時103ドル台、Brentは108ドル台まで上昇。インフレ再加速への懸念から米10年債利回りも5%近辺まで上昇したの。さらにAI関連株にも売りが広がり、S&P500は週前半に大きく下げる場面があったよ。

    2つ目は、FOMCが実際に利上げを実施したこと。
    16日(水)、FRBは政策金利を3.75から0.25ポイント引き上げ4.00%にしたの。これは2023年7月以来、3年以上ぶりの利上げだったんだよね。FRBはインフレが依然として高いとの認識を示し、今後の追加利上げの可能性も示唆したことで、発表直後のS&P500は大きく上下したよ。

    3つ目は、FOMC後に株価が反発したものの、金利上昇が重しになったこと。
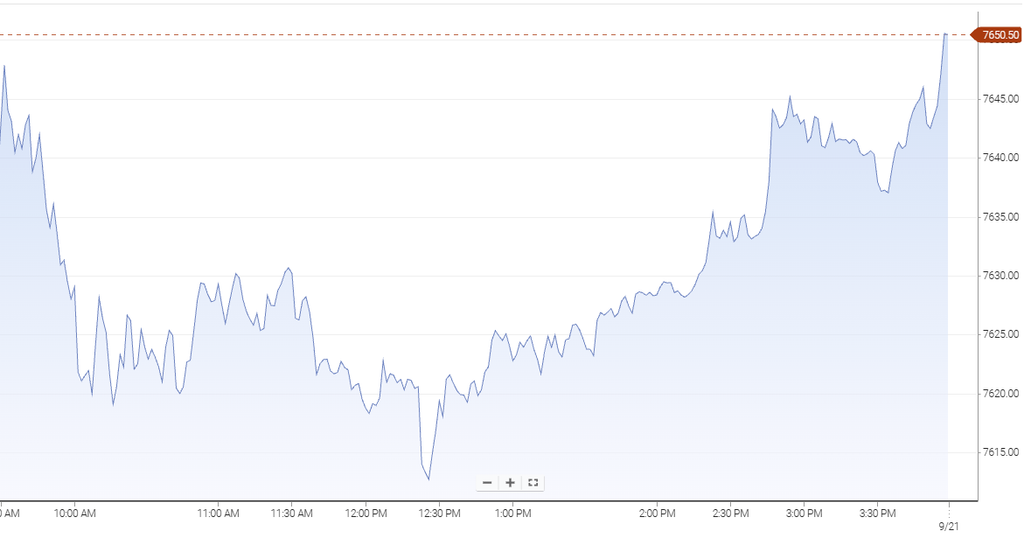
    17日(木)は原油価格と米国債利回りが低下したことで、ハイテク株を中心に買い戻しが入り、S&P500は大きく反発したの。でも18日(金)は10年債利回りが再び5%まで上昇し、上値を抑えられる展開に。最終的にS&P500は7,650.50で終了し、週間では0.08%安となったよ。


    今週の見通し

    FOMCを通過したことで、今度は「追加利上げがどこまで続くのか」を見極める一週間になりそうだよ。先週はFRBが3年以上ぶりとなる利上げを実施した一方、S&P500は週間で小幅な下落にとどまったの。ここからは金利と原油、そしてAI関連株の動きが相場の方向を左右しそうだね。

    まず注目したいのが、FRB関係者の発言だよ。9月FOMCでは政策金利が0.25%引き上げられたうえ、FRBの経済見通しでは2026年のPCEインフレ率が3.7%、コアPCEが3.4%と、インフレがまだ目標を大きく上回るとの見通しが示されたの。今週は複数のFRB高官が発言する予定で、追加利上げに対してどんな姿勢を示すのかが重要になりそう。

    そしてもうひとつが、米10年債利回りと原油価格。先週は10年債利回りが一時5%近くまで上昇し、原油も中東情勢を背景に100ドルを超える水準で推移したの。原油高が続けばインフレへの警戒が強まり、長期金利の上昇にもつながりやすいから、S&P500の上値を抑える材料になりそうだね。反対に原油と長期金利が落ち着けば、株式市場には安心感が戻りやすそう。

    一方で、AI・半導体株には再び買いが集まる可能性もあるよ。先週はS&P500が0.1%下落したのに対して、NASDAQは0.7%上昇、半導体指数も2.8%上昇していて、ハイテク株の底堅さが目立ったの。今週もAI投資への期待が維持されれば、S&P500を支える材料になりそうだね。

    さらに今週は、トランプ大統領と中国の習近平国家主席の会談も注目材料。AIや半導体規制、貿易問題などが話し合われる見通しで、内容次第ではハイテク株や半導体株の値動きに影響する可能性があるよ。経済指標では9月PMI、住宅販売、耐久財受注、ミシガン大学消費者信頼感などが予定されているの。

    全体としては、「利上げ後の金利動向を確認しながら、原油とAI株の綱引きになる一週間」になりそう。S&P500は高値圏に近いだけに、金利が落ち着けば買いが入りやすい一方、10年債利回りが5%を明確に上回るようなら、再び株価への警戒感が強まりそうだね。


    今日の金言

    何をするにも時間は見つからないだろう。
    時間が欲しければ自分で作ることだ。

    チャールズ・バクストン(作家)


  • 「逝ってこい!」米国株「はーい」 2026.9.19

    今週も3日連続下落で始まったときはどうなることかと思ったけど、後半は盛り返したね💖


    ひなの資産進捗~!😆


    今週のS&P500

    -0.08%


    EMAXISファンド比較


    波が引いてる…!

    3週間前にNAAIMエクスポージャー指数が102.7まで上昇して、2年ぶりの高水準をつけたんだけど、そこから一気に低下して、今回は71.92まで落ちてきたんだよね。

    この指数は、アクティブ運用を行う投資マネージャーが、米国株にどの程度資金を振り向けているのかを示す指標なの。

    100を超えると株式への投資比率をかなり高くしている状態で、数字が低下すると株式へのエクスポージャーを減らして、より慎重なポジションを取っていることを意味するんだよね。

    今回、102.7から71.92まで大きく低下したということは、わずか3週間でアクティブマネージャーが米国株への投資比率をかなり落としたということ。

    つまり、これまで強気だった投資家の間でも、少しずつ警戒感が高まっているように見えるの。

    ただ、これは必ずしも「株価が下がる」という意味ではないんだよね。

    むしろ、投資家のポジションが軽くなっていることで、悪材料が出尽くしたあとに買い戻しが入りやすくなる可能性もあるの。

    今後、指数がさらに低下するのか、それとも株価の反発とともに再び上昇するのか、投資家心理の変化を見るうえで注目しておきたいところだね。


    割高感、半端ないんですけど

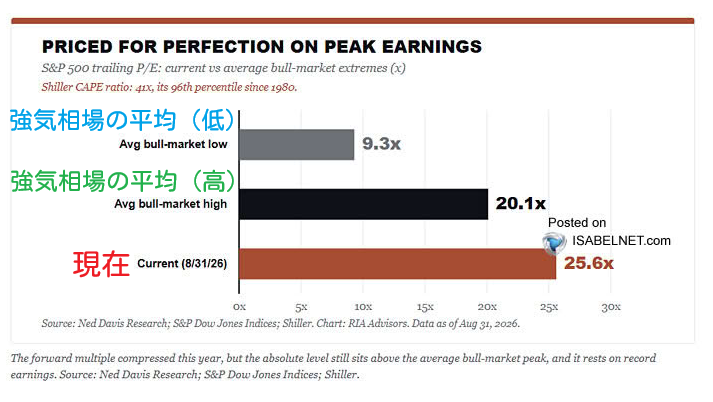
    実際に過去12カ月の企業利益を使って計算するPERが26倍まで上昇しているんだよね。

    これは長期的な平均をかなり上回っているうえ、過去の強気相場がピークをつけた時期と比べても高い水準なの。

    PERが高いということは、投資家が企業の利益に対して、それだけ高い価格を払っているということ。

    だから今のS&P500は、企業業績が期待通りに伸び続けることがかなり重要になっているんだよね。

    特に注意したいのは、株価が高い状態では、ちょっとした悪材料でも「思っていたほど利益が伸びないかも」と投資家が考えれば、PERが低下して株価の調整につながりやすいこと。

    つまり、今は悪材料を吸収する余裕がそれほど大きくない、と考えることもできるの。

    ただし、PERが26倍だからといって、それだけで暴落が起こるわけではないんだよね。

    企業利益が力強く伸び続ければ、高いPERが正当化されるケースもあるの。結局のところ、今のS&P500を見るうえでは「株価が高いかどうか」だけではなく、高い株価を支えるだけの利益成長がこれからも続くのか、そこが大きなポイントになりそうだね。


    市況振り返り

    9月18日 金曜日(NY時間)

    朝9時15分、8月の鉱工業生産指数が前月比横ばいとなり、市場予想を下回ったよ。来週に予定されているトランプ大統領と湾岸諸国とのイラン情勢を巡る会合を前に、投資家の間では様子見ムードが広がり、NY主要指数は小高くスタートしたの。コミュニケーション・サービスが買われる一方、素材や公益などは下落して始まったよ。

    ただ、寄り付き前にはサウジアラムコが欧州の少なくとも2社の製油会社に対して、来月分の原油供給を見送ると通知したと報じられ、原油価格が上昇に転じたの。さらに、日銀の金融政策決定会合を受けて円売りが進み、為替介入への警戒から財務省による米国債売りも意識され、朝方から10年債利回りが上昇。これが株式市場の重しとなって、S&P500は寄り付き後まもなくマイナス圏に沈んだよ。

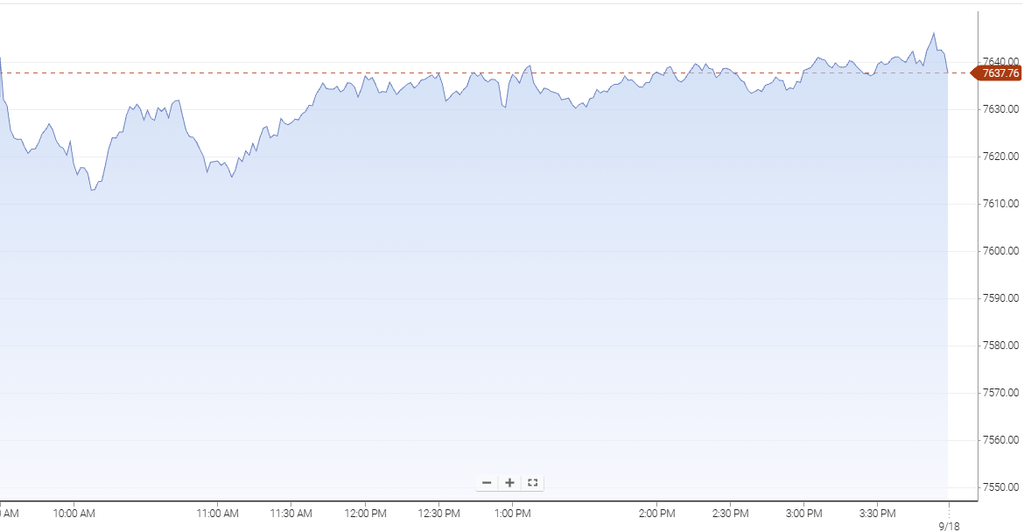
    午前10時頃には7,620付近まで下落したものの、新たな売り材料に乏しく、その後は7,620〜7,630の狭いレンジでもみ合う展開に。正午過ぎには前日比-0.36%の7,610.52まで下げたけど、午後に入るとテック株を中心に買い戻しが入り、午後3時前には再びプラス圏へ浮上したの。

    その後は小幅高の水準で売り買いが交錯し、最終的にダウ平均は-0.18%、S&P500は+0.17%、ナスダック総合は+0.39%で終了。原油と長期金利への警戒感が残る一方、テック株の買い戻しでじわじわ持ち直す一日になったね。


    今日の金言

    過去から学び、
    今日のために生き、
    未来に対して希望をもつ。
    大切なことは、
    何も疑問を持たない状態に陥らないことである。

    アルベルト・アインシュタイン(物理学者)


    動画オリジナルコンテンツもあるよ。見てね💖
  • 利上げしちゃったけど翌日上げてて草 2026.9.18

    今日は気持ちよくあげたね~💕
    よかったよかった💦


    注目!アメリカ個人消費

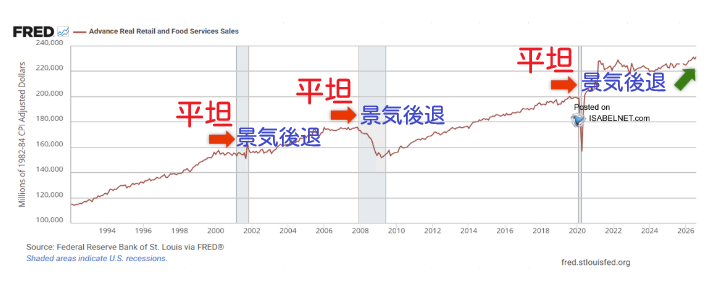
    米国の実質小売売上高は前年同月比+2.58%となっているんだよね。

    実質ベースというのは、物価上昇の影響を取り除いて、実際にどれだけモノの購入量が増えているのかを見る数字なの。

    だから+2.58%というのは、消費者の購買活動が今のところしっかり伸びていることを示しているんだよね。

    米国経済では個人消費がGDPの大きな部分を占めているから、消費が元気かどうかは景気を見るうえですごく重要なの。

    実際、2026年第2四半期も個人消費はGDPの成長を支える要因のひとつになっているよ。

    ただ、ちょっと気になるのが過去のリセッション前のパターン。

    景気後退が始まる前には、実質小売売上高がそれまでの上昇基調から横ばいになり、消費の勢いが弱くなるケースが多いの。

    だから今の+2.58%という数字そのものはまだ弱くないけれど、ここから伸びが鈍化して横ばいになってくるようなら、景気の先行きに注意する必要が出てきそう。

    今は「消費が崩れていない」という安心材料と、「今後もこの勢いを維持できるのか」というチェックポイントが同時にある局面なんだよね。


    利上げモードはいつまで続く?

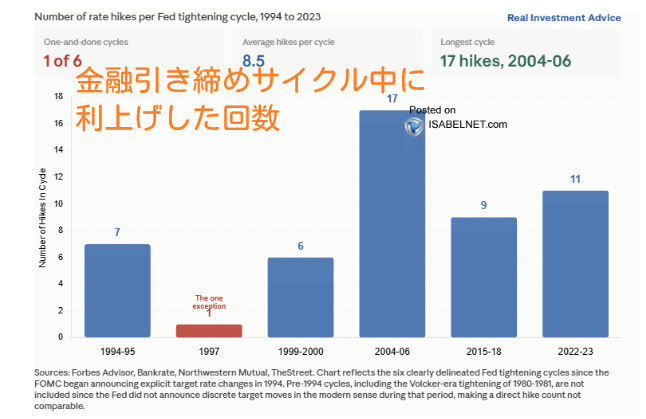
    1994年以降、FRBは6回の利上げサイクルを経験してきたんだけど、そのうち5回は少なくとも6回以上の利上げを行い、数年にわたって金融引き締めが続いたんだよね。

    ところが、今回のサイクルは過去とは少し事情が違うの。現在は政策金利からインフレ率を差し引いた「実質金利」がすでに比較的高い水準にあるため、FRBが何度も追加利上げをしなくても、金融環境そのものが十分に引き締まっている可能性があるの。

    つまり、今回の利上げは長い引き締めサイクルのスタートではなく、インフレを抑えるための短期間の調整になる可能性もあるということ。

    もちろん、原油価格の上昇などでインフレがさらに加速すれば、追加利上げが必要になる可能性もあるんだけど、逆にインフレが落ち着けば、FRBは早い段階で利上げを止めることも考えられるんだよね。

    だから今回の相場で重要なのは、「何回利上げするのか」だけじゃなくて、実質金利がすでに高い状態から始まっている今回の引き締めが、過去より短期間で終わるのかどうか。

    ここはS&P500の今後を考えるうえでも、かなり注目しておきたいポイントになりそうだね。


    市況振り返り

    9月17日 木曜日(NY時間)

    朝8時30分発表の週間新規失業保険申請件数が19.6万件と予想を下回り、雇用市場の底堅さが意識されたよ。9月フィラデルフィア連銀製造業景況指数も37.8と予想を上回る一方、8月住宅着工件数は127.5万件と予想を下回ったの。

    さらに、トランプ大統領が22日に湾岸諸国の首脳らとイラン情勢について会合を開く予定と伝わったほか、中国がサウジアラビアの要請を受け、イランにフーシ派への協力を抑えるよう求めたとも報じられたよ。中東情勢の緊張緩和への期待から原油価格が下落し、NY主要指数はそろって上昇してスタート。一般消費財や情報技術が買われる一方、エネルギー株は下落して始まったの。

    個別では、ネビウス・グループがオンデマンドGPUサービスの価格を引き上げるとの報道や、ジェネラックがアマゾンのデータセンター向けに最大80億ドル相当の発電機を供給する契約を結んだことが材料になって、AI需要への強気ムードが継続。半導体やメモリ関連株がしっかり買われたよ。一方でアルファベットやメタなど一部の大型テック株には売りが出て、午前中のS&P500は前日終値付近から7,615あたりの狭いレンジで上下する展開に。長期金利や原油価格への警戒感も残って、買い意欲はまだ限定的だったの。

    午後は小幅高の水準でもみ合いながら推移し、最終的にはダウ平均が+0.61%、S&P500が+1.14%、ナスダック総合が+1.69%で終了。前日のFOMC後の下落から一転、金利と原油の落ち着きに加えてAI・半導体株が相場を押し上げる一日になったね。


    今日の金言

    ステップ・バイ・ステップ。
    どんなことでも、
    何かを達成する場合に
    とるべき方法はただひとつ、
    一歩ずつ着実に立ち向かうことだ。
    これ以外に方法はない。

    マイケル・ジョーダン(バスケットボール選手)


    動画オリジナルコンテンツもあるよ。見てね💖
  • どうだ?イケるか…?やっぱりだみだぁ~💦 2026.9.17

    今日は朝からなんか調子いじゃん💕なんて思ってたんだけどね💦


    今日のFRB会合での目標金利の確率

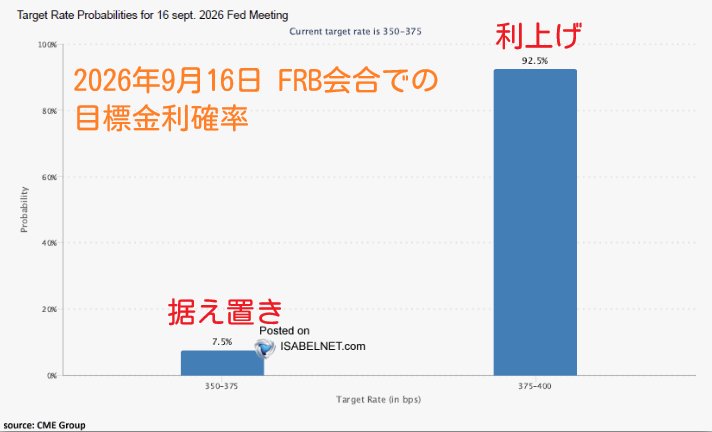
    市場では、FRBが今日25bpの利上げに動くとの見方がかなり強まっていて、FedWatchではその確率が92.5%まで織り込まれているんだよね。

    ただ、今回ちょっと難しいのが、インフレを押し上げている大きな要因が原油価格の上昇だということ。

    原油高は中東情勢などを背景に起きている供給側のショックだから、FRBが金利を25bp上げても、原油そのものを安くすることはできないの。

    むしろ利上げによって景気や企業活動を冷やす一方で、ガソリンや輸送コストなどの上昇は残る可能性があるんだよね。

    実際、足元では原油価格が100ドルを超え、10年国債利回りも5%近くまで上昇していて、インフレと金利の両方が市場の重しになっているの。

    つまり今回の利上げは、インフレを抑えるための強いメッセージにはなるけれど、原油高そのものを解決するわけではないということ。

    だから投資家にとっては、今日の25bpの利上げそのものよりも、FRBがこの先も追加利上げを続けるのか、原油高によるインフレをどこまで一時的なものと見るのか、そこが大きなポイントになりそうだね。


    利上げ当日のS&P500のパフォーマンス

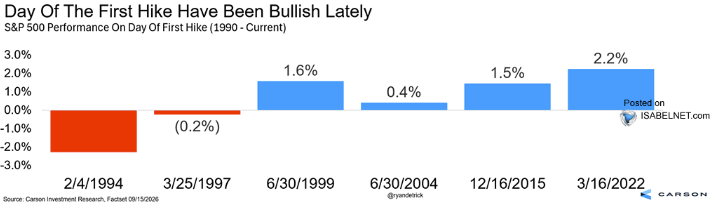
    過去4回の「最初の利上げ」の日には、S&P500はいずれも上昇していて、中には1日でかなり大きく上昇したケースもあったんだよね。

    これは、利上げそのものがサプライズだったというより、「いつ利上げするのか」という不透明感が解消されたことが大きかったと考えられるの。

    市場がすでに利上げを織り込んでいれば、実際に発表された瞬間には「最大の不安材料がなくなった」と受け止められて、株価が買い戻されることもあるんだよね。

    今回も25bpの利上げはかなり織り込まれていて、単純に「利上げ=株安」とは限らない状況なの。

    ただ、今回はちょっと事情が違うところもあるの。

    原油価格の上昇によってインフレ懸念が強まり、10年国債利回りも5%近くまで上昇しているから、投資家が本当に注目しているのは今回の利上げそのものより、FRBがこの先も追加利上げを続けるのかどうかなんだよね。

    だから今回は、過去4回と同じように「利上げを確認して安心感が広がる」のか、それとも「これからも利上げが続くかもしれない」という警戒感が強まるのか。

    S&P500にとっては、利上げの有無以上に、FRBの今後の金利見通しが大きなポイントになりそうだね。


    市況振り返り

    9月16日 水曜日(NY時間)

    朝8時半発表の8月小売売上高が前月比+1.2%、GDP算出に使われるコントロールグループ売上高も+1.4%と、どちらも予想を上回ったよ。景気の強さが意識されてNY主要指数はそろって上昇スタート。寄り付き前にはSKハイニックスとの米国でのメモリ半導体生産を協議中と伝わったインテルが買われ、前日に報じられたOpenAIの追加資金調達計画も追い風に、半導体株が相場を引っ張ったの。

    さらに午前11時前、リビア国営石油会社が石油生産量は通常水準に戻ったと発表すると、原油価格と10年債利回りが低下。これも株価を支えて、S&P500は正午前に前日比+0.54%の7,626.79まで上昇したよ。

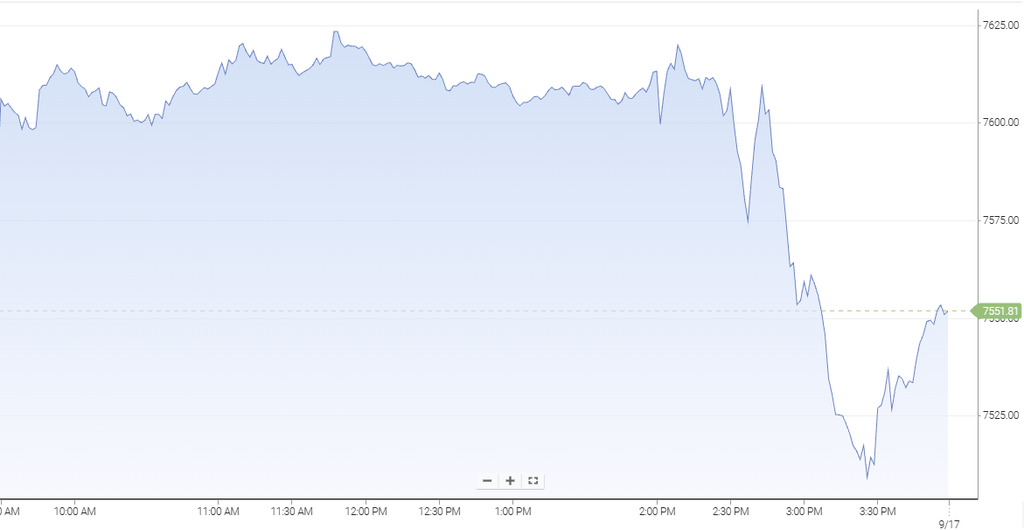
    ところが午後2時、いよいよFOMCの結果が発表されると空気が一変。政策金利は0.25%引き上げられ、しかも予想されていた反対票もなく全会一致での利上げに。さらに、ドット・プロットでは年内にもう1回の追加利上げを見込む委員が多数となり、10年債利回りも上昇。S&P500は一気に売りに押されていったの。

    午後2時半からのウォーシュFRB議長の記者会見でも、インフレについて「改善したとは言えない」との認識が示され、売りがさらに加速。午後3時半頃にはS&P500が前日比-1.03%の7,507.77まで下落したよ。そこから少し買い戻されたものの、結局ダウ平均は-1.21%、S&P500は-0.45%、ナスダック総合は-0.01%で終了。朝は強い小売売上高とAI・半導体株で上昇していたのに、FOMCを境に金利上昇への警戒が一気に強まる、まさに後半に流れがひっくり返った一日だったね。


    今日の金言

    投資は『退屈』であるべきだ

    ポール・サミュエルソン(経済学者)


    動画オリジナルコンテンツもあるよ。見てね💖
  • やっぱり、原油高→インフレ→利上げ→株安…なの?😢 2026.9.16

    やっぱり利上げからの株価下落のシナリオが濃厚なのかなあ💦


    S&P500 2週間リターン中央値

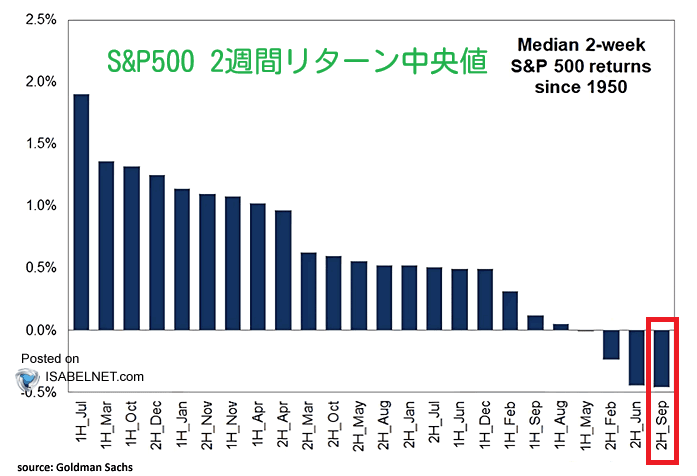
    S&P500にとって、1950年以降で最もパフォーマンスが弱くなりやすい半月が、実は9月後半なんだよね。

    9月そのものが年間で最も弱い月として知られているうえに、特に後半には売りが強まりやすい季節性があるの。

    しかも中間選挙の年は、こうした弱さがさらに目立ちやすいと言われているんだよね。

    ただ、今年の相場は今のところ、このいつものパターンにかなり逆らっているの。

    S&P500は高値圏を維持していて、9月に入っても大きく崩れてはいないんだよね。

    足元では原油高や長期金利の上昇など警戒材料が増えている一方で、企業利益の強さやAI関連株への期待が相場を支えているの。

    だから、ここからがちょっと面白いところ。

    果たして今年の9月後半も歴史通りに売りが強まるのか、それとも企業業績の強さが季節性を跳ね返すのか。

    今のところ相場は「歴史は繰り返さない」と言わんばかりの動きを見せているけど、9月後半に入ってからの値動きには、いつも以上に注目しておきたいところだね。


    FOMCとS&P500

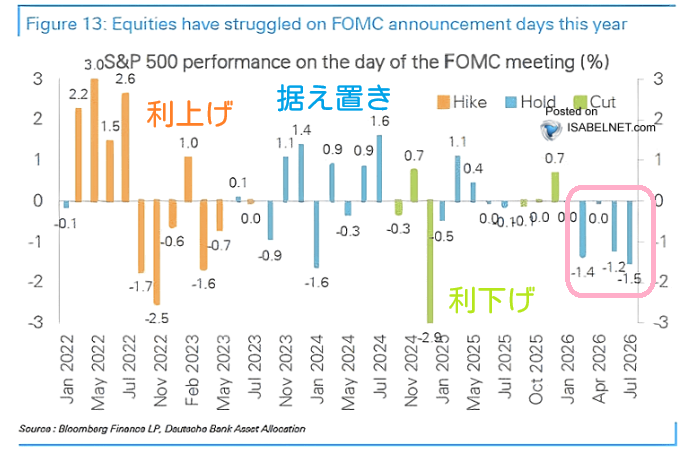
    今年の米国株は、FOMCで金融政策が発表される日に弱い動きを見せる場面が目立っているんだよね。

    FOMCでは金利の変更だけじゃなく、FRBが今後どんな金融政策を考えているのかが示されるから、投資家の期待が大きく動きやすいの。

    特に今年はインフレや原油価格の上昇を背景に、利上げへの警戒感も強まっているんだよね。

    そして今週はいよいよ9月のFOMC。

    市場では政策判断をめぐる不透明感が高まる一方、S&P500はここまでの上昇から調整色も強くなっているの。

    果たして今回は、これまでの「FOMCの日は弱い」というパターンを跳ね返して、株価が反発する展開になるのか。

    それとも、今回も金融政策への警戒感が重しになるのか。

    今週はS&P500にとって、かなり重要な分岐点になりそうだね。


    市況振り返り

    9月15日 火曜日(NY時間)

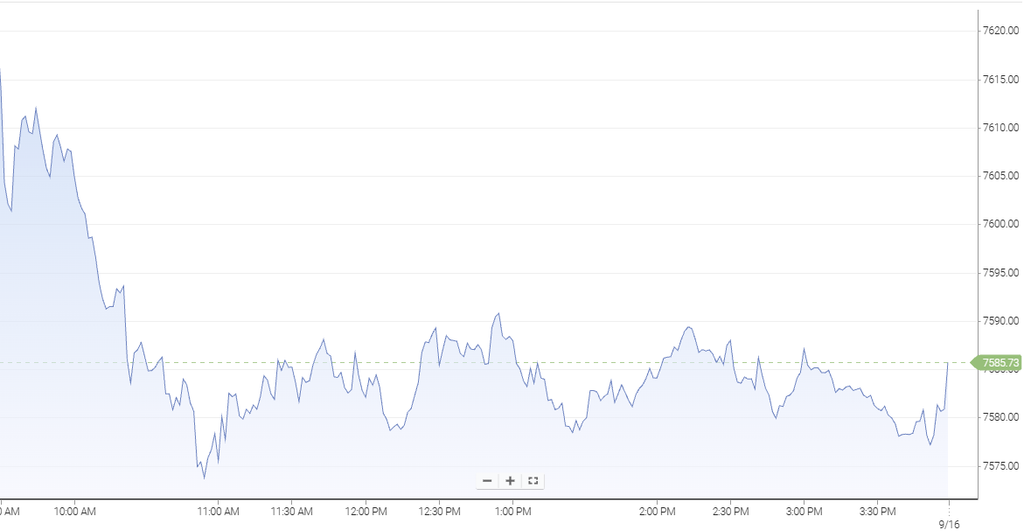
    リビア西部のパイプラインで石油施設警備隊が主要バルブを閉鎖し、3つの油田が操業を停止したと伝わると、原油価格の上昇が続いたね。これを受けてNY主要指数は小安くスタート。エネルギーや情報技術が買われる一方、コミュニケーション・サービスや生活必需品は軟調な滑り出しになったよ。

    寄り付きでは、AIの最先端モデル開発ペースが減速するとの懸念が少し落ち着き、半導体株を中心にAI関連株もしっかり。ただ、午前中にオープンAIがアンソロピックやグーグルとAIの安全性について取り組んでいると報じられると、AI関連投資の減速懸念が再び意識され始めたの。情報技術セクターは午前10時半頃からマイナス圏に沈み、一般消費財や公益にも売りが広がって、S&P500はじわじわ下げ幅を拡大していったよ。

    午前11時前にはS&P500が前日比-0.63%の7,572.69付近まで下落。ここでいったん売りが一巡すると、正午前には少し買い戻されて下げ幅を縮小したんだけど、積極的に買い上がるほどの材料は見当たらず。さらに翌日のFOMCを控えていることもあって、午後は完全に様子見ムードになったね。

    S&P500はその後、7,580~7,590という狭いレンジでほぼ動かず、そのまま取引終了。ダウ平均は-0.63%、S&P500は-0.45%、ナスダック総合は-0.78%で引けたよ。原油高とAI投資への警戒感が重しになる一方、FOMCを目前に控えて大きくポジションを傾ける動きも出にくく、終日じっと次の材料を待つような一日だったね。


    今日の金言

    人の一生は重荷を負いて
    遠き道をゆくが如し。
    いそぐべからず。

    徳川家康(武将)


    動画オリジナルコンテンツもあるよ。見てね💖