• 株価が史上最高な今、むしろ買いに行け! 2026.10.8

    年内にもう一回利上げがあるかも!でもなんか市場はもう織り込み始めてるみたい。心配なさそう!💪


    最高値は買い時?
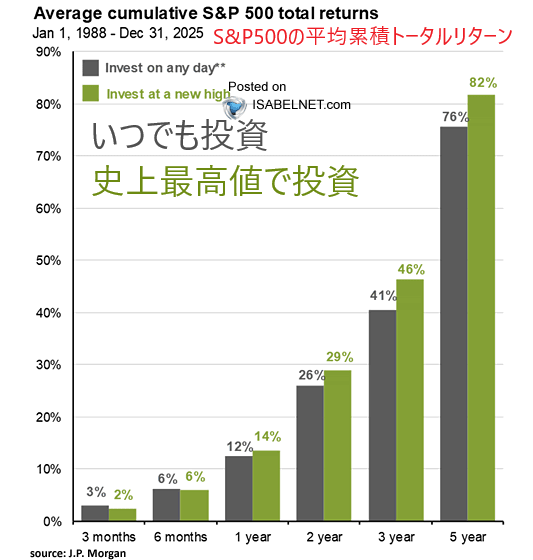
    株式市場が史上最高値を更新すると、「ここから買うのはちょっと怖いな」って、投資を控える人が増えやすいんだよね。高値で買った直後に下落するのが心配になるからなんだけど、実はこうした慎重姿勢が、結果的にリターンを逃すことにつながってきたという歴史があるの。

    過去のデータを見ると、S&P500が最高値圏にあるときに、その上昇の勢いに乗って投資したほうが、普通の日に投資するよりも、その後のリターンが良かったケースが多いんだって。

    もちろん、最高値だからといって必ず上昇が続くわけじゃないよ。短期的には調整することもあるし、割高感が強い局面では注意も必要なの。

    それでも「高値だから買わない」と単純に考えるより、強い相場では上昇トレンドそのものが投資家に利益をもたらしてきた、という点はちょっと覚えておきたいところだね。


    上昇の準備は整った?
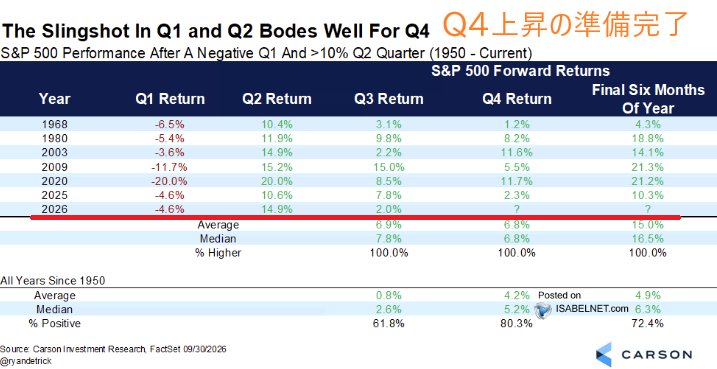
    過去のデータが今回も当てはまるなら、S&P500にはまだ上昇余地があるかもしれないんだよね。

    1950年以降のデータを見ると、第1四半期に下落した一方で、その後の第2四半期までに10%を超える上昇を記録したケースでは、第4四半期のS&P500はなんとすべての年で上昇して終わっているの。しかも、第4四半期の平均リターンは+6.8%だったんだって。

    つまり、年の前半にいったん下落を経験しながら、その後に10%を超える力強い上昇を見せた年は、年末にかけても相場が強くなりやすかったということだね。

    もちろん、過去のパターンが今回もそのまま再現されるとは限らないよ。でも、企業利益がしっかり伸びていて投資家心理も改善してくれば、この季節性は強気派にとってちょっと心強い材料。2026年のS&P500が年末に向けてさらに上を目指せるのか、注目したいところだね。


    市況振り返り

    10月7日 水曜日(NY時間)
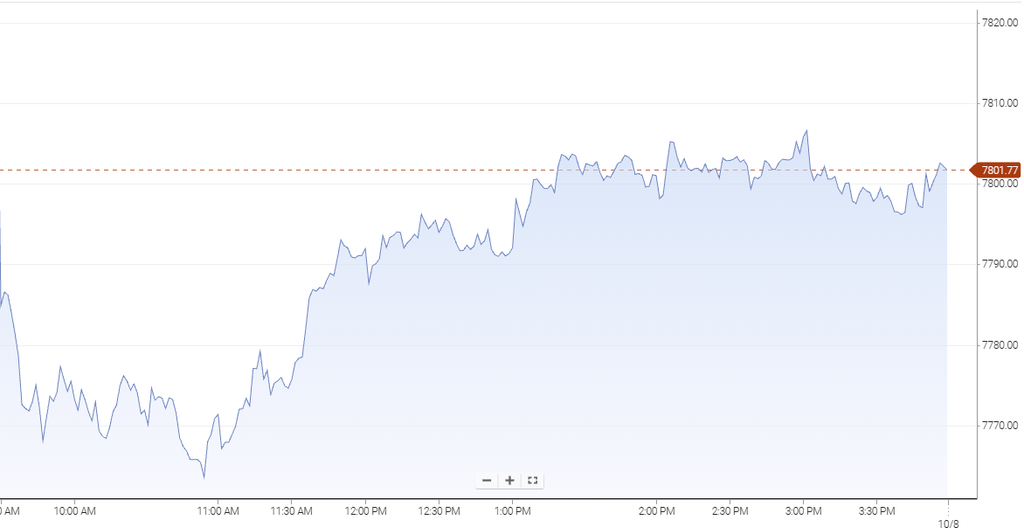
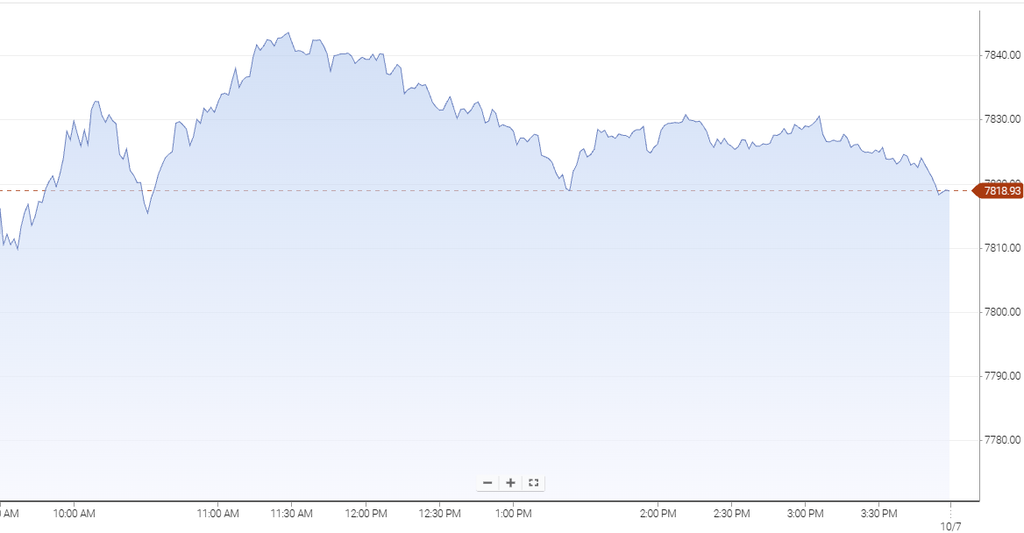
    フーシ派とサウジアラビアの戦闘激化や、ウクライナによるロシアの石油施設への攻撃などから原油供給への懸念が再び強まり、原油価格と10年債利回りが上昇。これを嫌気してNY主要指数はそろって下落してスタートしたよ。エネルギーやヘルスケア、生活必需品が買われる一方、素材や資本財などは下落して始まったの。

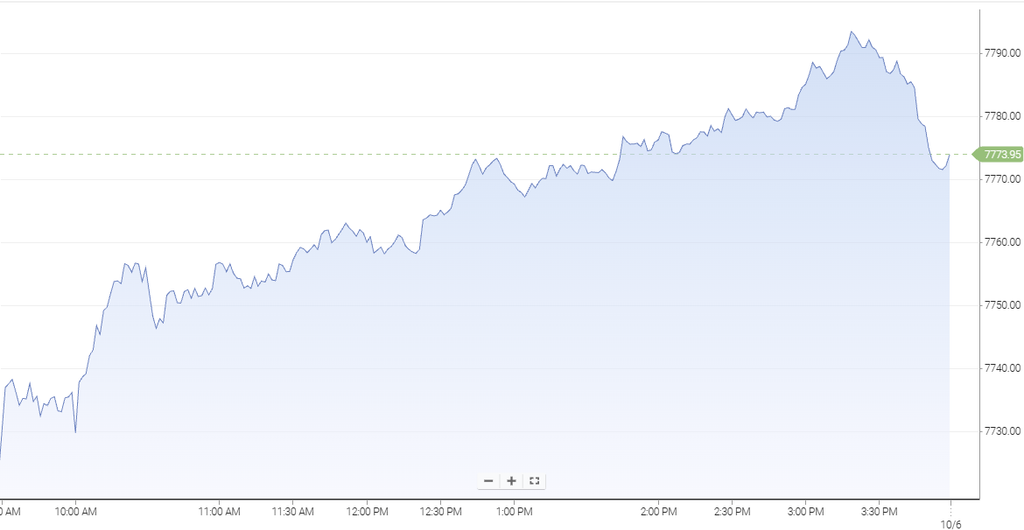
    寄り付き後は金利上昇を嫌った幅広い売りに加えて、FTCと農務省が農業機械の製造・流通市場について反競争的行為の可能性を含む調査を開始すると発表。これを受けてキャタピラーやディアなど農業機械株が大きく売られ、資本財の下落も重しとなったよ。S&P500は午前11時前に前日比-0.71%の7,763.34まで下落したの。

    でも、まもなく原油価格の上昇が一服すると、S&P500は正午前に7,790付近まで回復。さらに午後1時、10年債入札が堅調な結果となって10年債利回りが低下に転じると、S&P500も下げ幅を縮めて7,800付近まで持ち直したよ。

    午後2時にはFOMC議事録が公表され、19人全員が利上げを支持し、大多数が年末までに1回の追加利上げが適切になる可能性が高いとみていたことが明らかになったけど、市場の反応は限定的だったね。 その後もS&P500は7,800付近でもみ合いとなり、最終的にダウ平均は-0.66%、S&P500は-0.22%、ナスダック総合は-0.22%で終了。

    原油高と金利上昇が重しになる一方、後半は債券利回りの低下で下げ幅をかなり縮めた一日だったよ。


    今日の金言

    再現性のない勝利は、たまたま起きただけ。

    過去の成功体験にしがみつくな


    動画オリジナルコンテンツもあるよ。見てね💖
  • まだまだ続くよ!上昇相場⤴️ 2026.10.7

    中東情勢への警戒が上値を抑えてるけど、AI関連株はそれでも力強く上昇。ゴイゴイスー。


    上昇相場はまだ続く

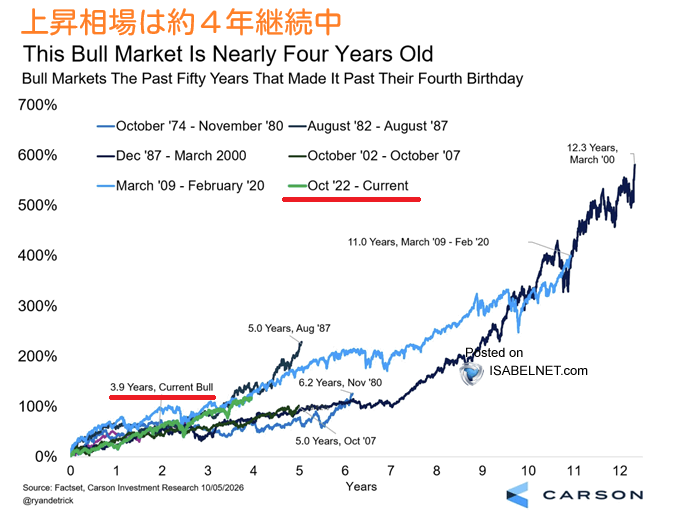
    過去50年間のデータを見ると、アメリカの強気相場は平均で約8年間続き、その間に株価は平均で+288%上昇してきたんだよね。

    そして、現在のS&P500の上昇相場は始まってからもうすぐ4年。過去の平均的な強気相場と比べると、まだ半分ほどの期間しか経っていないことになるの。

    もちろん、強気相場が必ず8年間続くわけではないし、過去と同じような+288%の上昇がこれからも続くという意味でもないよ。でも、歴史的な平均だけを見ると、「もう上昇相場は終わり」と決めつけるには、まだ早い可能性があるんだよね。

    ここまで株価が上昇してくると、弱気派からは「そろそろ限界じゃない?」という声も出てきそうだけど、過去のデータは意外にもまだ上昇余地が残っている可能性を示しているの。果たして今回の強気相場は、どこまで続くのか。ちょっと気になるところだね。


    相場を支える利益率

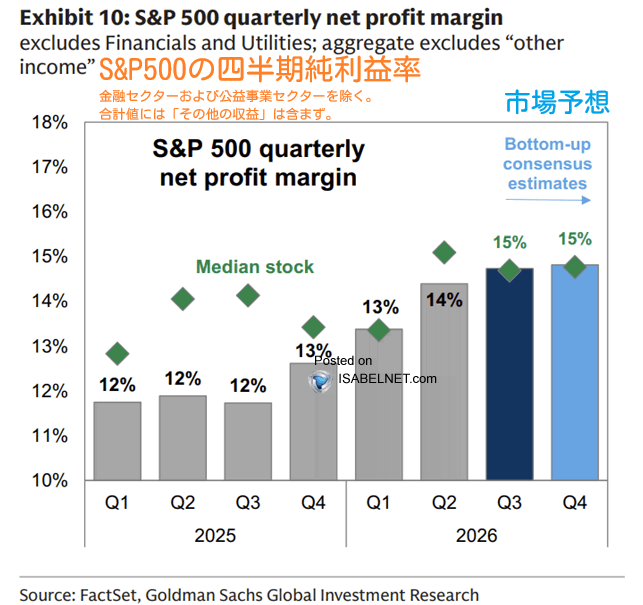
    アメリカ企業の業績はかなりしっかりしていて、2026年第3四半期の利益率は15%に達すると予想されているんだよね。

    利益率っていうのは、売上のうちどれくらいが利益として残るのかを見る数字。これが15%まで上昇するということは、企業が売上を増やすだけじゃなく、コストを抑えながら効率よく利益を稼げているということなの。

    株価が高い水準にある今は、「この株価を支えられるだけの利益を企業が生み出せるのか」がすごく大事になってくるんだよね。利益率が高い状態を維持できれば、企業利益の成長が続きやすくなって、S&P500の上昇を支える材料にもなりそう。

    もちろん、金利や景気、コスト上昇などの影響には注意が必要だけど、今のところ企業の利益面はかなり心強い材料。まだ相場の上昇余地があると考える投資家にとっては、この利益率の強さが大きな支えになりそうだね。


    市況振り返り

    10月6日 火曜日(NY時間)

    午前8時30分発表の8月輸入物価指数が前月比+4.2%、輸出物価指数が+1.2%と、ともに予想を上回ったよ。それでも原油価格と10年債利回りが落ち着いていたことが好感され、NY主要指数はそろって上昇してスタート。公益、情報技術、ヘルスケアなどが買われる一方、エネルギーだけが下落して始まったの。

    寄り付き後は、アルファベットと20年間の電力購入契約を結んだコンステレーション・エナジーや、半導体需要が今後数年間も非常に高水準で続くとの見通しを示したAMD、2028年度の売上高見通しを引き上げたマーベル・テクノロジーなどが大きく買われ、S&P500もじわじわ上昇。午前10時すぎには7,835付近まで上伸したよ。

    ただ、午前10時半ごろにはヘルスケア株への売りが強まり、S&P500は7,813付近までいったん失速。それでもここが下値となり、再び買いが優勢に。午前11時半ごろには前日比+0.91%の7,844.52まで上値を切り上げたの。

    ところが正午前、サウジアラビア主導の連合軍が親イラン武装組織フーシ派のミサイルを迎撃したとの報道が伝わると、地政学リスクへの警戒から原油価格が上昇に転じたよ。これを受けてS&P500も午後1時半ごろには7,817付近までじわじわ売り戻されたの。その後は7,825付近で小動きとなり、最終的にダウ平均は+0.49%、S&P500は+0.58%、ナスダック総合は+0.45%で終了。

    AIや半導体関連を中心とした買いが相場を支えた一方、原油高と中東情勢への警戒が上値を抑えた一日だったね。


    今日の金言

    自分の予想を信じる理由は、
    たいてい自分で作っている。

    マーケットは自分の都合よく動かない


    動画オリジナルコンテンツもあるよ。見てね💖
  • 週の初めはしっかり!いいスタートォ 2026.10.6

    今日は大型テックを中心に買いが広がって、金利上昇をこなしながらしっかり上昇したね💕


    利益が次の原動力

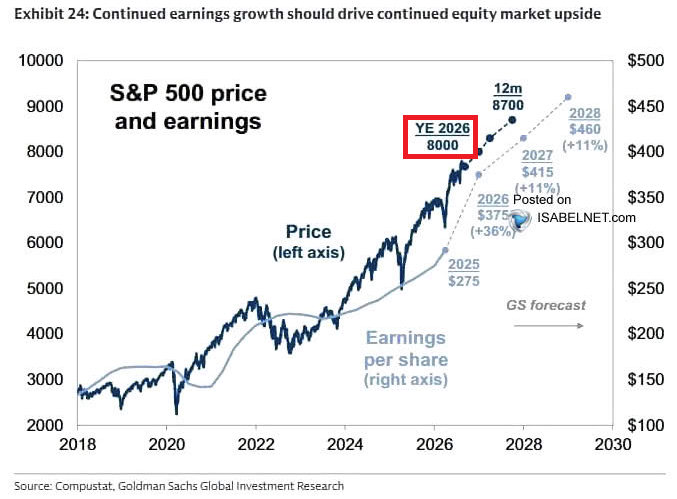
    ゴールドマン・サックスは、S&P500についてかなり強気な見通しを維持しているんだよね。今後3カ月で8,000、6カ月で8,300、そして1年以内には8,700まで上昇すると見ているの。

    ただ、ここで面白いのが、次の上昇を支えるのは「バリュエーションの上昇」ではなく、企業利益の成長だと考えているところ。今のS&P500はすでに株価が高く、PERなどの割高感も意識されているから、これ以上、株価だけが先行して上昇するのは難しくなっているんだよね。

    だからゴールドマン・サックスのシナリオでは、企業がしっかり利益を増やし、その利益成長に合わせて株価も切り上がっていくというイメージなの。

    もちろん、8,000、8,300、8,700に必ず到達するわけじゃないよ。でも、ここからS&P500がさらに上を目指せるかどうかは、株価そのものより「企業利益がどこまで伸びるのか」が大きなポイントになりそうだね。


    高い利益予想

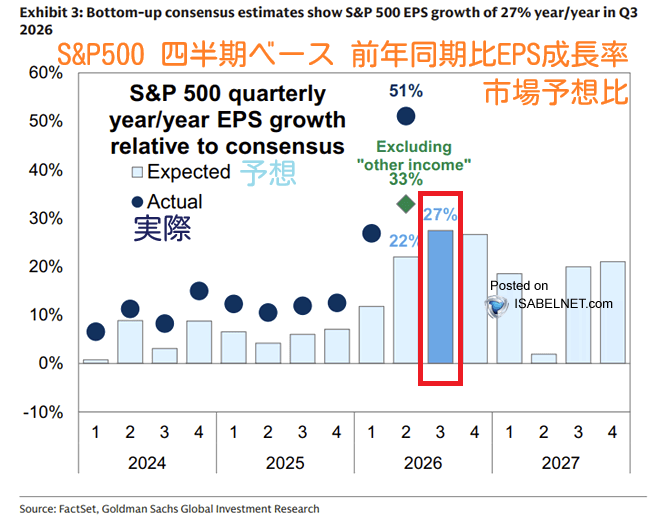
    2026年第3四半期のS&P500の企業利益は、前年同期比でなんと+27%も増えると予想されているんだよね。かなり力強い利益成長なんだけど、その大きな原動力になっているのが、やっぱりテクノロジー企業なの。

    AI関連をはじめとするテック企業の利益が好調で、それがS&P500全体の利益を大きく押し上げているということ。つまり、今回も「テックが相場を支えている」という構図になっているんだよね。

    もちろん、テクノロジー企業の利益成長が続けば、S&P500にとってはかなり心強い材料。ただ、その一方で、指数の上昇が一部の大型テック株に集中している状態が続くと、相場全体の広がりという面では少し気になるところでもあるの。

    これからもテック企業が期待通りの利益成長を続けられるのか。そして、その勢いが他の業種にも広がっていくのか。S&P500の次の上昇を考えるうえで、かなり重要なポイントになりそうだね。


    市況振り返り

    10月5日 月曜日(NY時間)

    前週に続いて中東からの原油輸出が回復に向かうとの見方が広がり、原油価格が落ち着く中で、NY主要指数はそろって上昇してスタートしたよ。情報技術やコミュニケーション・サービスが買われる一方、生活必需品や不動産、一般消費財は下落して始まったの。

    午前9時45分には9月S&PグローバルサービスPMI確報値が58.8と予想を上回った一方、10時発表のISM非製造業景況指数は54.9と予想を下回ったよ。10月FOMCでは政策金利が据え置かれるとの見方が大勢だったこともあって、相場の反応は限定的だったね。S&P500は小高く寄り付いたあと、午前11時ごろには7,758付近まで上昇。その後もエヌビディアやマイクロソフトなど大型テック株を中心に、じわじわ上値を切り上げていったよ。

    正午ごろには10年債利回りの上昇が目立ち、消費関連株などは伸び悩んだけど、幅広い銘柄への買いが相場を支えたの。午後3時半ごろにはS&P500が前日比+0.93%の7,794.35まで上昇。ただ、引けにかけては少し売られ、最終的にダウ平均は+0.18%、S&P500は+0.66%、ナスダック総合は+1.05%で終了。

    大型テックを中心に買いが広がり、金利上昇をこなしながらしっかり上昇した一日だったね。


    今日の金言

    自分の予想を信じる理由は、
    たいてい自分で作っている。

    マーケットは自分の都合よく動かない


    動画オリジナルコンテンツもあるよ。見てね💖
  • 高値を維持できるか 頑張れ米国株!🕺 2026.10.5

    今週はいろいろな情報が出てくるけど、市場がどう反応するか、まだよくわからないな~


    先週の振り返り3つのポイント

    1つ目は、週初めから長期金利の上昇が株価の重しになったこと。
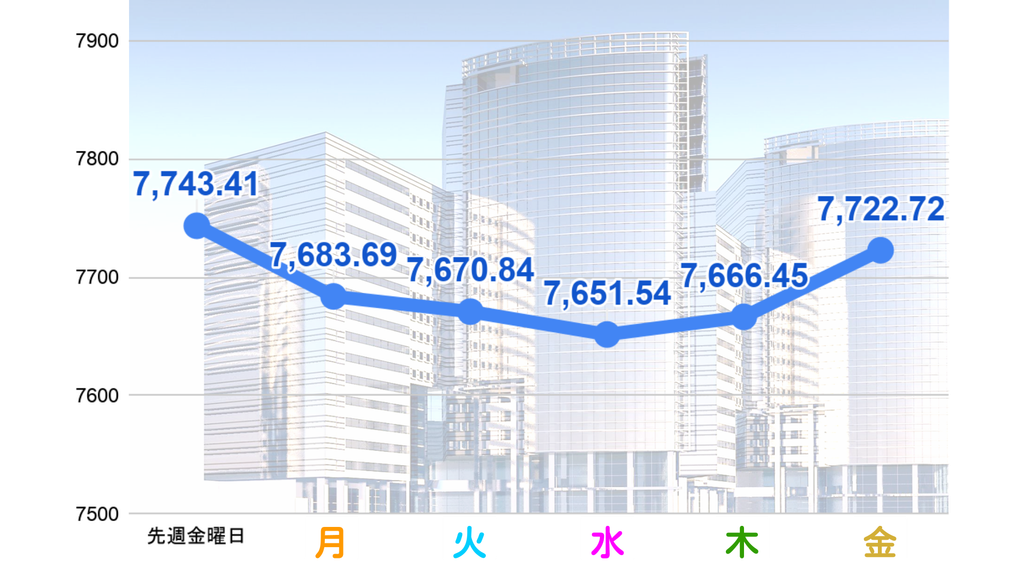
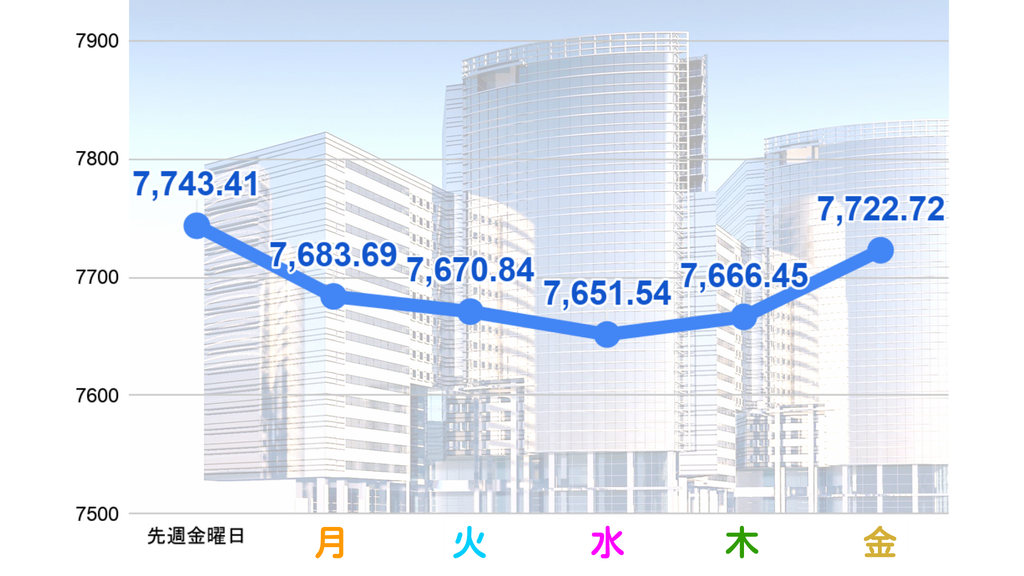
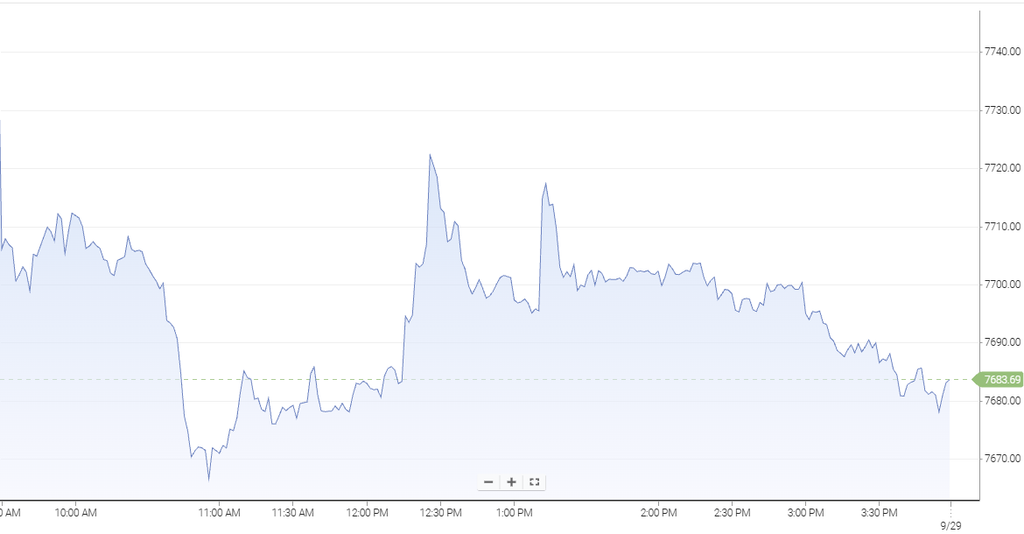
    28日のS&P500は0.8%下落し、7,683.69で終了。米10年債利回りが5.23%まで上昇し、2007年以来の高水準となったことで、株式市場では金利上昇への警戒が強まったの。原油価格や中東情勢への不安も重なって、AI関連株への買いがあっても指数全体を押し上げきれない展開だったよ。

    2つ目は、インフレと景気をめぐる見方が交錯したこと。
    30日に発表された8月PCE物価指数では、総合PCEが前年比3.1%、コアPCEが3.0%上昇し、インフレが依然としてFRBの目標を上回っていることが確認されたの。一方、雇用関連では弱さも見え始め、FRBの追加利上げをめぐる市場の見方は徐々に変化。高いインフレと軟調な雇用という、ちょっと難しい組み合わせになったね。

    3つ目は、週末の雇用統計で株価が大きく反発したこと。
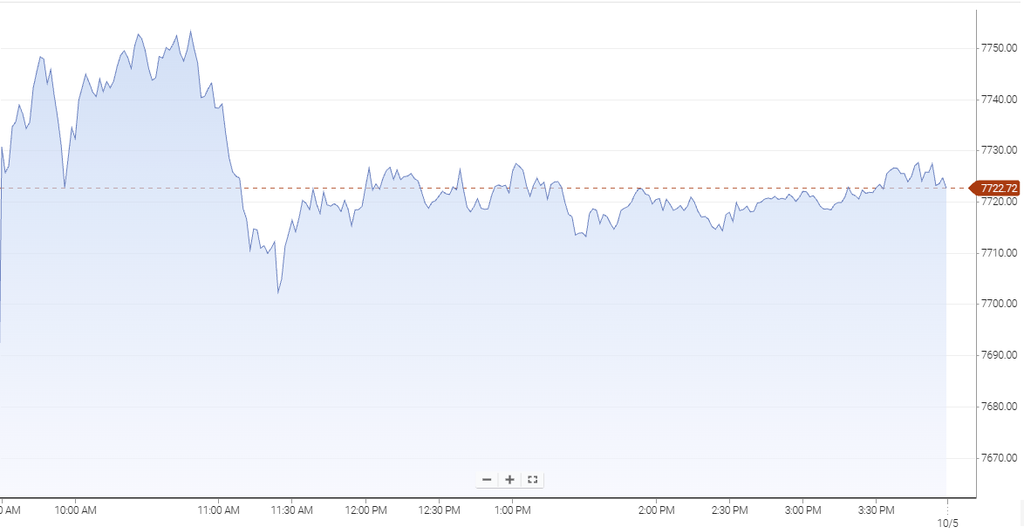
    10月2日に発表された9月非農業部門雇用者数は2.9万人増にとどまり、市場予想の9万人増を大きく下回ったの。これを受けて10月の追加利上げ観測が後退し、S&P500は0.73%上昇して7,722.72で終了したよ。ただし週間では0.27%安となり、NASDAQが0.45%上昇する一方、S&P500は5週のうち4週目の下落となったの。

    振り返ると、今週は「長期金利の急上昇で下落 → インフレへの警戒 → 弱い雇用統計で利上げ観測が後退し反発」という流れだったね。特に週後半は、金利よりも雇用の弱さが株価を動かす材料になった一週間だったよ。


    今週の見通し

    今週は弱い雇用統計を受けて利上げ観測が後退した一方、長期金利の高さが引き続き上値を抑える展開になりそうだよ。

    まず注目したいのは、FRBの金融政策に対する市場の見方だね。9月の非農業部門雇用者数はわずか2.9万人増と市場予想を大きく下回り、失業率も4.2%へ上昇したの。これを受けて10月の追加利上げ観測が後退し、株式市場には安心感が戻ったよ。今週は8日のFOMC議事要旨が発表される予定で、9月の利上げをめぐってFRB内でどんな議論があったのかが注目されそう。

    ただ、金利が完全に安心できる状況ではないんだよね。先週は米10年債利回りが一時5.34%まで上昇し、20年以上ぶりの高水準になったの。原油価格の上昇やインフレへの警戒、さらにAI関連企業による巨額の設備投資が長期金利を押し上げる要因になっているよ。金利が再び上昇すれば、PERの高いハイテク株には利益確定売りが出やすくなりそう。

    一方で、AI・半導体株の強さはS&P500の大きな支えになっているよ。先週はNASDAQが0.5%上昇して過去最高値を更新した一方、S&P500は0.3%下落と、ハイテク株の相対的な強さが目立ったの。AI投資による企業業績への期待も続いていて、株価を支える材料になっているね。今週からはペプシコやデルタ航空などの決算も始まり、徐々に第3四半期決算への関心が高まりそう。

    全体としては、「利上げ観測の後退」と「高い長期金利」の綱引きになりそうだよ。雇用の弱さがFRBの追加利上げを遠ざけるなら株価には追い風だけど、景気減速が意識されすぎると今度は企業業績への不安につながるから、そこはちょっと難しいところ。今週はFOMC議事要旨に加えて、サービス業の景況感や雇用関連指標、そして企業決算を確認しながら、S&P500が高値圏を維持できるかを試す一週間になりそうだね。


    今日の金言

    道を選んだら、決してあきらめない。

    キャサリン・ヘプバーン


  • やっぱり10月は株価上昇するかも💖 2026.10.3

    今週もおつかれさまー。今週の経済指標を見ると、なんか利上げ遠のいてる!?って思わない?


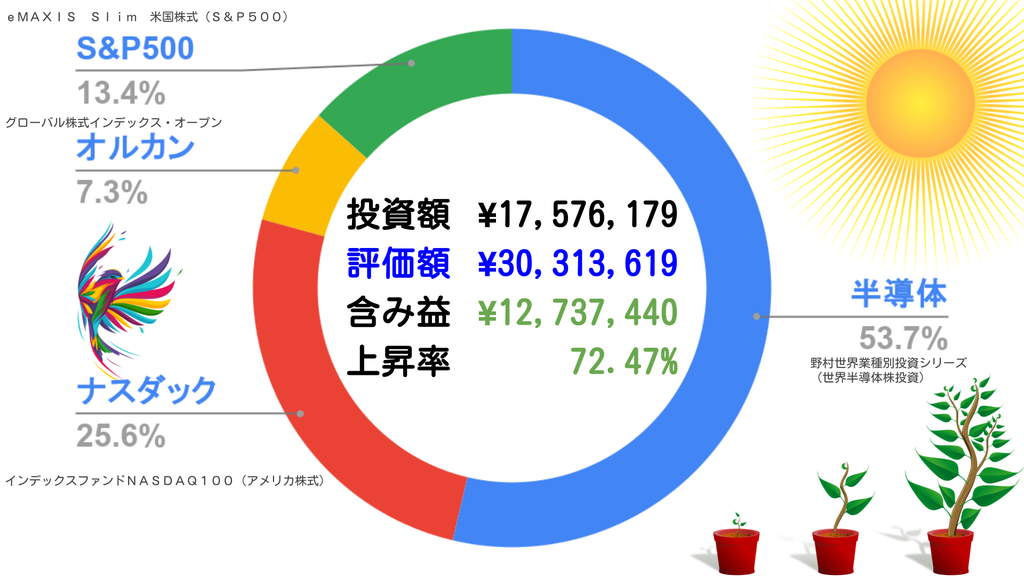
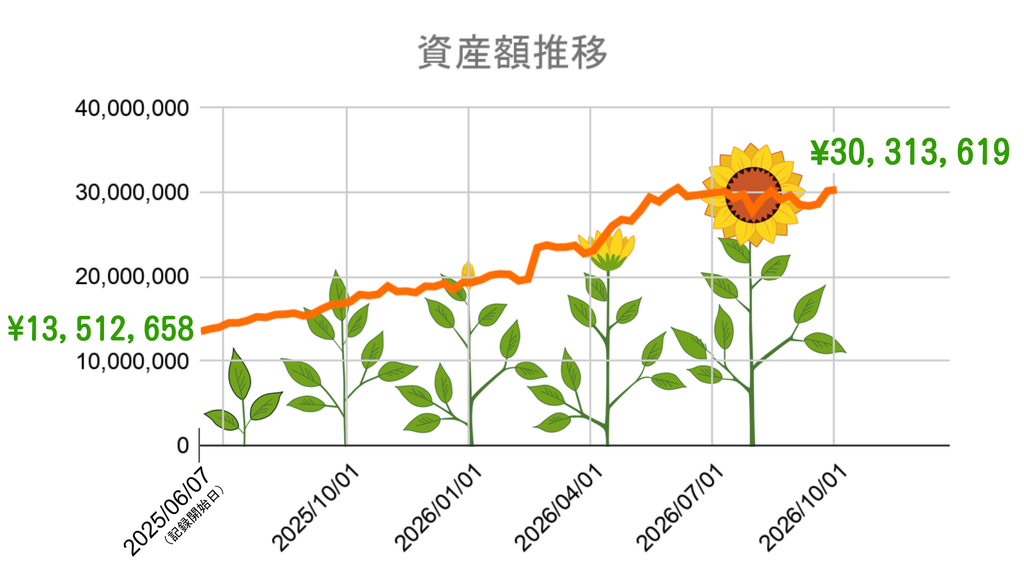
    ひなの資産進捗~!😆


    今週のS&P500

    -0.27%


    EMAXISファンド比較


    ここから9カ月は最高!?

    強気派がまだ笑顔を見せているのには、ちょっと面白い季節性があるんだよね。

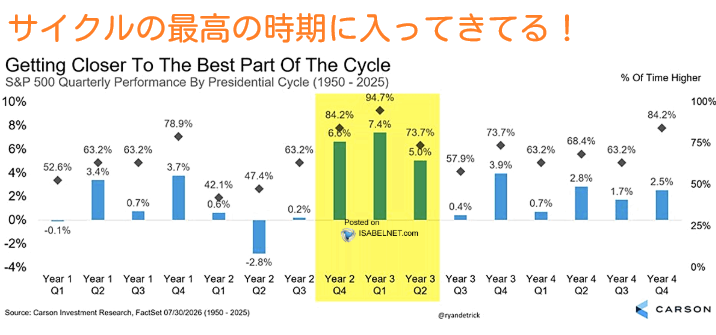
    過去のS&P500の動きを見ると、大統領の4年間の任期サイクルの中で、2年目の第4四半期から3年目の第2四半期にかけて、およそ9カ月間が比較的パフォーマンスの良い期間になっているの。

    つまり、中間選挙の年の終盤から翌年の前半にかけて、株式市場が力強い動きを見せてきたということだね。2026年は大統領サイクルの2年目にあたるから、歴史的なパターンだけを見れば、これから2027年前半にかけてはちょっと気になる時期に入ってくるの。

    もちろん、こうした季節性だけでS&P500の動きが決まるわけじゃないよ。金利や企業利益、景気などによって展開は変わるけど、「2年目後半から3年目」というこの約9カ月の期間は、過去のデータを見るうえで注目しておきたいポイントだね。


    強気はまだ健在!

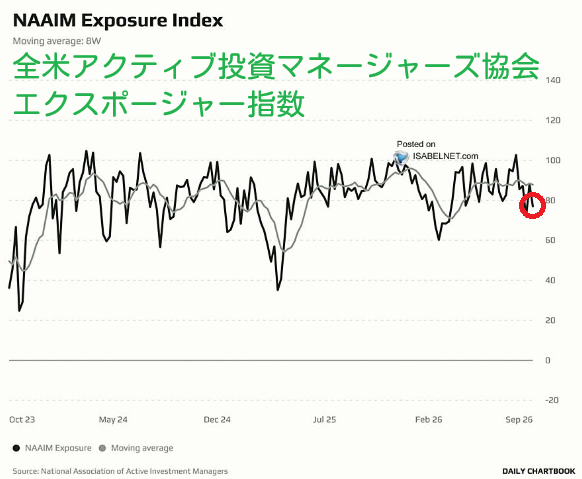
    NAAIMエクスポージャー指数が76.99まで低下して、アクティブ運用をしている投資家が、米国株への投資比率を少し落としているんだよね。

    NAAIMエクスポージャー指数は、アクティブマネージャーが米国株にどれくらい資金を振り向けているのかを見る指標で、数字が高いほど株式への投資姿勢が積極的だということ。今回の76.99という水準は、これまでより少し慎重になっていることを示しているの。

    ただ、ここで大事なのは「強気姿勢が崩れた」というわけではないこと。あくまで少しポジションを落としているだけで、米国株に対する投資意欲そのものを失ったわけではないんだよね。

    つまり今は、「株を持ち続けるつもりだけど、ちょっとだけ慎重にしておこう」という感じ。相場への警戒感は少し高まっているものの、アクティブマネージャーの強気姿勢はまだ残っている、という見方ができそうだね。


    市況振り返り

    10月2日 金曜日(NY時間)

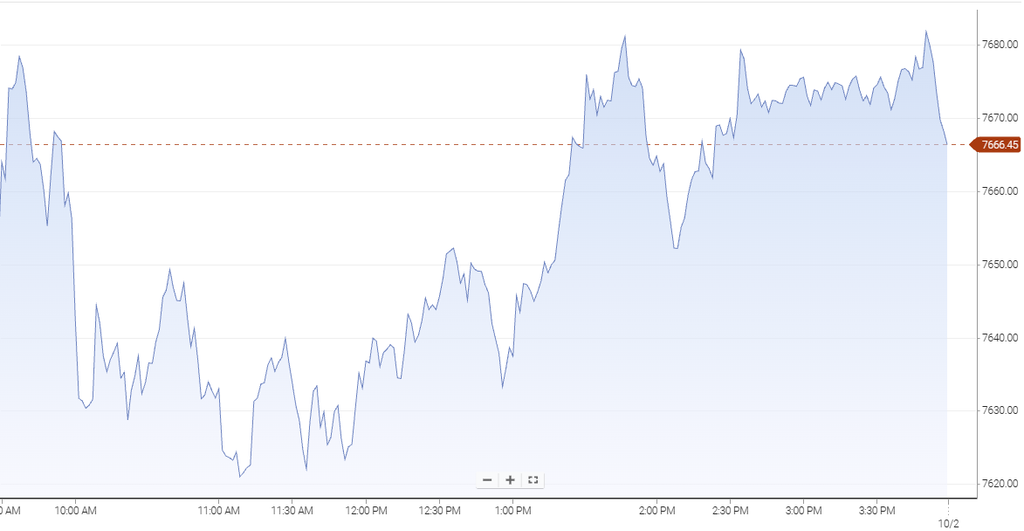
    朝8時半発表の9月の非農業部門雇用者数が2.9万人増と市場予想を下回り、失業率は4.2%と予想を上回ったよ。軟調な雇用指標から利上げへの警戒感が和らぎ、10年債利回りが低下。さらに、G7議長国のフランスがディーゼルと原油、合わせて1億バレルの備蓄放出を提案したとの報道で原油価格も下落し、これが株式市場の追い風になったの。NY主要指数はそろって上昇してスタートし、一般消費財やコミュニケーション・サービス、情報技術などが買われる一方、エネルギー株は下落して始まったよ。

    寄り付き後も大型テック株や半導体株を中心に買いが続き、午前10時には8月製造業受注が前月比+0.1%、耐久財受注が-0.1%と、どちらも市場予想を下回ったの。さらに同じ頃、G7が最大1億バレルのディーゼル燃料と原油を放出すると発表すると、いったん反発していた原油価格が再び下落。これを好感してS&P500は午前11時前に前日比+1.15%の7,754.67まで上伸したよ。

    ところが、その後はAI関連の巨額な資金需要が意識され始めたの。アマゾンが約80億ドル相当のGPUを外部投資家が資金を拠出するSPVに移し、バランスシートから切り離すことを検討しているとの報道や、ブロードコムがAI半導体向けに600億ドル超の資金調達を複数の金融機関と協議しているとの報道が伝わったことで、10年債利回りが再び上昇。S&P500も勢いを失い、上げ幅を縮小していったよ。

    正午頃には7,720付近まで戻したものの、イラン情勢を巡る緊張感も残る中で、そこから積極的に買い上がる動きは限定的。その後は7,720付近で小動きとなり、最終的にダウ平均は+0.49%、S&P500は+0.73%、ナスダック総合は+1.19%で終了。

    弱い雇用統計と原油安が大きな追い風となる一方、AI関連の巨額な資金需要と金利上昇が上値を抑え、最後は落ち着いた上昇に収まった一日だったね。


    今日の金言

    後ろ向きなやり方では、とても生きては行けないよ。
    分かるかい。
    前向きに進むんだ。
    毎日が新しい日なんだから。

    ボブ・マーリー(ミュージシャン)


    動画オリジナルコンテンツもあるよ。見てね💖
  • 中東落ち着いてたら超あげてたのになー 2026.10.2

    AI関連は相変わらず景気のいい話がバンバン飛び交っているけど、上から中東情勢が押さえつけてる感じだね💦


    期待はどこまで?

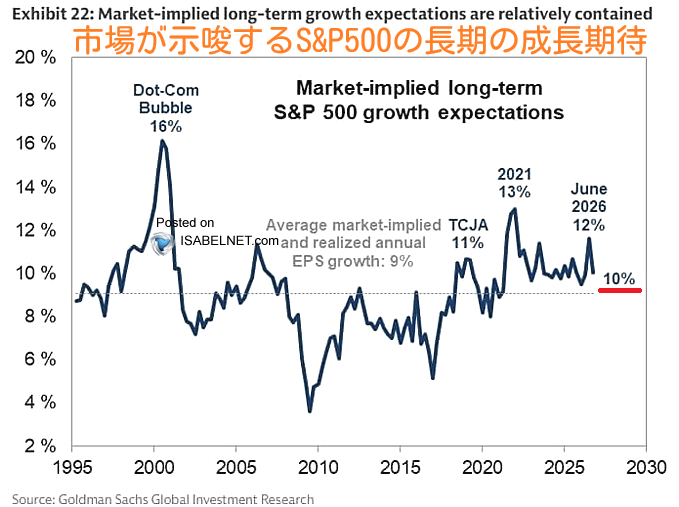
    S&P500に対して、市場が織り込んでいる長期的な利益成長率は、現在およそ+10%になっているんだよね。

    これは歴史的な平均と比べるとかなり高い水準なんだけど、だからといって「今の市場はドットコム・バブルのような異常な状態」というほどではないの。つまり投資家は、これからもS&P500の企業がかなり力強く成長していくことを期待しているということだね。

    ただ、期待が高くなるほど、実際の利益がその期待に届くかどうかが重要になってくるの。もし利益成長が予想を下回れば、株価の割高感が意識される可能性もあるよね。

    とはいえ、現在の+10%という成長期待だけで、すぐに過熱相場と判断する必要はなさそう。ドットコム・バブルのような極端な期待とはまだ距離がある、という点は押さえておきたいところだね。


    10月に反発?

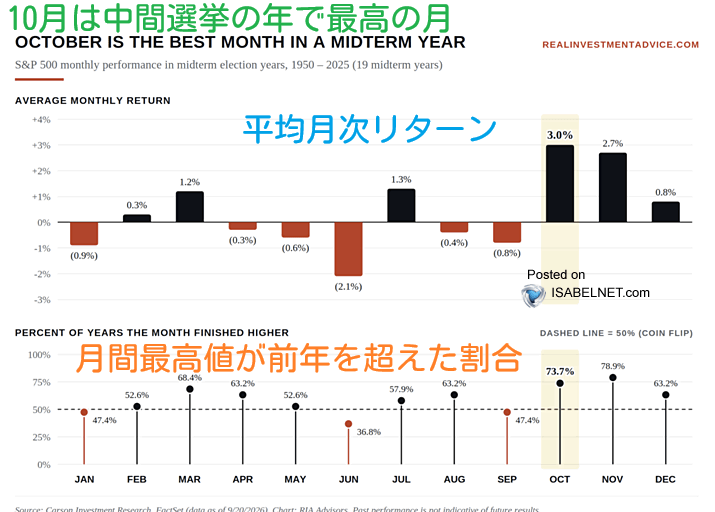
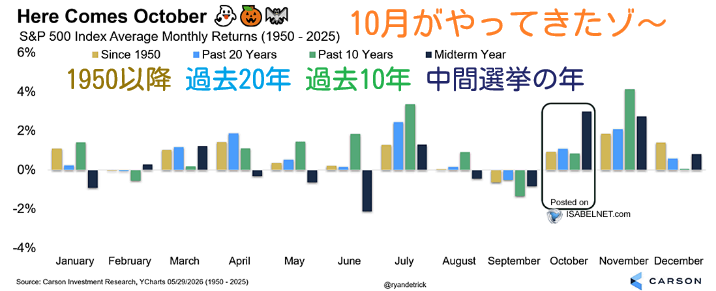
    1950年以降のデータを見ると、中間選挙の年は10月が特に強い月になっていて、S&P500は平均で+3%上昇し、74%の年で上昇して終わっているんだよね。

    9月に相場が不安定になりやすかっただけに、10月に入って流れが変わるのかは気になるところ。しかも今は、投資家心理がかなり弱気に傾いているの。こうして市場の警戒感が高まっていると、悪材料が一巡したときに買い戻しが入りやすくなることもあるんだよね。

    もちろん、過去の季節性だけで今年も上昇すると決まっているわけじゃないよ。ただ、10月の歴史的な強さと、すでに広がっている弱気ムードを考えると、年末に向けて相場の雰囲気が変わってくる可能性があるのか、ちょっと注目しておきたいところだね。


    市況振り返り

    10月1日 木曜日(NY時間)

    朝5時半発表の9月のチャレンジャー人員削減数が43,281人と前月から減少。その後8時30分には週間新規失業保険申請件数が19.7万件と予想を下回り、雇用市場の底堅さが意識されたよ。さらに、前日引け後に発表されたマイクロン・テクノロジーのQ4決算でAIデータセンター向けの旺盛な需要が確認されたほか、テンセント・ホールディングスがオラクルと約70億ドルの5年間のデータセンター利用契約を結んだと伝わるなど、AI関連の好材料が相次いだの。これを受けてNY主要指数はそろって小幅高でスタートしたよ。

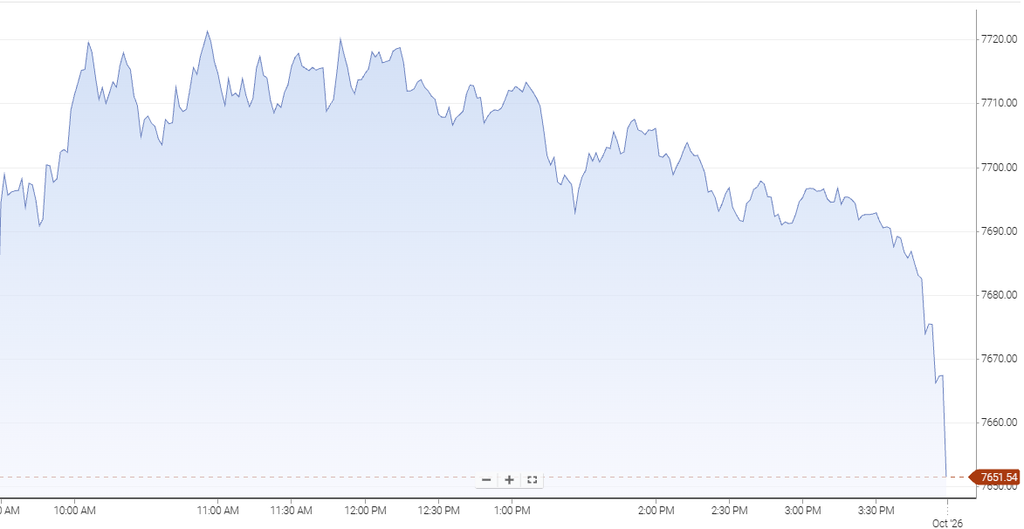
    ところが午前9時45分、9月のS&Pグローバル製造業PMI確報値が55.9、その後10時に発表されたISM製造業景況指数も54.5と、どちらも市場予想を下回ったの。さらに投入価格指数が77.9と予想以上に上昇し、景気の底堅さとインフレ圧力の両方が意識される中で10年債利回りが上昇。S&P500はマイナス圏に沈み、午前11時過ぎには前日比-0.45%の7,616.78まで下落したよ。

    ただ、10年債利回りの上昇が一服すると、株価も少しずつ持ち直し、午後12時半頃には前日終値付近まで回復。AIデータセンター関連株が買われたほか、Q4実績が予想を上回ったアクセンチュアを中心にソフトウェア株も堅調で、S&P500は午後1時半頃に7,681付近まで上伸したの。実際、マイクロンの好決算やAI関連需要への期待は、この日のテック株を支える材料になっていたね。

    ところが午後2時前、トランプ大統領が11月末までにイランへの爆撃を再開する考えを側近に語ったとの報道や、米国防総省が中東に3隻目の空母と最大1万人を追加配備するとの報道が伝わると、S&P500は再び前日終値付近まで失速。それでも原油高を受けたエネルギー株が下支えとなり、まもなく7,670〜7,680付近まで戻したよ。

    その後は大きく方向を変えることなく、最終的にダウ平均は+0.04%、S&P500は+0.19%、ナスダック総合は+0.04%で終了。

    AI関連株への期待が相場を支える一方、強い雇用指標やインフレ圧力を背景とした長期金利の上昇、さらにイラン情勢への警戒感が重しとなって、最後は小幅高に落ち着く一日だったね。


    今日の金言

    私たちはいつも、
    今後2年で起こる変化を過大評価し、
    今後10年で起こる変化を過小評価してしまう。
    無為に過ごしてはいけないんだ。

    ビル・ゲイツ(実業家)


    動画オリジナルコンテンツもあるよ。見てね💖
  • 10月は上げる!年末へGo!Go! 2026.10.1

    寄り付きはなんかいい感じだったのに、結局中東問題が足を引っ張ったね・・・💦


    この2週間は上がる!?

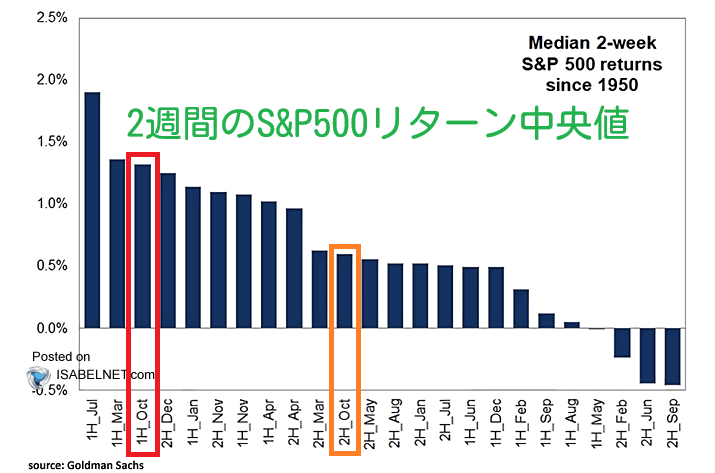
    10月っていうと、「相場が荒れやすい月」っていうイメージもあるんだけど、実は月の前半だけを見ると、ちょっと意外な傾向があるんだよね。

    1950年以降のS&P500を半月ごとに見てみると、10月前半はなんと、上昇率の高い時期で第3位なんだって。

    つまり、9月の弱い相場を乗り越えたあと、10月に入ると意外と早い段階から買いが入りやすいということ。10月全体では値動きが荒くなることもあるんだけど、少なくとも前半は、歴史的にはかなり強い時期なんだよね。

    もちろん、季節性だけで今年も上がると決まっているわけじゃないよ。でも、9月が終わって相場の雰囲気が変わってくる中で、10月前半にS&P500がどう動くのか。ここはちょっと楽しみに見ておきたいところだね。


    今年の10月は特別?

    10月って、実は中間選挙の年になると、S&P500にとってかなり面白い月なんだよね。

    1950年以降のデータを見ると、中間選挙の年の10月は平均で約+3%上昇していて、なんと74%近くの割合で月間プラスになっているの。

    9月はS&P500が苦戦しやすい月だっただけに、10月に入ると相場の雰囲気がガラッと変わることもあるんだよね。

    しかも今は、投資家の心理がすでにかなり弱気に傾いているの。こういうときに、過去の季節性どおり10月に買いが戻ってくると、売りポジションの買い戻しなんかも重なって、年末に向けた上昇につながる可能性もあるんだよね。

    もちろん、過去の季節性が今年もそのまま再現されるとは限らないよ。でも、9月の弱さを抜けたあとに10月の季節的な追い風が吹いてくるのか。年末相場を見るうえでは、ちょっと注目しておきたいところだね。


    市況振り返り

    9月30日 水曜日(NY時間)

    今日のS&P500は、朝方こそかなり強いスタートだったんだけど、後半にかけて上げ幅を縮めて、最終的には-で終わったんだよね。

    朝に発表された経済指標では、9月のADP民間雇用統計が9.0万人増と予想を上回って、雇用の強さが確認されたの。一方で、8月のPCEは前年比+3.4%、コアPCEも前年比+3.0%と、どちらも予想を下回ったんだよね。さらにQ2GDP確報値は+2.2%と予想を上回った一方、Q2コアPCE価格指数は+3.3%と予想を下回ったの。

    つまり、「雇用や消費はしっかりしているのに、インフレは思ったほど強くない」という、株式市場にとってはかなり好意的な組み合わせ。これを受けて10月FOMCでの利上げ観測が後退して、朝方は大型テック株を中心に買いが入ったんだよね。

    午前11時ごろにはS&P500が前日比+0.68%の7722.88まで上昇。ただ、買われる銘柄が一部の大型株に限られていたこともあって、その後は7710から7720あたりでほぼ横ばいになったの。

    そして午後になると流れが変わってきたんだよね。米・イラン協議に進展が見られず、原油価格が高止まりするなか、10年債利回りが5.3%まで上昇。これが重しになって、S&P500は上げ幅をどんどん縮め、引けにかけては売りも強まったの。

    結局、ダウ平均は-0.86%、S&P500は-0.25%、ナスダック総合は+0.24%で終了。

    朝方は「インフレが落ち着いてきたかも」という期待で上昇したものの、最後は金利と原油、そして中東情勢への警戒感が上値を抑える展開になった一日だったね。


    今日の金言

    変化とは人生の法則である。
    過去と現在しか見ない人は、確実に未来を見失う。

    ジョン・F・ケネディ
    (第35代アメリカ合衆国大統領)


    動画オリジナルコンテンツもあるよ。見てね💖
  • 知ってる?🤖「Dots」「Muse」 2026.9.30

    新しいAIエージェントが続々生まれてるね。エンドユーザーはどれを使うのがいいんだー🤔


    10-12月、上昇確率は87%

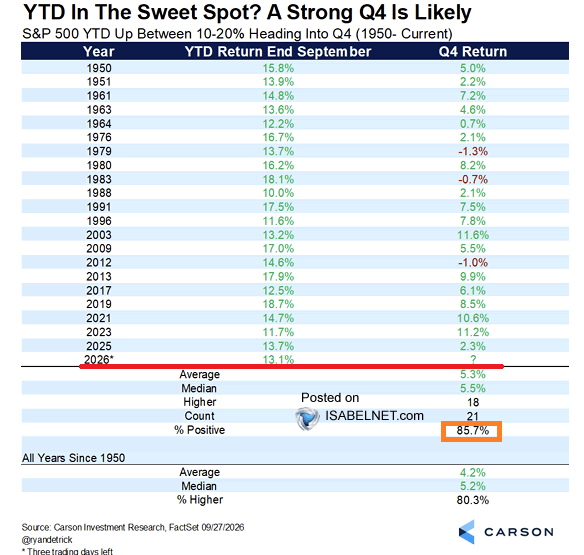
    9月も終わりに近づいてきたけど、S&P500が年初来で+10%から+20%くらい上昇している年って、その後の第4四半期も比較的強い動きになりやすいんだよね。

    過去のデータを見ると、こうしたケースでは第4四半期にS&P500が上昇して終わった割合が86%。しかも、上昇したときの中央値は+5.5%だったんだって。

    つまり、9月末の時点ですでにしっかり上昇しているからといって、「もう上がりすぎて、この先は厳しいかも」とは限らないんだよね。むしろ過去の傾向を見ると、そのまま10月から12月にかけて上昇が続くケースのほうが多かったということ。

    もちろん、これはあくまで過去のデータだから、今年も同じ展開になると決まったわけじゃないよ。でも、今のS&P500を見るうえでは、ちょっと嬉しい季節性のひとつ。ここから年末に向けて、企業利益の伸びがしっかり続くのか、そしてこの上昇基調を維持できるのか、注目しておきたいところだね。


    S&P500見通しは…!?

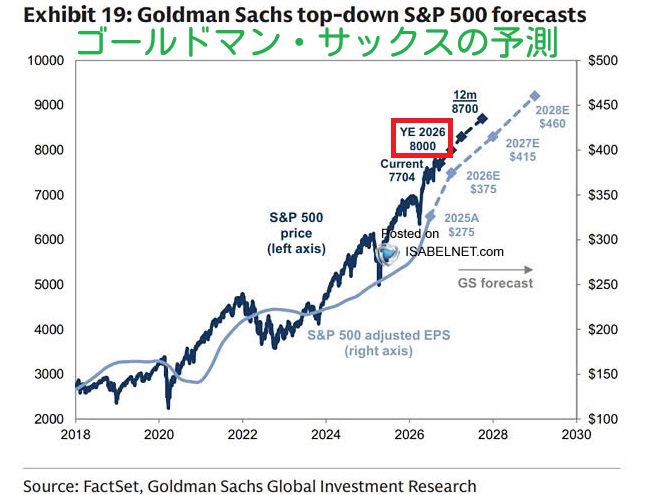
    ゴールドマン・サックスは、S&P500についてかなり強気な見通しをまだ維持しているんだよね。

    今後3カ月で8,000、6カ月で8,300、そして1年以内には8,700まで上昇するというシナリオを示しているの。

    ただ、ここで大事なのは、「株価が高くなればさらに上がる」という考え方ではないんだよね。ゴールドマン・サックスが次の上昇を支えると見ているのは、バリュエーションじゃなくて企業利益の成長なの。

    つまり、今のS&P500はすでにPERなどの割高感が意識されているから、これ以上PERをどんどん引き上げて株価を押し上げるというより、企業がしっかり利益を増やして、その利益成長に合わせて株価も上がっていく、というイメージなんだよね。

    もちろん、8,000、8,300、8,700という水準に必ず到達するわけではないよ。金利やインフレ、景気、それに企業業績がどうなるかで相場は大きく変わるからね。

    それでも、今後のS&P500を見るうえでは「株価がまだ上がるのか?」だけじゃなくて、「企業利益がこの高い株価を支えられるほど伸び続けるのか?」。ここがかなり重要なポイントになってきそうだね。


    市況振り返り

    9月29日 火曜日(NY時間)

    朝9時、7月のS&Pコタリティ・ケース・シラー主要20都市住宅価格指数が前年比+2.47%と市場予想を上回ったよ。イラン情勢では目立った進展がなく、投資家の様子見ムードが続く中、NY主要指数はまちまちでスタート。情報技術や資本財が買われる一方、エネルギーや生活必需品は下落して始まったの。S&P500は小幅高で寄り付いたあと、前日終値付近でもみ合う展開になったよ。

    午前10時には9月の消費者信頼感指数が81.9、8月のJOLTS求人件数が707.9万件と、どちらも市場予想を下回ったの。消費者心理と労働市場の弱さが意識される一方、アンソロピックがSECに提出した非公開のIPO申請書類を巡る報道で、今後数年間に5,180億ドルを設備投資に充てる計画が伝わったほか、OpenAIの年間計上収益が700億ドル近くに達しているとの報道もあり、半導体やデータセンター、AIインフラ関連株は堅調だったよ。実際、AI関連ニュースはこの日のテック株を支える材料になっていたの。

    ただ、経済指標が示す消費者の慎重姿勢に加えて、10年債利回りの上昇が続いたことが重しになり、S&P500は午前11時頃にマイナス圏へ。前日比-0.39%の7,653.55まで下落したあとも、10年債利回りが高止まりする中で安値圏での小動きが続いたよ。実際、この日は長期金利の上昇が株式市場を抑える大きな要因になっていたの。

    午後1時過ぎには、OpenAIが開発者イベントで新しいAIエージェント「Dots」を発表。さらに、メタ・プラットフォームズの「Muse」への期待も続き、テック株が相場を支えたの。午後2時にはニューヨーク連銀のウィリアムズ総裁が、年内にあと1回の利上げが適切になる可能性に言及する一方、「性急に行動する必要はない」と発言。これを受けて10年債利回りが低下し、S&P500も7,683付近まで戻したよ。

    その後は引けにかけて少し売られたものの、大きく崩れることはなく、ダウ平均は-0.26%、S&P500は-0.17%、ナスダック総合は-0.09%で終了。
    「弱い経済指標+高い長期金利」が重しになる一方、「AI関連株+FRBの利上げを急がない姿勢」が下支えする、という綱引きがポイントだったね。


    今日の金言

    偉大なことは、一気に成し遂げられない。

    アリストテレス(哲学者)


    動画オリジナルコンテンツもあるよ。見てね💖
  • トランプ大統領「空爆するぞー!」→結果 2026.9.29

    最近AIのえらい人たちが「AI危険かも…」なんていうもんだから、不穏な空気が漂ってきてない!?


    ここから上昇するケースも

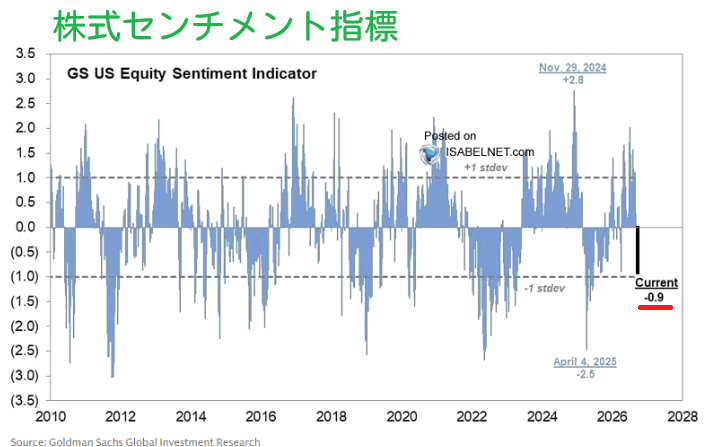
    ゴールドマン・サックスの米国株センチメント指標が、-0.9まで低下しているんだよね。

    この指標は、投資家が米国株に対してどれくらい強気なのか、それとも慎重になっているのかを見るためのもの。数字が低くなるほど、投資家心理が弱気に傾いていることを示しているの。

    今回、-0.9まで下がっているということは、投資家の間で米国株に対する警戒感がかなり強まっているということだね。

    ただ、ここでちょっと面白いのが、過去に同じような水準までセンチメントが低下したケースでは、その後1カ月間のS&P500が平均で+0.5%上昇していること。つまり、みんなが弱気になっているときほど、その後に株価が反発するケースもあるんだよね。

    もちろん、過去の平均が今回もそのまま再現されるとは限らないよ。でも、投資家心理がかなり冷え込んでいる今だからこそ、悪材料が一巡して買い手が戻ってくるのかどうか。これからのS&P500を見るうえで、ちょっと注目しておきたい数字だね。


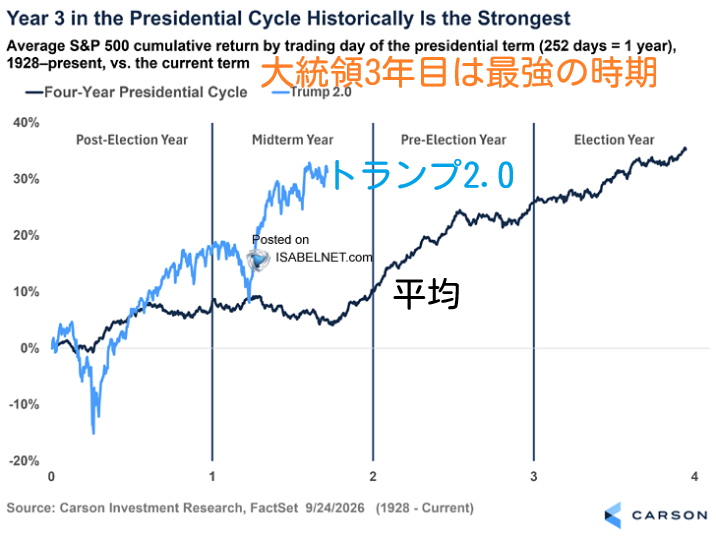
    激強の3年目

    大統領選のサイクルって、実は株式市場にもある程度の季節性があるんだよね。

    その中でも、4年間のサイクルの3年目は、歴史的にS&P500のリターンが比較的強くなりやすい時期として知られているの。Fidelityのデータでも、1961年から2024年までを見ると、3年目のS&P500は4年間の中で高いリターンを記録しているんだよね。

    そして2026年は中間選挙の年だから、その次の2027年はいよいよサイクル3年目。過去のパターンだけを見ると、2027年はS&P500にとって比較的しっかりした相場になりやすい時期に入ってくるんだよね。

    もちろん、これはあくまで過去の傾向。金利やインフレ、企業利益、景気によって相場は大きく変わるから、「3年目だから上がる」と決まっているわけじゃないよ。

    ただ、ここまでの相場が荒れていたとしても、2027年に向けて季節性がどう変わっていくのか。企業利益の伸びと合わせて、ちょっと注目しておきたいところだね。


    市況振り返り

    9月28日 月曜日(NY時間)

    週末、トランプ大統領が中間選挙後にイランへの空爆を再開する見込みと側近に語ったと報じられたほか、ホルムズ海峡の封鎖解除に向けたイラン側の提案を拒否したことで、原油価格が高止まり。中東情勢への警戒感とインフレ懸念が強まり、NY主要指数はそろって下落してスタートしたよ。エネルギー株だけが上昇する一方、素材や一般消費財など幅広いセクターが下落して始まったの。実際、この日は原油高と米国債利回りの上昇が株式市場の大きな重しになったよ。

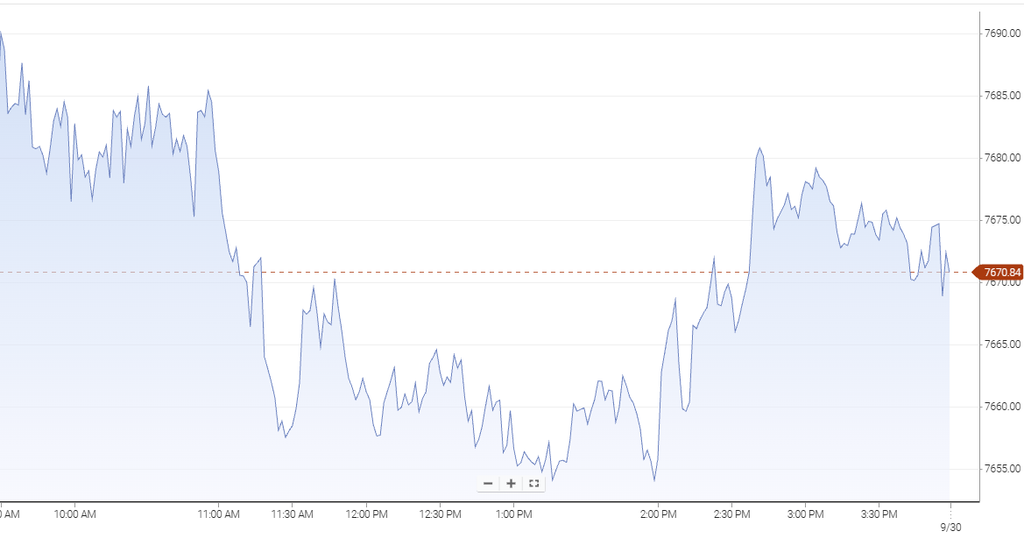
    さらに、OpenAIがAIによる不正なアクセスの試みを受けて最も高性能なAIモデルの学習を一時停止したとの報道から、AI開発の安全性や規制を巡る不透明感が強まったの。半導体やAIインフラ関連株に売りが広がり、メタ・プラットフォームズが企業向けAI事業を立ち上げると発表したことで、AI関連の競争激化を警戒したソフトウェア株も軟調に。そんな中、S&P500は下げ幅を広げ、午前10時半頃には前日比-0.99%の7,666.60まで下落したよ。

    この水準では、1,500億ドルの自社株買い枠拡大を発表したエヌビディアへの買いが下支えとなったほか、生活必需品やヘルスケアも堅調で、S&P500は徐々に下げ幅を縮小。正午過ぎには、トランプ政権が核問題の進展に向けて対イラン制裁の緩和や凍結資産の解放に前向きとの報道を受け、原油価格が下落。S&P500も-0.25%の7,724.15まで戻したの。

    ところが、その後はイラン側が中間選挙前の米国との合意に悲観的との報道が出ると、再び7,700付近まで売り戻されたよ。午後1時過ぎには、イランが米国の制裁緩和と引き換えに核濃縮の停止に合意したとの報道で7,720付近まで反発したものの、情報が錯綜する中で投資家は慎重姿勢を崩さず。その後は7,700付近で小動きとなり、引けにかけてやや売りが優勢に。最終的にダウ平均は-0.67%、S&P500は-0.77%、ナスダック総合は-0.92%で終了したね。原油高と長期金利上昇に加えてAI関連株への売りも重なり、先週の上昇から一転、週明けは重いスタートになったよ。


    今日の金言

    人間は自由であり、
    つねに自分自身の選択によって
    行動すべきものである。

    サルトル(哲学者)


    動画オリジナルコンテンツもあるよ。見てね💖
  • 今週の相場は金利で揺れる 2026.9.28

    株価が戻って史上最高値に近づいてきたよ!
    ひなはここから株価は上がっていくと思う。


    先週の振り返り3つのポイント

    1つ目は、週初めに株価が大きく反発したこと。
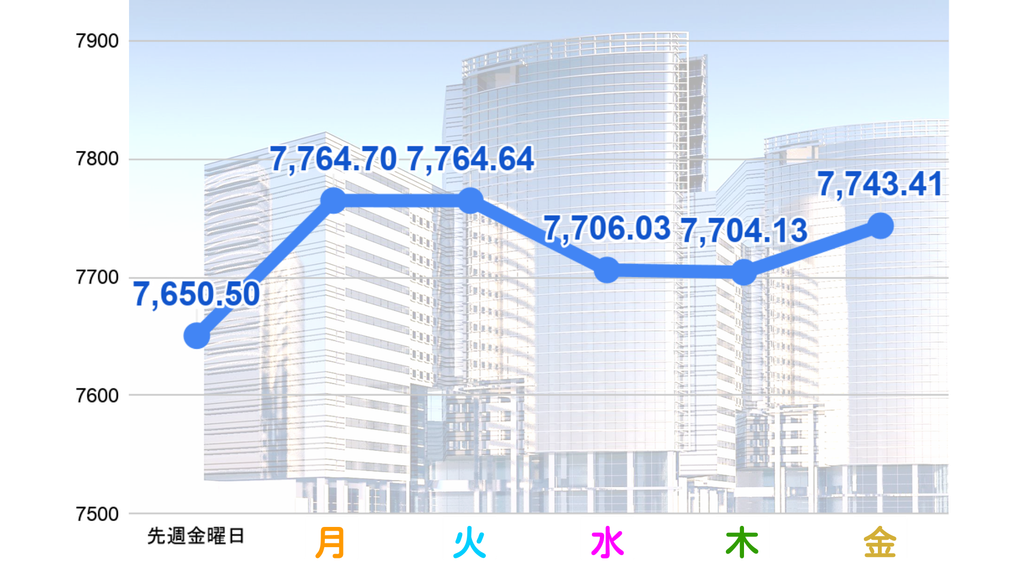
    21日のS&P500は1.5%上昇して7,764.70まで回復したの。原油価格と米10年債利回りが低下したことで、前週まで強まっていたインフレ・金利上昇への警戒がいったん和らいだんだよね。半導体株を中心にハイテク株への買いも強く、S&P500は過去最高値まであと0.4%という水準まで戻したよ。

    2つ目は、週の途中から金利上昇と中東情勢が再び重しになったこと。
    その後は米10年債利回りが上昇し、原油価格も高止まりしたことで、相場は一進一退の展開に。24日のS&P500はほぼ横ばいとなり、米国とイランの交渉をめぐる報道にも反応したの。FRBのジョン・ウィリアムズ総裁が年内の追加利上げが合理的との見方を示したことも、金利への警戒感につながったよ。

    3つ目は、週末にAI関連株が相場を押し上げたこと。
    25日はマイクロソフトなどAI関連株が買われ、S&P500は0.51%上昇。マイクロソフトは新しいAI機能を発表し、AkamaiもAnthropicとの116億ドル規模のクラウド契約を材料に上昇したの。週間ではS&P500が1.21%上昇、NASDAQは2.06%上昇し、AI関連株の強さが目立った一週間になったよ。


    今週の見通し

    雇用統計やインフレ指標をにらみながら、金利とAI株の綱引きが続く一週間になりそうだよ。先週はS&P500が1.21%上昇して7,743.15まで戻し、AI関連株が相場を押し上げた一方、米10年債利回りは5%近辺で推移していて、金利への警戒感はまだ残っているの。

    今週まず注目したいのが、雇用とインフレに関する経済指標だよ。29日には9月の消費者信頼感と8月JOLTS求人件数、30日にはADP雇用統計と8月PCE物価指数が発表される予定なの。さらに10月2日には9月雇用統計が控えていて、これらの数字がFRBの今後の利上げペースを見極める材料になりそう。特にPCEはFRBが重視するインフレ指標だから、物価の上昇が続いているのか、それとも鈍化しているのかが大きなポイントになりそうだね。

    そして、米10年債利回りの動きもかなり重要。現在は5%近辺まで上昇していて、金利上昇が続けば高PERのハイテク株には利益確定売りが出やすくなるの。逆に、経済指標がインフレ鈍化を示して長期金利が低下すれば、株式市場には追い風になりそうだよ。先週は原油価格が下落したことでインフレ懸念がいったん和らぎ、AI株への買いが戻ったことからも、原油・金利・ハイテク株の連動には注目したいところだね。

    一方で、AI関連株の勢いは今週も相場の支えになる可能性があるよ。先週はマイクロソフトなど大型テクノロジー株が買われ、半導体株も強く推移したの。AI投資への期待が続く一方、AI企業の巨額投資に対する採算性への懸念も出ていて、今後は「AIへの期待」だけでなく、実際の業績や収益につながっているかがより意識されそう。

    全体としては、「AI株が相場を押し上げる力」と「金利上昇が株価を抑える力」の綱引きになりそうだね。S&P500は過去最高値に近い水準まで戻っているだけに、経済指標が強すぎても弱すぎても金利や景気への見方が変わりやすく、値動きが大きくなりそう。今週は特に、PCE物価指数と雇用関連指標を通じて、FRBの次の一手を市場がどう織り込むかが大きな焦点になりそうだよ。


    今日の金言

    人生は公平ではない。そのことに慣れよう。

    ビル・ゲイツ(実業家)